
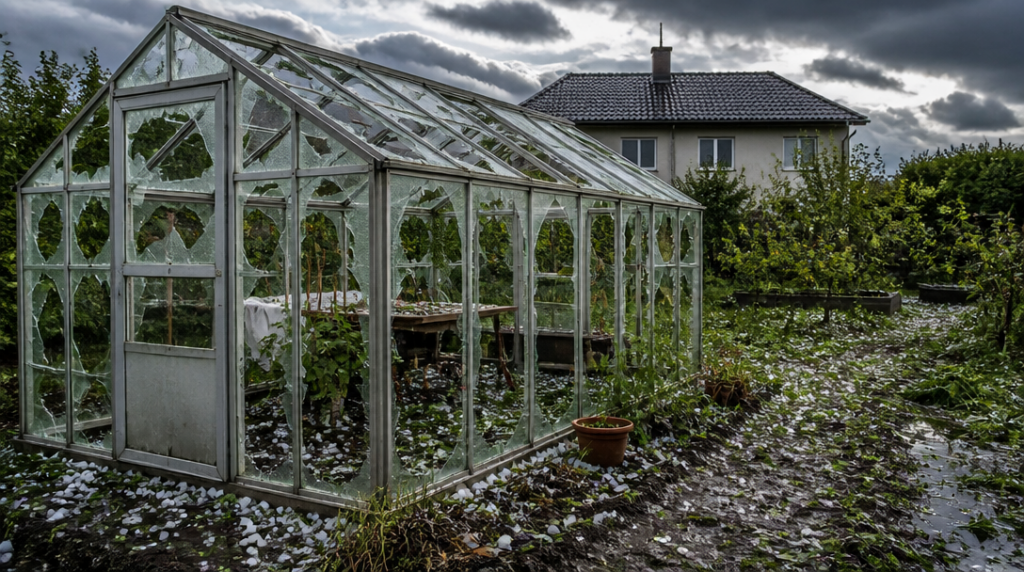
Když se během červnové bouřky rozbilo několik tabulí na skleníku u domu manželů Novákových, vypadalo to nejdřív jako běžná pojistná událost. Kroupy poškodily skleněné výplně a vítr převrátil vedle skleníku zahradní stůl, který narazil do konstrukce. Pojišťovna ale při prohlídce řešila ještě jednu věc: část rámu už byla zkorodovaná a několik spojů chybělo. Výsledek proto nezávisel jen na tom, že přišla bouřka.
U skleníku se pojištění nejčastěji řeší jako u vedlejší stavby. Nejde tedy automaticky o samostatný produkt určený výhradně pro skleníky, ale o součást pojištění nemovitosti nebo domácnosti podle konkrétní smlouvy. V pojistných podmínkách musí být skleník uvedený mezi pojištěným majetkem. Nestačí předpokládat, že když je na stejném pozemku jako dům, pojištění se na něj vztahuje samo.
Rozdíl mezi hodnotou domu a limitem pro vedlejší stavby může být značný. U ČSOB se například limit odvozuje od hodnoty hlavní stavby. Jestliže je dům pojištěný na 7 000 000 korun, může limit pro vedlejší stavby dosahovat až 700 000 korun. Neznamená to ovšem, že pojišťovna při každém poškození skleníku automaticky vyplatí tuto částku. Jde o horní hranici pro škody na vedlejších stavbách, zatímco skutečné plnění se odvíjí od rozsahu poškození, sjednaných rizik a dalších podmínek.
Kroupy a rozbité sklo
Krupobití patří k nejtypičtějším situacím, při nichž může pojištění skleníku pomoci. Krytí může zahrnovat nejen popraskané nebo úplně rozbité skleněné výplně, ale také poškození dalších částí, jestliže je skleník zahrnutý v pojištěném majetku a smlouva dané riziko obsahuje.
U skleníku přitom nemusí zůstat jen u několika děr ve skle. Náraz krup může poškodit střešní tabule, dveře, větrací mechanismy nebo plastové prvky. Při likvidaci škody se posuzuje, co bylo zasaženo a zda poškození skutečně odpovídá popsané události. Fotografie po bouřce proto bývají praktičtější než dlouhé vysvětlování: zachytí rozbitá skla, stopy po krupobití i stav okolí.
Vichřice rozhoduje rychlostí větru
U vichřice se často pracuje s hranicí nejméně 75 kilometrů za hodinu. Teprve při dosažení této rychlosti může být událost posuzována jako vichřice, pokud to tak stanoví smlouva. Běžný silný vítr, který ohne dveře nebo uvolní fólii, tedy nemusí mít stejný pojistný režim jako skutečná vichřice.
Vítr může skleník poškodit přímo, například vytržením části konstrukce, ale také nepřímo. Do stěny může narazit větev, zahradní nábytek nebo jiný předmět stržený větrem. I takové poškození může být kryté, jestliže smlouva zahrnuje příslušné riziko a událost odpovídá jejím podmínkám.
U skleníku bývá hranice mezi bouřkou a zanedbanou údržbou překvapivě tenká.
Sníh, námraza a padající předměty
Tíha sněhu nebo námrazy může poškodit konstrukční prvky skleníku. Typicky jde o prohnuté nosníky, prasklé spoje nebo zhroucení části střechy. Pojištění se však obvykle nezabývá tím, že uvnitř opakovaně zůstával těžký sníh kvůli dlouhodobě zanedbané údržbě. Posuzuje se konkrétní průběh události a technický stav stavby.
Samostatnou skupinu tvoří pád stromu nebo jiného předmětu. V takovém případě může být poškozena konstrukce, sklo i základové prvky, do nichž náraz přenesl sílu. Rozsah krytí závisí na tom, zda je ve smlouvě uveden pád stromu, případně pád jiného předmětu. Ne každý balík pojištění obsahuje stejnou kombinaci rizik.
Požár a úder blesku se řadí k událostem, které mohou skleník zničit během několika minut. Požár nemusí vzniknout přímo uvnitř skleníku; rozhodující je, zda daná pojistka kryje poškození po požáru. Podobně může blesk zasáhnout konstrukci, elektrické zařízení nebo okolní objekt a způsobit další škody. I tady je třeba rozlišit samotnou stavbu od vybavení, které se v ní nachází.
Povodeň není totéž co déšť
Pojištění může platit také při povodni nebo záplavě, ale tato rizika se posuzují podle přesného vymezení ve smlouvě. Voda pronikající na pozemek po rozvodnění toku představuje jinou situaci než déšť, který steče ke skleníku kvůli ucpanému odtoku nebo špatně upravenému terénu. Pojistné podmínky mohou mezi jednotlivými příčinami rozlišovat velmi přesně.
Nejčastější problém přichází u škod, které nevznikly náhle. Zatékání přes staré netěsnosti, chybějící části konstrukce nebo dlouhodobě špatný technický stav pojišťovny zpravidla vylučují. Jestliže skleník několik měsíců propouští vodu kolem prasklého profilu a po zimě se zhroutí, nebude stačit označit událost za škodu způsobenou sněhem. Sníh mohl být posledním impulzem, ale příčinou byla také zanedbaná údržba.
Před sjednáním nebo úpravou smlouvy se vyplatí zkontrolovat, zda je skleník výslovně uvedený jako vedlejší stavba, jaký limit se na něj vztahuje a která rizika jsou skutečně sjednaná. Při škodě má smysl nejprve vše vyfotografovat, zabránit dalšímu poškozování a neodklízet zbytky konstrukce dřív, než pojišťovna dostane možnost stav posoudit. U staršího skleníku pak může být stejně podstatná jeho pořizovací hodnota jako důkaz, že před bouřkou měl pevné spoje, neporušené výplně a funkční konstrukci.



