
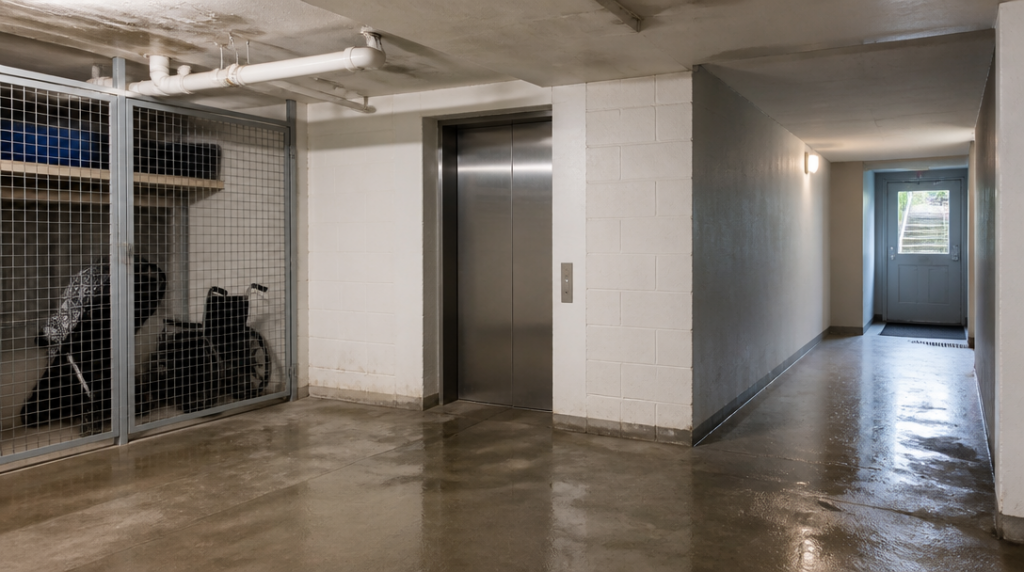
Kdo zaplatí opravu, když voda z prasklého potrubí vytopí sklep, poškodí výtah a zničí kočárky uložené v chodbě? Odpověď nemusí znát ani výbor SVJ, přestože právě na jeho rozhodnutí často záleží, jak široké pojištění dům má.
Pojištění společných prostor není jedna univerzální služba, která automaticky pokryje všechno od sklepní kóje po kameru u vchodu. Rozhoduje konstrukce smlouvy, pojistné částky, spoluúčast i přesné vymezení majetku. Představa, že „dům je pojištěný“, proto sama o sobě neříká skoro nic.
Střecha je začátek, ne celý dům
Pojištění bytového domu může zahrnovat střechu, fasádu, chodby, sklepy, výtah, kotelnu, stoupačky i další společné technické rozvody. U některých produktů se počítá také s čerpadly, rekuperací, přístupovými systémy, kamerami nebo movitými věcmi ve vlastnictví SVJ.
Právě poslední část bývá v praxi snadno přehlédnutelná. Kamera u vchodu není jen součástí zabezpečení, ale také zařízení s vlastní hodnotou. Totéž platí pro vybavení kotelny, čerpadlo nebo elektronický přístupový systém. Když jsou v pojistné smlouvě popsány jen stavební součásti domu, nemusí být technika chráněna ve stejném rozsahu.
Typická rizika zahrnují požár, povodeň, vichřici, krupobití, blesk nebo vandalismus. Tím ale výčet nekončí ani nezačíná automaticky u každé smlouvy. Některé události mohou být součástí základního krytí, jiné se sjednávají jako připojištění. U povodně a záplavy navíc hraje roli místo, kde dům stojí, a konkrétní podmínky pojišťovny.
Rozdíl mezi střechou a věcí uloženou pod ní může být překvapivě důležitý. Poškozená střešní konstrukce spadá do jiné kategorie než vybavení společné dílny nebo kočárek ponechaný v uzamčené místnosti. Smlouva by proto měla jasně říct, zda chrání samotné části domu, zařízení, nebo také movitý majetek.
Voda nepoškozuje jen omítku
Únik vody patří k událostem, které dokážou během několika hodin zasáhnout několik vrstev domu. Prasklé stoupačky mohou poškodit zdivo, podlahy, výtahovou šachtu i majetek uložený ve sklepě. Náklady navíc nemusí vzniknout jen při opravě potrubí. V některých variantách se pojištění vztahuje také na vodné a stočné po úniku vody; uváděné roční limity mohou dosahovat 500 000 korun.
To ovšem neznamená, že každá vysoká faktura za vodu bude automaticky proplacena. Podmínky mohou rozlišovat mezi náhlou havárií a dlouhodobým únikem, který měl být odhalen při běžné kontrole. Rozdíl bývá i v tom, zda šlo o společný rozvod, nebo o část instalace patřící ke konkrétnímu bytu.
U sklepů se vyplatí řešit také povodeň a záplavu odděleně od běžného úniku vody. Voda přitékající zvenčí představuje jiné riziko než voda unikající z prasklého potrubí. Dům u potoka a dům na kopci zkrátka nemají stejnou pojistnou situaci, i kdyby měly shodnou střechu a stejný počet bytů.
Kočárky, vozíky a další věci bez jasného vlastníka
Společné prostory často slouží jako odkladiště věcí, které se nevejdou do bytů. Kočárky, invalidní vozíky, jízdní kola nebo úklidové vybavení mohou být pojištěné, ale jejich krytí nebývá samozřejmé. Pojišťovna může vyžadovat, aby šlo o uzamčený prostor, případně stanoví samostatný limit pro krádež.
U krádeže kočárků a invalidních vozíků uložených ve společných prostorách se lze setkat s limitem až 50 000 korun. Taková částka může pomoci, ale nemusí pokrýt součet škod po vloupání do celé kolárny. Navíc se posuzuje způsob překonání zabezpečení a okolnosti události.
Podobně nebezpečné je předpokládat, že pojištění domu automaticky chrání osobní věci všech obyvatel. Majetek jednotlivých vlastníků a nájemníků může vyžadovat vlastní pojištění domácnosti. SVJ si může pojistit vybavení, které skutečně vlastní, nikoli bez dalšího obsah každé sklepní kóje.
Vandalismus má často vysoký strop, ale také malé písmo
Rozbitá vstupní elektronika, poškozené dveře, posprejovaná fasáda nebo zničené osvětlení se mohou vejít do krytí vandalismu. U nezjištěného pachatele se však často řeší samostatný limit. U některých variant může činit 500 000 korun ročně, což zní velkoryse, dokud se stejný limit nezačne čerpat opakovaně nebo dokud škoda nezasáhne více částí domu.
Jiný produkt může pro odcizení a vandalismus nabízet limity 200 000, 300 000 nebo 500 000 korun podle zvolené varianty. U stavebního materiálu se mohou limity pohybovat od 100 000 do 300 000 korun. To je podstatné například při opravě střechy nebo fasády, kdy je materiál dočasně uložený v domě či na pozemku.
Číslo v nabídce proto nelze posuzovat bez kontextu. Roční limit není totéž co částka pro každou jednotlivou událost a vysoký limit neřeší škodu, která spadá do výluky. U vandalismu bývá rozhodující také to, zda byl pachatel zjištěn, jak bylo místo zabezpečeno a co přesně bylo poškozeno.
Odpovědnost SVJ může bolet víc než oprava zdi
Majetkové pojištění řeší škodu na domě. Odpovědnostní pojištění řeší situaci, kdy kvůli stavu domu vznikne újma někomu jinému. Připojistit lze například odpovědnost SVJ za pád střešní krytiny nebo za uklouznutí návštěvníka na neodklizeném sněhu. Některé produkty počítají také s odpovědností členů výboru SVJ.
Tahle část smlouvy se snadno odsunuje stranou, protože nevisí na zdi a není vidět při prohlídce sklepa. Přitom právě spor s návštěvníkem, dodavatelem nebo kolemjdoucím může mít jiný průběh než oprava poškozené fasády. Výbor by měl vědět, zda se pojištění vztahuje na všechny členy, jaké činnosti pokrývá a zda se týká i rozhodování při správě domu.
Nejpraktičtější kontrola začíná u seznamu společných částí a zařízení. K němu je potřeba přiřadit rizika, limity, spoluúčast a výluky. Teprve potom se ukáže, jestli pojištění chrání skutečný dům, nebo jen jeho nejviditelnější obálku.



