
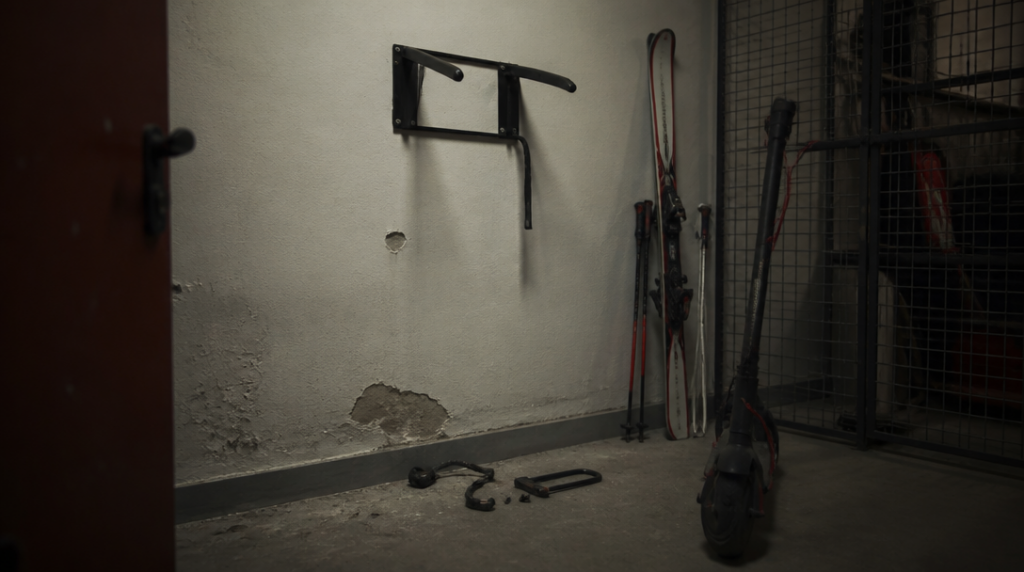
Když se Tomáš vrátil z víkendového výletu, našel sklepní kóji vypáčenou a prázdnou. Zmizelo horské kolo, dětský vozík za kolo i elektrokoloběžka. Celková škoda se vyšplhala k osmdesáti tisícům korun. Pojištění domácnosti měl sjednané několik let a byl přesvědčený, že sportovní vybavení do něj automaticky patří. Jenže kolo stálo mimo byt, nebylo připevněné k pevné překážce a ve smlouvě nebylo uvedené samostatně. Z otázky „je vybavení pojištěné?“ se tak rychle stala mnohem méně příjemná otázka: „Za jakých podmínek?“
Jedna smlouva, několik zcela odlišných pravidel
Sportovní vybavení se v domácnosti často bere jako běžná movitá věc. To zní jednoduše, ale podstatné detaily se skrývají v limitech, místě uložení a způsobu zabezpečení. Jiná pravidla mohou platit pro kolo uložené v bytě, jiná pro lyže v uzamčené sklepní kóji a ještě jiná pro elektrokoloběžku zaparkovanou ve společné garáži.
Pojišťovny navíc používají různé konstrukce krytí. U jedné varianty je sportovní vybavení součástí pojištění domácnosti do určitého procenta její pojistné částky. U jiné se sjednává samostatné all-risk pojištění, které může zahrnovat širší okruh událostí a platit i mimo domov. Rozdíl není jen v názvu produktu. Promítá se do toho, zda pojištění řeší krádež, poškození při používání, náhodné rozbití nebo událost během cesty do zahraničí.
Jedna z nabídek například počítá s celosvětovou platností all-risk pojištění sportovního vybavení a umožňuje zvýšit limit až na 100 000 korun. Do krytí se mohou vejít také elektrokola, elektrokoloběžky, chytré hodinky, cyklonavigace nebo GPS lokátory. Pro rodinu, která má doma několik drahých zařízení, je to výrazně praktičtější než spoléhat na jediný obecný limit domácnosti.
Jinde se dražší sportovní vybavení automaticky započítává do pojištění domácnosti do 30 procent její pojistné částky. To může vypadat velkoryse, dokud si člověk nespočítá skutečnou hodnotu vybavení. Domácnost pojištěná na 300 000 korun by v takovém případě měla pro dražší sportovní věci limit 90 000 korun. Jenže do stejné částky se mohou promítnout i další předměty a rozhodovat budou konkrétní podmínky smlouvy. Specifikované kolo navíc může být pojištěné i v zahraničí, což je podstatný rozdíl pro cyklisty, kteří vyrážejí za hranice.
Sklep není totéž co byt
Největší past bývá v místě uložení. Lidé si pořídí kvalitní zámek, zamknou sklepní kóji a mají pocit, že udělali maximum. Pojišťovna však může vyžadovat přesnější způsob zabezpečení, než jaký odpovídá běžné představě.
U jednoho pojistného nastavení musí být vybavení uložené mimo byt do hodnoty 10 000 korun uzamčené k pevné překážce, případně v uzamčeném boxu nebo na uzamčeném nosiči. Pro limit do 50 000 korun přibývá podmínka, že vybavení nesmí být možné odmontovat běžným ručním nářadím. To už není formulace, kterou lze obejít tvrzením, že sklep měl dveře a visací zámek.
Tady se rozhoduje o penězích.
Zvláštní pozornost si zaslouží vybavení nad 50 000 korun. V takovém případě může být nutné uvést jednotlivé předměty jmenovitě přímo ve smlouvě. Nestačí tedy obecné označení „sportovní potřeby“, pokud nejdražší položkou v domácnosti není pár běžných lyží, ale závodní kolo nebo elektrokolo s vysokou pořizovací cenou.
Cena vybavení není jediný problém
Při sjednávání pojištění lidé často řeší hlavně limit. Ten je samozřejmě zásadní, ale stejně důležitý je způsob prokazování vlastnictví a hodnoty. U dražšího kola se vyplatí uchovat doklad o koupi, výrobní číslo, fotografie a případně dokumentaci k dodatečnému vybavení. Ne proto, že by pojišťovna automaticky odmítala každou škodu bez účtenky, ale protože bez podkladů se hodnota věci prokazuje podstatně hůř.
Pozornost si zaslouží také rozdíl mezi novou a časovou cenou. V jednom případě může náhrada vycházet z částky potřebné k pořízení srovnatelné věci, v jiném se zohlední stáří a opotřebení. U několikaletého kola může tento rozdíl znamenat tisíce korun. Kdo si přečte jen marketingový název produktu, ten se k této informaci obvykle nedostane.
U elektrokol a elektrokoloběžek přibývá ještě otázka jejich konkrétního provedení a používání. Do určitého krytí mohou spadat, ale rozhodující zůstává smlouva, limit a podmínky zabezpečení. Přítomnost baterie nebo elektroniky sama o sobě neznamená, že bude automaticky uhrazena každá škoda.
Co porovnat před podpisem
Nejprve je potřeba sečíst reálnou hodnotu vybavení, ne částku, kterou si člověk matně vybavuje z nákupu před několika lety. Potom přijde na řadu místo uložení: byt, sklep, garáž, společné prostory nebo venkovní stojan. Každé z těchto míst může znamenat jinou hranici a jiné zabezpečení.
Dále je třeba zjistit, jestli pojištění platí jen doma, nebo také při cestování. U cyklisty, který vozí kolo do Rakouska či Itálie, může být zahraniční platnost důležitější než několik stokorun rozdílu v ročním pojistném. Smysl má ověřit i to, zda se krytí vztahuje na krádež, náhodné poškození a vybavení připevněné na vozidle nebo nosiči.
A nakonec přichází otázka, která v reklamě obvykle nezazní: co přesně musí pojištěný udělat, aby podmínky splnil? U drahého kola může rozhodovat jediný detail, například typ kotvy, konstrukce zámku nebo skutečnost, že bylo odmontovatelné běžným nářadím. Pojistka pak neleží v šuplíku jako univerzální ochranný štít, ale spíš jako návod k pravidlům, která je potřeba znát ještě předtím, než někdo vypáčí dveře od sklepa.



