
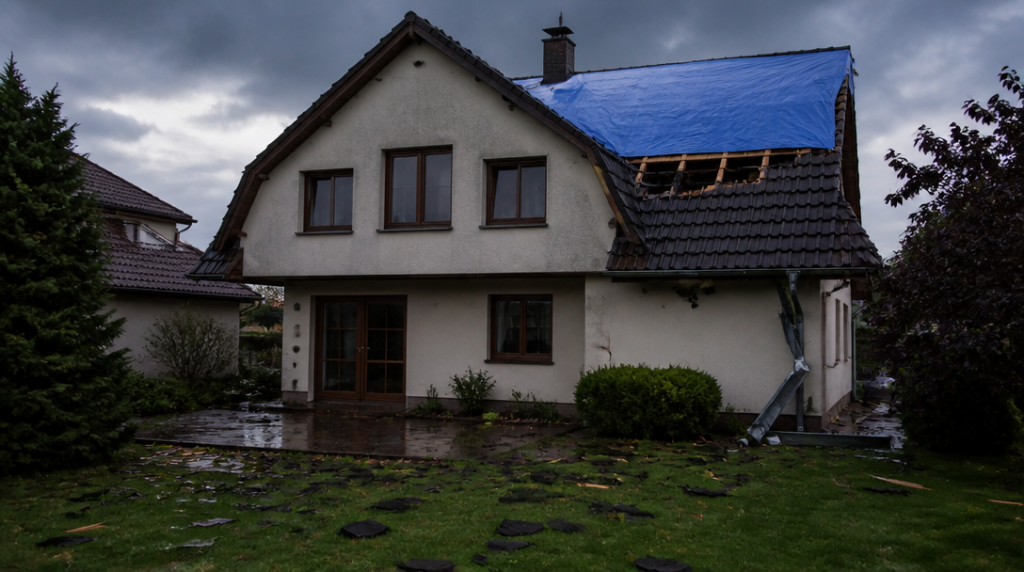
Po noční bouřce leží na zahradě několik střešních tašek, oplechování visí ze štítu a voda pomalu prosakuje do podkroví. Majitel domu zavolá pojišťovně s představou, že má jasno: přišla vichřice, střecha se poškodila, pojistka zaplatí. Právě tahle zkratka bývá začátkem nepříjemného překvapení.
Pojištění střechy obvykle není samostatná smlouva na každý šindel a okap. Střecha bývá součástí pojištění nemovitosti a rozsah ochrany se odvíjí od sjednaných rizik, limitů, spoluúčasti i technického stavu domu. Stejná díra ve střeše tak může být jednou uznanou škodou a podruhé problémem, který si majitel zaplatí sám.
Vichřice nekončí u spadlých tašek
U řady pojistek se vichřice posuzuje od rychlosti nejméně 75 kilometrů za hodinu. Nestačí tedy, že venku foukalo tak silně, že se člověku nechtělo vystrčit nos ze dveří. Rozhodující bývá podmínka ve smlouvě a způsob, jakým se rychlost větru prokazuje.
Když je riziko sjednané a podmínky splněné, může pojištění pokrýt stržené nebo rozbité tašky, poškozené oplechování, část krovu i následné zatečení. Voda, která se po větrné události dostane do podkroví a poškodí strop nebo izolaci, tedy nemusí být odděleným příběhem. Pojišťovna ale bude zkoumat, zda škoda skutečně souvisí s bouří a zda střechu už předtím neoslaboval dlouhodobý problém.
Právě tady se často láme očekávání. Několik let zanedbaná krytina může při prvním silnějším větru povolit, i když meteorologické podmínky samy o sobě nebyly mimořádné. Pojišťovna pak může namítnout, že vítr pouze odhalil špatný stav konstrukce.
Kroupy umějí poškodit víc než krytinu
Krupobití se netýká jen několika popraskaných tašek. Podle rozsahu sjednaného krytí může zasáhnout střešní krytinu, okapy, svody, fasádu i okna. U některých materiálů nemusí být škoda na první pohled patrná. Promáčknutý plech, drobné trhliny nebo narušený povrch mohou později způsobit zatékání, přestože střecha po bouřce nevypadá dramaticky.
Vyplatí se proto poškození zdokumentovat co nejdříve, ideálně z bezpečného místa a také ze země. Na střechu není rozumné lézt během deště nebo bez vybavení jen kvůli několika fotografiím. Fotodokumentace má zachytit celek i detaily, včetně míst, kam se voda dostala. Oprava bez předchozího záznamu může zkomplikovat posouzení rozsahu škody, i když byla nutná kvůli bezpečnosti.
Sníh může ohnout krov, ale také jen žlaby
Tíha sněhu nebo námrazy dokáže deformovat krov, střešní krytinu, žlaby i svody. Některé produkty kryjí dokonce škodu, při níž nedošlo k poškození nosné konstrukce. To se hodí třeba ve chvíli, kdy se pod náporem sněhu prohnou okapy nebo se poškodí krytina, zatímco krov zůstane na svém místě.
Ani zde ale neplatí jednoduché pravidlo „sníh spadl, pojišťovna platí“. Posuzuje se, zda šlo o nahodilou událost a jestli střecha odpovídala svému účelu. Zchátralý krov, shnilé konstrukce nebo dlouhodobě zanedbaná údržba bývají výlukou. Jinými slovy, pojistka není náhradou za opravu střechy, která už před zimou sotva držela pohromadě.
Na papíře se přitom rozdíl může zdát malý. V praxi znamená, že jedna smlouva uhradí opravu po mimořádném zatížení, zatímco jiná odmítne náklady s odkazem na technický stav domu. Podmínky je lepší číst dřív, než začne sněžit, ne až ve chvíli, kdy se v podkroví objeví prasklina.
Strom na střeše mění rozsah škody
Pád stromu nebo jiného předmětu na střechu bývá samostatně krytým rizikem. Následky přitom nemusí skončit u několika rozbitých tašek. Náraz může poškodit komín, fasádu, krov i interiér domu. Jestliže se po pádu stromu otevře střecha a déšť zničí část vybavení podkroví, může se řešit také návazná škoda uvnitř nemovitosti.
Záleží však na tom, co přesně je pojištěné. Oprava konstrukce domu spadá typicky do pojištění nemovitosti, zatímco nábytek, elektronika nebo osobní věci uvnitř mohou vyžadovat pojištění domácnosti. Jedna pojistná smlouva tedy nemusí automaticky pokrýt vše, co se nachází pod poškozenou střechou.
U stromu se navíc může otevřít otázka odpovědnosti. Jiný režim může nastat, když strom patří sousedovi a byl zjevně nebezpečný, a jiný při náhlém pádu bez předchozího varování. Pro likvidaci škody je podstatné, co událost způsobilo, ne jen jak velkou díru zanechala ve střeše.
Nouzové zakrytí pomůže, ale nenahrazuje pojistné plnění
Některé pojišťovny nabízejí v rámci asistenčních služeb při havárii pokrývače a nouzové zakrytí střechy. Dostupnost může být nepřetržitá, 24 hodin denně a 7 dní v týdnu. Taková pomoc má zabránit tomu, aby do domu dál pršelo, než se podaří zajistit řádnou opravu.
Asistence ale neznamená automatické proplacení celé rekonstrukce. Často řeší první zásah, zabezpečení místa nebo provizorní zakrytí. Další náklady se posuzují podle pojistné smlouvy, limitů a příčiny škody. Před objednáním řemeslníka mimo asistenční službu je rozumné ověřit, zda pojišťovna takový postup uzná.
Zvlášť problematická bývá provizorní krytina, shnilé dřevo, dlouhodobé opotřebení a celkově zchátralý krov. Tyto okolnosti se mezi běžné výluky řadí poměrně často. Pojistka pak může zaplatit následky konkrétní bouře, ale ne výměnu části střechy, která byla poškozená už dávno před ní. Na pojistných podmínkách bývá tahle hranice méně nápadná než obrázek domu s novou střechou, který k uzavření smlouvy láká.



