
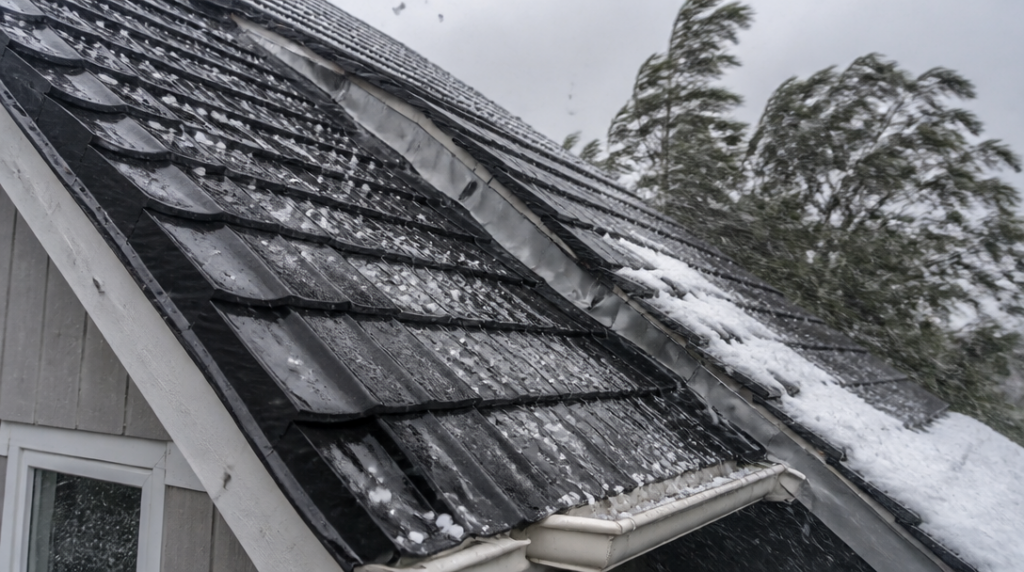
Kroupy, vichřice a těžký sníh patří mezi rizika, která mohou střechu poškodit během jediného dne. Pojištění přitom nemusí automaticky chránit každou její část ani každou situaci, kdy se objeví voda v podkroví. Rozhoduje konkrétní smlouva, definice pojistné události a také to, zda je pojištěná samotná konstrukce, krytina, okapy i další prvky.
Allianz například zahrnuje vichřici, krupobití a tíhu či tlak sněhu do balíčku Přírodní události. U pojištění nemovitosti přitom nabízí slevu až 21 procent. ČSOB vede vichřici, krupobití a tíhu sněhu nebo námrazy jako připojištění k pojištění bytového domu. Kooperativa uvádí ve variantě PRIMA krytí požáru, vichřice, krupobití a tíhy sněhu nebo námrazy; podle nastavení pojištění se může ochrana vztahovat také na oplechování střechy a okapy.
Tohle srovnání ukazuje jednu praktickou věc: stejný název rizika ještě neznamená stejnou ochranu. U jedné pojišťovny může být součástí širšího balíčku, u jiné se sjednává zvlášť. Rozdíl se často objeví až ve chvíli, kdy člověk řeší škodu a zjistí, že připojištění nikdy neměl.
Co všechno může střechu poškodit
Krupobití bývá zrádné tím, že škoda nemusí být na první pohled dramatická. Kroupy mohou poškodit střešní tašky, plech, světlíky nebo další části pláště. Někdy se problém projeví až po dešti, kdy se voda dostane pod krytinu a začne zatékat do izolace či obytných místností. Při hlášení škody se proto hodí fotografie střechy, poškozených míst i následků uvnitř domu.
Vichřice zase neohrožuje pouze samotnou krytinu. Může uvolnit tašky, poškodit hřeben, strhnout oplechování, ohnout okapy nebo převrátit část konstrukce. Starší standardní podmínky ČSOB například pracovaly u vichřice s rychlostí větru nejméně 75 kilometrů za hodinu. Takové číslo však nelze automaticky přenést do každé smlouvy. Rozhodující je aktuální znění podmínek, které máte sjednané.
Ještě jiný charakter má tíha sněhu. ČSOB ji popisuje jako destruktivní působení nadměrné hmotnosti na střešní krytinu a konstrukce. Nejde tedy o běžnou zimní pokrývku, ale o situaci, kdy váha sněhu nebo námrazy střechu skutečně poškodí. Zatékání způsobené tajícím sněhem přitom podle těchto podmínek spadá do krytí jen tehdy, když současně došlo k poškození střechy nebo konstrukce.
Právě tady se láme řada očekávání. Majitel vidí mokrou skvrnu na stropě a předpokládá, že ji způsobil sníh. Pojišťovna ale může zkoumat, zda sníh střechu fyzicky poškodil, nebo zda voda pronikla dovnitř kvůli dlouhodobě špatnému stavu krytiny, netěsnému napojení či zanedbané údržbě. Vypadá to jako slovíčkaření, dokud člověk neřeší skutečnou opravu.
Smlouva rozhoduje víc než název balíčku
Před podpisem pojištění se vyplatí projít několik konkrétních bodů. Zkontrolujte, zda se krytí vztahuje na rodinný dům, bytový dům, garáž nebo jen vybrané stavební části. U střechy si pohlídejte krytinu, nosnou konstrukci, komíny, oplechování, okapy, svody a střešní okna. Někdy jsou některé součásti zahrnuté v pojištění nemovitosti, jindy se řeší samostatně nebo mají vlastní limity.
Pozornost si zaslouží také spoluúčast. Škoda za několik tisíc korun může po jejím odečtení znamenat jen malou pojistnou výplatu, zatímco u poškozené střechy může být problém opačný: limit nebude stačit na opravu celé konstrukce. U starších domů se navíc vyplatí ověřit, zda smlouva počítá s novou cenou, nebo s časovou hodnotou. Rozdíl mezi cenou nové krytiny a hodnotou opotřebované střechy může být citelný.
Pojišťovna může při likvidaci posuzovat i údržbu nemovitosti. Uvolněné tašky, zanesené okapy nebo dlouhodobě neřešené zatékání oslabují pozici majitele. Neznamená to, že každá starší střecha je nepojistitelná. Znamená to ale, že fotografie jejího stavu, doklady o opravách a pravidelné kontroly mohou později sehrát významnou roli.
Rozsah rizika není zanedbatelný. Kooperativa v roce 2025 evidovala 70 000 škod na majetku, z toho 11 000 škod způsobených počasím. Čísla sama neopraví poškozenou střechu, ukazují však, že nejde o okrajový problém několika smolných domácností.
Když bouřka nebo sněhová nadílka škodu způsobí, nejprve zabezpečte místo proti dalšímu poškození, pokud je to bezpečné. Pořiďte fotografie a uschovejte poškozené části, dokud pojišťovna nebo její technik nepotvrdí další postup. S opravou není dobré čekat bezdůvodně, ale rozsáhlejší zásah by měl být zdokumentovaný a předem konzultovaný.
Střecha bývá nejdražší částí domu, kterou člověk většinu roku téměř nevnímá. Stačí několik minut krupobití a klid nad hlavou se změní v seznam řemesel, materiálu a účtů. Dobře nastavená smlouva proto stojí hlavně na detailech, které se při běžném čtení snadno přehlédnou.



