
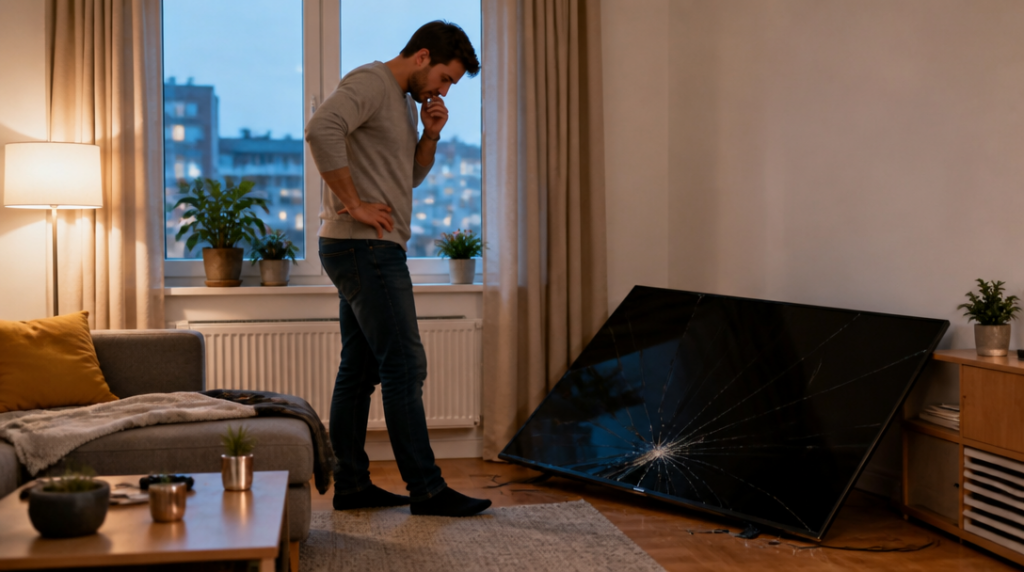
Večer, který měl skončit u filmu, se promění v nepříjemné ticho. Dítě zavadí o kabel, televize spadne ze stolku a obrazovka zčerná. Majitel vytáhne smlouvu o pojištění domácnosti a hledá větu, která slibuje pomoc. Jenže právě tady často přichází vystřízlivění: pojištěná domácnost neznamená automaticky pojištěnou televizi proti všemu.
Nárok na plnění nevzniká proto, že elektronika přestala fungovat. Vzniká tehdy, když se stane událost, kterou konkrétní smlouva skutečně kryje.
Televize není součást zdi, a proto nestačí pojištění stavby
První zádrhel se objevuje ještě před samotnou nehodou. Televize patří mezi vybavení domácnosti, nikoli mezi stavební součásti nemovitosti. Kdo si sjedná pouze pojištění stavby, může mít chráněné například zdi, střechu nebo pevně zabudované části domu, ale běžnou elektroniku tím nepojistí.
Pro televizi, herní konzoli, počítač nebo domácí spotřebiče je potřeba pojištění vybavení domácnosti. Právě z něj se obvykle posuzuje škoda na věcech, které lze z bytu či domu odnést. Rozdíl může působit jako slovíčkaření, dokud se nerozbije zařízení za několik desítek tisíc korun.
Při sjednávání proto nestačí vybrat produkt s názvem „pojištění domácnosti“ a dál nic neřešit. Rozhodující je obsah smlouvy, rozsah krytí, limity a výluky. Název produktu může znít široce, pojistné podmínky už bývají mnohem přesnější.
Rozbití po nehodě ano, pomalé dosloužení ne
Nárok typicky vzniká při náhlém poškození nebo zničení způsobeném nahodilou událostí. Televize spadne, poškodí ji přepětí, zasáhne ji voda z prasklého potrubí nebo ji zničí jiná událost zahrnutá ve smlouvě. Pojišťovna pak posuzuje nejen výsledek, ale také příčinu a okolnosti škody.
Běžné opotřebení plnění nezakládá. Stejně tak nestačí každá technická porucha. Když po letech odejde podsvícení, začne se přehřívat napájecí zdroj nebo televizor jednoduše přestane reagovat, nemusí jít o pojistnou událost. Pojištění není předplacený servis ani automatická náhrada za zařízení, které dosloužilo.
Tady vzniká nepohodlná otázka: není někdy pojištění elektroniky jen drahým očekáváním, že někdo jiný zaplatí běžné riziko vlastnictví? U starší televize může být odpověď klidně ano. U drahého zařízení, které poškodí voda, požár nebo prudký elektrický výboj, už může mít krytí podstatně větší smysl.
Prodloužená záruka má jiná pravidla než běžné krytí domácnosti
Některé smlouvy řeší technické poruchy prostřednictvím připojištění prodloužené záruky. Kooperativa ve svých podmínkách účinných od ledna 2026 uvádí televizi mezi spotřebiči, na které se prodloužená záruka vztahuje. Neznamená to však, že se automaticky vztahuje na každý přístroj v domácnosti.
U tohoto krytí musí být spotřebič zakoupen jako nový v Evropské unii, nacházet se v místě pojištění a nesloužit k podnikání. Televizor používaný v provozovně nebo pořízený mimo uvedený rámec se tedy může posuzovat jinak než běžný přístroj v obývacím pokoji.
Rozdíl mezi pojištěním proti nahodilému poškození a prodlouženou zárukou je praktický. První varianta míří na událost, která zařízení poškodí zvenčí nebo v důsledku konkrétního rizika. Prodloužená záruka se může týkat poruch, které nastanou při běžném používání po skončení zákonné či smluvní záruky. Ani zde ale není prostor pro volný výklad: rozhoduje přesné znění podmínek.
Limity umí zmenšit plnění rychleji než samotná škoda
I uznaná škoda nemusí znamenat proplacení celé opravy nebo ceny nového přístroje. Do hry vstupuje pojistná částka, limit pro konkrétní typ elektroniky, spoluúčast a způsob výpočtu hodnoty zařízení. U starší televize může pojišťovna pracovat s její aktuální hodnotou, nikoli s cenou nového modelu.
Odlišně nastavené limity ukazují příklady z trhu. UNIQA kryje elektroniku při dočasném pobytu v Evropě nejvýše do 10 procent sjednané pojistné částky domácnosti. U domácích spotřebičů stanovuje limit na opravu 5 000 korun, u zdrojů tepla 10 000 korun. Taková hranice může stačit na menší zásah, ale u moderního televizoru se oprava snadno dostane výš.
Představa, že pojišťovna vždy zaplatí opravu do plné ceny zařízení, proto bývá mylná. U drahé elektroniky se vyplatí sledovat nejen to, zda je pojištěná, ale také kolik může pojišťovna maximálně uhradit a zda se limit vztahuje na jednu událost, jeden přístroj nebo celé pojistné období.
Co rozhoduje při likvidaci škody
Po nahlášení škody bude pojišťovnu zajímat, co se stalo, kdy k tomu došlo a jaké zařízení bylo poškozeno. Pomáhá doklad o koupi, výrobní číslo, fotografie poškození nebo vyjádření servisu. U elektroniky je důležité nechat přístroj v původním stavu, pokud to není nebezpečné, a neobjednávat opravu dřív, než pojišťovna stanoví další postup.
Popis události by měl být věcný. Jinak se vysvětluje televize zničená při úniku vody a jinak přístroj, který po letech přestal fungovat. Záměna běžné poruchy za pojistnou událost může vést k zamítnutí plnění a zbytečnému dohadování.
Největší chybu lidé často udělají už při uzavření smlouvy: předpokládají, že slovo „domácnost“ pokryje všechno, co je doma. U televize rozhoduje mnohem méně poetická trojice — správný typ pojištění, konkrétní příčina škody a limity napsané drobným písmem.



