
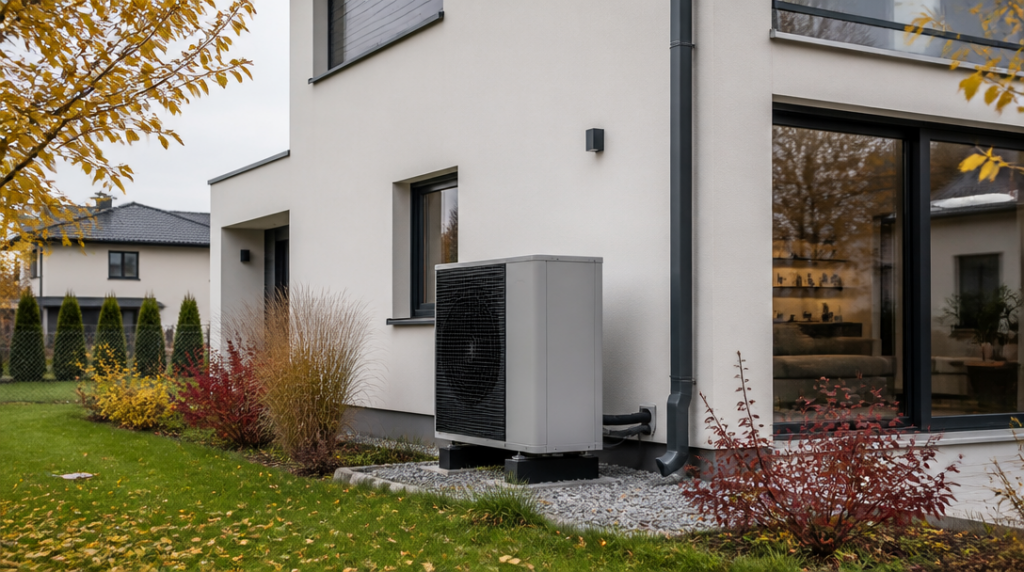
Je tepelné čerpadlo automaticky pojištěné spolu s domem, nebo potřebujete zvláštní připojištění? Odpověď závisí na tom, kde zařízení stojí, jak je upevněné a co přesně vaše pojistná smlouva považuje za stavbu.
Pevně instalované zařízení obvykle patří k domu
Tepelné čerpadlo pevně instalované na stavbě se zpravidla posuzuje jako její součást. Pojištění domu pak může pokrývat stejná rizika jako u samotné budovy, například požár, vichřici, krupobití nebo vodovodní škody, podle konkrétní smlouvy.
Neznamená to ale, že je automaticky kryté úplně všechno. Základní pojištění stavby obvykle řeší především škody způsobené vyjmenovanými riziky. Porucha kompresoru, elektroniky nebo řídicí jednotky bez vnější příčiny může spadat do jiné části pojištění, případně nemusí být kryta vůbec.
Rozdíl je podobný jako mezi prasklým oknem po krupobití a lednicí, která po letech přestane chladit. První případ může být pojistná událost, druhý často jen běžné opotřebení.
Po instalaci zkontrolujte pojistnou částku
Nové tepelné čerpadlo může hodnotu domu zvýšit o desítky až stovky tisíc korun. Po montáži proto nestačí jen založit fakturu do šuplíku. Pojistná částka stavby by měla odpovídat její aktuální hodnotě včetně technologií, které jsou k ní pevně připojené.
Při nízko nastavené částce hrozí podpojištění. Pokud je pojistná částka nejméně o 20 procent nižší než skutečná hodnota majetku, může pojišťovna krátit plnění i u škody, která se týká jen části domu.
Příklad je jednoduchý. Dům včetně pevně instalovaného čerpadla má hodnotu deset milionů korun, ale pojištěný je pouze na 7,5 milionu. Při škodě za 200 tisíc korun nemusí pojišťovna vyplatit celou částku. Přesný výpočet se řídí smluvními podmínkami, podpojištění však může bolet podobně jako samotná oprava.
Změnu hodnoty nemovitosti oznamte pojišťovně a nechte si potvrdit úpravu smlouvy. U některých produktů se pojistná částka pravidelně valorizuje, přesto není rozumné spoléhat jen na automatické navyšování. Rozsáhlá modernizace nebo nový zdroj vytápění může běžný inflační nárůst převýšit.
Kdy dává smysl připojištění strojního zařízení
Samostatné připojištění strojních zařízení se hodí tehdy, když chcete chránit čerpadlo i proti vnitřní mechanické nebo elektrické poruše. Takové krytí bývá širší než běžné pojištění stavby, zároveň ale mívá přesně stanovené podmínky, výluky a limity.
U některých smluv platí pro tepelné čerpadlo věkový limit 20 let. Rozhodující může být rok prvního uvedení do provozu, případně rok výroby. U staršího zařízení proto nemusí být možné připojištění sjednat, nebo se na něj už nebude vztahovat.
Před podpisem si ověřte také spoluúčast, maximální částku plnění a způsob výpočtu stáří. Důležitá bývá dokumentace k montáži, pravidelný servis a doklad o odborném uvedení do provozu. Chybějící záznamy mohou při likvidaci škody zkomplikovat dokazování, i když samy o sobě ještě automaticky neznamenají zamítnutí nároku.
Asistence není totéž co pojištění poruchy
Některé pojistné produkty nabízejí asistenční službu, která může opravit tepelné čerpadlo i po skončení záruky. To je praktická pomoc ve chvíli, kdy zařízení přestane fungovat uprostřed topné sezony.
Asistence však obvykle nehradí pravidelný servis, revize ani modernizaci zařízení. Nejde tedy o předplacenou údržbu ani o záruku na všechny součástky. Podmínky mohou určovat maximální cenu výjezdu, limit práce technika i dostupnost náhradních dílů.
Rozdíl si hlídejte hlavně při porovnávání nabídek. Pojistka s asistenční linkou nemusí poskytovat stejné krytí jako připojištění strojních rizik. Jedna služba zajistí technika, druhá může uhradit opravu poškozeného zařízení.
Čerpadlo umístěné mimo dům
Venkovní jednotka stojící na pozemku vedle domu se nemusí automaticky počítat jako součást hlavní stavby. V pojistné smlouvě může být vedena jako vedlejší stavba. Pro takové objekty bývá stanoven samostatný limit, který se uplatní bez dalšího sjednání.
To může být problém u dražší instalace. Pokud venkovní jednotka, technologie v technické místnosti a související konstrukce představují vysokou hodnotu, zkontrolujte, zda limit pro vedlejší stavby stačí. Nízký limit může znamenat, že pojišťovna uhradí jen část škody.
Pozornost si zaslouží také způsob upevnění. Jinak se může posuzovat zařízení pevně spojené se základy nebo fasádou a jinak jednotka postavená na volně položeném podstavci. Rozhodují definice ve smlouvě, nikoli jen to, že čerpadlo stojí několik metrů od domu.
Byt má jiná pravidla než rodinný dům
U bytu se venkovní tepelné čerpadlo může objevit v pojištění domácnosti jako stavební součást. Takové krytí však bývá omezeno limitem pro stavební součásti. U hodnotnějšího zařízení proto může být nutné individuální připojištění.
Majitel bytu by měl současně zjistit, co pojišťuje společenství vlastníků a co musí krýt sám. Společná pojistka domu může chránit konstrukce a společné části, nemusí ale pokrývat konkrétní technologii patřící jednomu bytu. Rozhodující je vlastnictví zařízení, jeho umístění a formulace pojistných podmínek.
Co si před sjednáním ověřit
Nechte si písemně potvrdit, zda je tepelné čerpadlo vedeno jako součást stavby, vedlejší stavba, nebo vybavení domácnosti. Zkontrolujte také pojistnou částku po instalaci, limity, spoluúčast a věkovou hranici pro strojní připojištění.
Ptejte se na krytí krádeže, vandalismu, přepětí, zkratu, přímého úderu blesku i poškození mrazem. U venkovní jednotky může hrát roli oplocení pozemku nebo způsob zabezpečení. U technologie napojené na internet se vyplatí ověřit i požadavky na odbornou montáž a údržbu.
Smlouva by měla odpovídat skutečnému zařízení, ne představě, jakou měl dům před rekonstrukcí. Změna zdroje vytápění je přesně ten okamžik, kdy má smysl pojistku otevřít, projít jednotlivé limity a upravit ji dřív, než přijde první silná bouřka nebo drahá porucha.



