
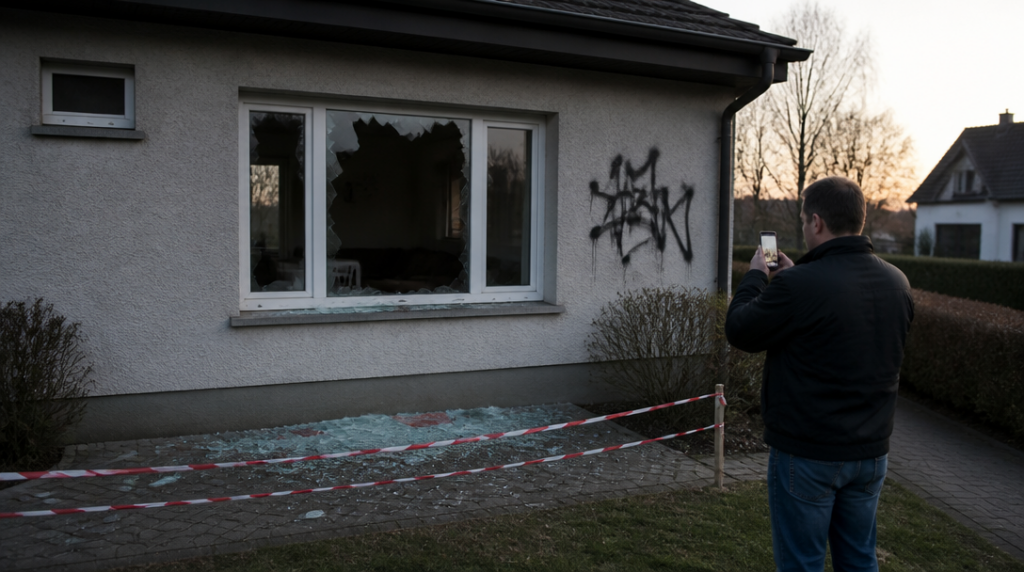
V pondělí ráno našel Petr na kapotě auta dlouhý vryp. Na parkovišti nestála žádná kamera, kolemjdoucí nic neviděl a pachatel zmizel beze stopy. Petr zavolal pojišťovně, čekal jednoduché vyřízení a za pár dní zjistil, že jeho smlouva vandalismus vůbec nekryje.
Právě tady začíná nejčastější omyl. Lidé si sjednají pojištění majetku nebo havarijní pojištění a mají pocit, že každé poškození automaticky spadá pod ochranu. Vandalismus ale nebývá samozřejmou součástí každé smlouvy. Musí v ní být výslovně zahrnutý, případně sjednaný jako připojištění.
Co pojišťovna považuje za vandalismus
Vandalismem se obvykle rozumí úmyslné poškození nebo zničení pojištěné věci. Nemusí přitom jít o vloupání. Někdo může rozbít okno domu, poškodit plot, posprejovat fasádu nebo vyrýt nápis do dveří, aniž by se pokusil cokoli ukrást.
Tohle rozlišení má praktický význam. Pojištění proti odcizení nemusí pokrýt samotné poškození věci, pokud se nic neztratilo. Stejně tak obecné pojištění domácnosti nemusí obsahovat ochranu proti úmyslnému ničení. Rozhodující není název produktu v reklamě, ale konkrétní formulace ve smlouvě a pojistných podmínkách.
Nepříjemná otázka zní: Kolik lidí si smlouvu skutečně přečte dřív, než ji potřebuje? Většina až ve chvíli, kdy na dveřích objeví prasklinu a na účtu čeká několikatisícová oprava. Tehdy už bývá pozdě zjišťovat, co přesně si člověk koupil.
Nezjištěný pachatel nemusí znamenat konec nároku
Pachatel často zůstane neznámý. To samo o sobě nemusí vést k zamítnutí pojistného plnění. Některé smlouvy výslovně počítají s vandalismem i tehdy, když se pachatele nepodaří zjistit.
Pojišťovna však bude chtít událost doložit. Pomoci mohou fotografie poškození, záznam policie, svědectví sousedů nebo kamerové záznamy. Nejde o formalitu. Pojišťovna potřebuje odlišit úmyslné poškození od běžného opotřebení, špatné údržby nebo škody, která vznikla úplně jinak.
Policii je vhodné kontaktovat zejména tehdy, když jde o úmyslný čin, větší škodu nebo poškození společného či veřejně přístupného majetku. Protokol nemusí automaticky znamenat, že pojišťovna zaplatí, ale může být důležitým podkladem pro posouzení případu.
Co udělat hned po zjištění škody
Poškození nejprve vyfoťte. Udělejte celkové snímky místa i detailní záběry škrábanců, prasklin, rozbitých částí a okolí. Fotografie pořizujte ještě před úklidem a opravou, pokud nehrozí další škoda nebo nebezpečí.
Potom událost bez zbytečného odkladu nahlaste pojišťovně. Ta může požadovat doklad o vlastnictví, původní fakturu, fotografie a rozpis nákladů na opravu. U některých případů si vyžádá také prohlídku poškozené věci nebo cenovou nabídku od opravny.
S opravou nespěchejte víc, než je nutné. Pokud je třeba zabezpečit rozbité okno nebo uzamknout poškozený objekt, udělejte jen nezbytný zásah a vše zdokumentujte. Úplná oprava před prohlídkou může zkomplikovat dokazování rozsahu škody.
Limity, spoluúčast a plot, který může rozhodnout
Ani platné krytí vandalismu neznamená, že pojišťovna uhradí celou fakturu. Smlouva může obsahovat spoluúčast, horní limit nebo zvláštní podmínky pro věci uložené venku. U některých aktuálních podmínek se například u vandalismu či odcizení objevuje limit 20 000 korun na jednu událost, jestliže se majetek nachází na oploceném pozemku s plotem vysokým nejméně 150 centimetrů a s uzamčenou brankou nebo vraty.
Taková podmínka může působit přehnaně, dokud člověk nezjistí, že pojišťovna rozlišuje mezi volně přístupnou věcí u chodníku a majetkem zabezpečeným na pozemku. Z pohledu pojišťovny nejde jen o to, že někdo něco poškodil, ale také o míru zabezpečení a riziko, které smlouva skutečně zahrnuje.
Problém nastává u trampolín, zahradního nábytku, soch, kol nebo stavebního materiálu. Věc může stát na vlastním pozemku, ale pokud podmínky vyžadují konkrétní oplocení, uzamčení nebo jiný způsob zabezpečení, samotné vlastnictví pozemku nestačí.
Kdy může pojišťovna plnění odmítnout
Důvodem bývá chybějící připojištění, překročení limitu, nezaplacené pojistné nebo porušení bezpečnostních podmínek. Potíže může způsobit také škoda, která vznikla postupně, například dlouhodobým zanedbáním údržby, a ne jednorázovým úmyslným útokem.
Pojišťovna může krátit plnění i tehdy, když poškozený výrazně ztíží šetření události. Neznamená to, že člověk nesmí uklidit střepy nebo provizorně zakrýt otvor. Musí ale zachovat důkazy a umět vysvětlit, co se stalo a jaký zásah provedl.
Když pojišťovna nárok zamítne, vyžádejte si písemné odůvodnění. Z něj by mělo být patrné, o které ustanovení smlouvy se rozhodnutí opírá. Teprve potom lze rozumně posoudit, zda má smysl dodat další dokumenty, podat námitku nebo se obrátit na odborníka.
Promlčení není nekonečné
S řešením škody není dobré čekat měsíce. U pojištění PVZP se nárok na pojistné plnění promlčuje nejpozději za tři roky, konkrétní lhůty a pravidla se však řídí smlouvou a příslušnými pojistnými podmínkami. Rozhodující proto není obecná zkušenost souseda ani rada z internetové diskuse, ale dokumenty k vlastnímu pojištění.
Vandalismus se často bere jako drobná nepříjemnost, dokud účet za opravu nepřekročí několik tisíc korun. Teprve tehdy je vidět, že nejde jen o otázku pachatele, ale o přesně nastavené hranice pojištění: co bylo chráněné, kde to stálo, jak bylo místo zabezpečené a co jste udělali bezprostředně po škodě.



