
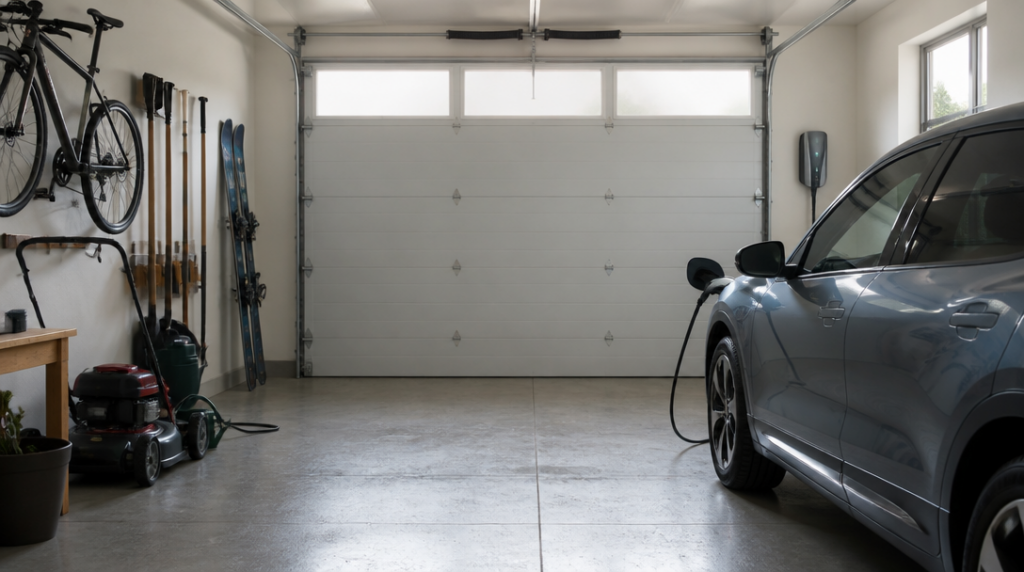
Vztahuje se pojištění domácnosti na drahé kolo, sekačku a nářadí, když je máte zamčené v garáži – a co se stane, pokud zloděj ukradne i auto? Právě u garáže se často ukáže, že představa „mám pojištěnou domácnost, takže je kryté všechno kolem domu“ je poněkud odvážná.
Pojištění domácnosti obvykle chrání movité věci, tedy vybavení, které lze z bytu nebo domu odnést. Garáž jako stavba do této kategorie nespadá. Ta se pojišťuje podobně jako dům, například v rámci pojištění nemovitosti nebo jako vedlejší stavba. Obsah garáže je jiná kapitola a může patřit do pojištění domácnosti, ovšem jen za podmínek uvedených ve smlouvě.
Rozhodující bývá také adresa. Garáž, která je součástí domu, v němž bydlíte, bývá do pojištění domácnosti zahrnuta. U Kooperativy se například garáž u vlastního domu počítá do pojištění domácnosti, zatímco garáž na jiné adrese vyžaduje připojištění. Samotné vlastnictví tedy nestačí. Garáž přes ulici nebo v řadě samostatných objektů může být z pohledu pojišťovny úplně jiným rizikem než místnost přiléhající k domu.
Co v garáži pojištění domácnosti obvykle řeší
Kryté mohou být věci uložené v garáži, sklepě, na balkoně nebo v jiných vedlejších prostorech. Typicky jde o jízdní kola, lyže, sportovní vybavení, zahradní techniku, nářadí, elektroniku nebo sezónní věci. Neznamená to ale, že pojišťovna při každé škodě automaticky vyplatí jejich plnou cenu.
Nejprve se posuzuje příčina škody. Jiná pravidla platí pro krádež, jiná pro požár, vodu, vichřici nebo vandalismus. U krádeže může být podmínkou překonání zabezpečení, uzamčené dveře nebo určitý typ zámku. Otevřená garáž, vrata ponechaná bez dozoru nebo věci položené před objektem se do jednoduchého příběhu o vloupání nemusí vejít.
Pak přichází na řadu limity. Pokud máte v garáži kolo za desítky tisíc, profesionální sekačku a vybavení pro několik sportů, nemusí stačit obecný limit pro věci ve vedlejších prostorách. Některé smlouvy navíc stanovují zvláštní podlimity pro kola, elektroniku, cennosti nebo věci uložené mimo obytnou část.
Při pořízení nové sekačky, kola, lyží nebo wallboxu se proto může změnit potřebná výše pojištění. Allianz upozorňuje, že nový majetek je třeba promítnout do pojistného limitu, jinak hrozí podpojištění. To není jen úřednický termín. Když hodnota vybavení domácnosti výrazně vzroste, pojišťovna může plnění krátit, protože smlouva už neodpovídá skutečné hodnotě majetku.
Rozdíl dělá také způsob ocenění. U některých produktů se vychází z ceny nové věci, jinde se přihlíží ke stáří a opotřebení. PVZP má ve variantě MAXI krytí nových věcí v aktuálních cenách bez amortizace. KB Pojišťovna zase uvádí krytí věcí v garáži, sklepě i zahradním domku v ceně nových věcí do výše sjednané pojistné částky. Taková formulace zní příznivě, ale pořád platí horní limit a ostatní podmínky smlouvy.
U starého kola poškozeného pádem se navíc neřeší jen to, kolik stálo při nákupu. Význam může mít jeho současný stav, doklady o pořízení i způsob, jakým ke škodě došlo. Účtenka není kouzelná vstupenka k plné náhradě, ale bez ní se hodnota věci prokazuje hůř.
Garáž, automobil a věci, na které se zapomíná
Samotná garáž se pojišťuje jako nemovitost nebo vedlejší stavba. Pojištění domácnosti může krýt její vnitřní vybavení, nikoli automaticky vrata, zdivo, střechu nebo pevně zabudované části. U wallboxu proto záleží na jeho zařazení, způsobu instalace i konkrétní smlouvě. Přenosné vybavení a pevná součást stavby nejsou totéž, i když obojí visí na stejné zdi.
Častý omyl se týká automobilu. Auto zaparkované v garáži nebývá běžně kryté pojištěním domácnosti ani pojištěním garáže. Krádež, poškození při nehodě nebo vandalismus řeší havarijní pojištění podle rozsahu sjednaného krytí. Garáž tedy může být zabezpečená, pojištěná a přesto z ní může zmizet vůz bez nároku na plnění z domácnosti.
Podobně problematické bývají pracovní nástroje používané k podnikání, zboží určené k prodeji, hotovost nebo věci patřící jiné osobě. Pojištění domácnosti je nastavené především na běžné vybavení domácnosti. Jakmile garáž začne připomínat malý sklad firmy, dílnu nebo půjčovnu sportovního vybavení, běžná smlouva může být krátká.
Praktická kontrola není složitá: sepište si dražší věci v garáži, odhadněte jejich novou hodnotu, ověřte, zda je garáž na stejné adrese jako domácnost, a projděte limity pro vedlejší prostory. Pak si všimněte zabezpečení. Pojišťovna může mít jiný pohled na zamčené plastové dveře, dálkově ovládaná vrata a samostatný objekt na zahradě. Právě v těchto detailech se často rozhodne, jestli pojištění pomůže, nebo zůstane jen hezky znějící položkou ve smlouvě.



