
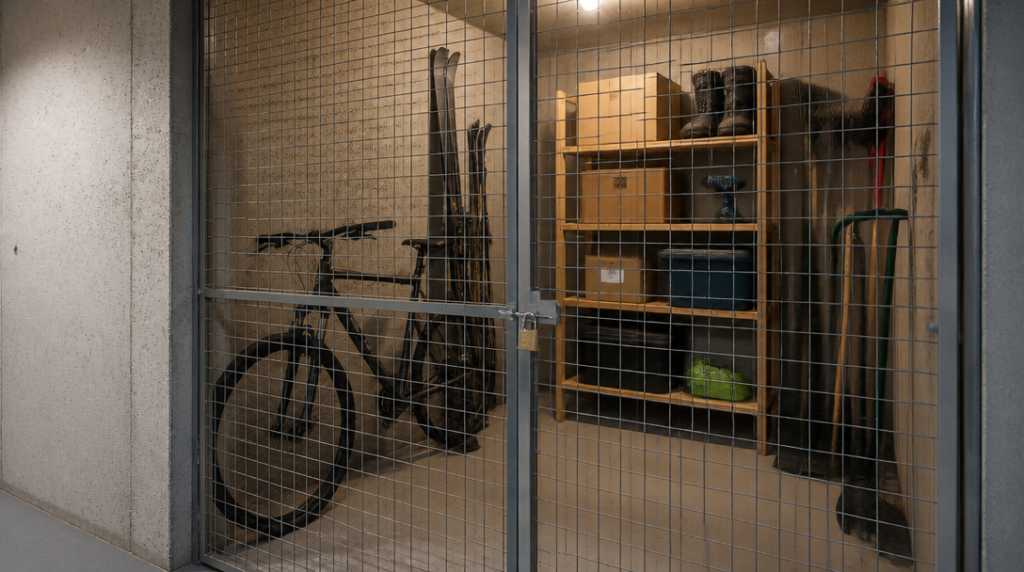
Ve sklepě zmizí kolo, vrtačka a krabice se zimními věcmi. Zůstane po nich prázdné místo, pár škrábanců na dveřích a nepříjemná otázka: zaplatí to pojišťovna, nebo si člověk právě pořídil velmi drahou lekci z opatrnosti?
Sklep může být součástí pojištění domácnosti, ale ne automaticky bez podmínek. Pojištění se obvykle vztahuje na movité věci uložené ve vedlejších či příslušenstvích domácnosti. Samotná sklepní kóje, její zdivo nebo dveře spadají do jiné oblasti – do pojištění stavby či nemovitosti.
Co se ve sklepě běžně pojišťuje
Typickými kandidáty jsou jízdní kola, sportovní vybavení, nářadí, zahradní technika nebo sezónní věci. Do této skupiny mohou patřit také lyže, dětské vybavení a další předměty, které by v bytě překážely rychleji než host po třetím talíři chlebíčků.
Pojišťovna ale nehodnotí jen to, zda věc stála ve sklepě. Sleduje také, jaký druh prostoru to byl, jaké riziko nastalo a jaké limity obsahuje konkrétní smlouva. Krádež, poškození vodou nebo požár mohou mít odlišné podmínky a výluky.
Zásadní rozdíl představuje sklep, který užívá pouze jedna domácnost, a společný nebytový prostor. Výlučně užívaná sklepní místnost bývá z pohledu zabezpečení v příznivější pozici. Společná kolárna nebo kočárkárna je rizikovější, protože se k ní dostává více lidí a pojišťovna tomu přizpůsobuje rozsah krytí.
Limity se počítají z pojištění domácnosti
U Kooperativy jsou věci ve výlučně užívaném sklepě kryty do 30 procent pojistné částky domácnosti. Ve společném nebytovém prostoru činí limit 10 procent. Kdo má domácnost pojištěnou na 600 000 korun, nemůže tedy automaticky počítat s tím, že ve společné sklepní místnosti má krytí za stejnou částku. Limit by v tomto případě odpovídal 60 000 korunám.
ČSOB Pojišťovna používá podle varianty pojištění jiné hranice. U příslušenství domácnosti jde o 30 procent u varianty STANDARD, 40 procent u DOMINANT a PREMIANT a 60 procent u PREMIANT PLUS. Rozdíl mezi jednotlivými balíčky tak nemusí být vidět jen při pohledu na roční cenu. Projeví se hlavně ve chvíli, kdy sklep přestane být nudným koutem na staré krabice.
Konkrétní podmínky se mohou lišit i podle toho, zda je prostor součástí domu, bytového domu nebo jiného objektu. Pojistná smlouva proto není dekorace do šanonu. Právě v ní bývá napsáno, co se považuje za vedlejší prostor a jak se počítá maximální plnění.
Společné prostory mají užší ochranu
Allianz mezi vedlejší prostory výslovně řadí sklep, komoru a garáž. U společných prostor zmiňuje především dětské kočárky a invalidní vozíky. To neznamená, že každý předmět ponechaný ve společné místnosti automaticky získá stejnou ochranu jako věc uložená v bytě.
Rozdíl je praktický. Kolo zamčené ve vlastní sklepní kóji může být posuzováno jinak než kolo volně odstavené ve společné kolárně. Někdy rozhoduje nejen zámek, ale i dveře, přístup dalších osob a způsob, jakým se prostor běžně používá. Sklepní chodba, kde se střídají sousedé jako na nádraží, nebývá pro drahé vybavení ideálním depozitářem.
Doklady mohou rozhodnout o výplatě
U Kooperativy platí u jednotlivé věci obecně limit bez omezení, ovšem bez dokladů o vlastnictví a hodnotě je uveden limit 75 000 korun. U dražšího kola, elektrokola, profesionálního nářadí nebo zahradní techniky proto dává smysl uchovat fakturu, účtenku, záruční list a případně fotografie.
Fotografie přitom nemusí vzniknout až po škodě. Zachycení vybavení uloženého ve sklepě může pomoci prokázat, co se v prostoru skutečně nacházelo. Hodí se také poznamenat si výrobní čísla, pokud je předmět má. Pojišťovna nepotřebuje literární portrét každé vrtačky, ale neurčité tvrzení „byla tam nějaká modrá“ jí práci výrazně neusnadní.
Doklady mají význam také kvůli hodnotě věci. U dražšího vybavení se bez nich hůř určuje, zda šlo o běžný model, nebo o kus, který stál několikanásobně víc. Při likvidaci škody pak nemusí stačit samotné tvrzení vlastníka.
Stáří vybavení mění výši náhrady
Některé pojišťovny nerozhodují jen podle pořizovací ceny. U Allianz se u variant NORMAL a OPTIMAL u elektrospotřebičů a sportovních potřeb starších než pět let používá časová cena. U oblečení, obuvi a prádla se tento přístup týká věcí starších než tři roky.
Časová cena zohledňuje stáří a opotřebení. Staré lyže tedy nemusí být oceněny stejně jako nové, i když jejich majitel na původní cenovku vzpomíná s dojetím. U vybavení uloženého ve sklepě to může hrát významnou roli, protože právě sezónní věci tam často přečkávají několik let bez větší pozornosti.
Před uzavřením pojištění se vyplatí projít sklep jako inventuru, ne jako archeologický výzkum. Stačí si sepsat hodnotnější věci, zkontrolovat, zda odpovídají podmínkám smlouvy, a ověřit limity pro prostor, který skutečně používáte. Jinak může být sklep plný majetku, ale pojistné krytí zůstane překvapivě malé.



