
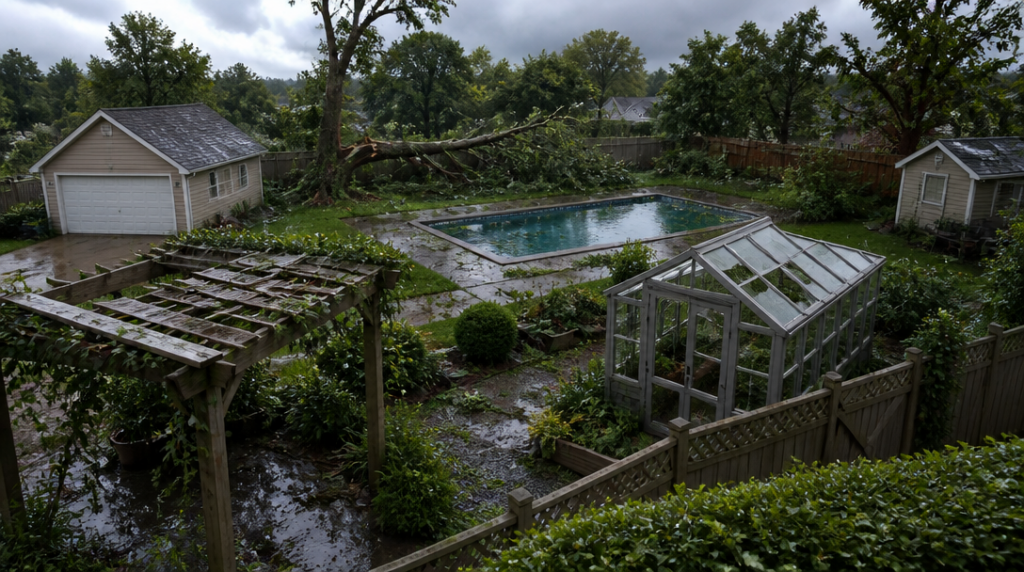
Představte si sobotní ráno po pořádné bouřce. Na zahradě leží polámané větve, skleník má rozbité tabulky a vítr převrátil část pergoly. Dům naštěstí vydržel, jenže oprava všeho kolem něj může stát desítky tisíc korun. Právě tady se ukazuje, proč nestačí řešit v pojistné smlouvě jen hlavní stavbu.
Vedlejší stavby bývají pro pojištění trochu záludné. Některé pojišťovna zahrne automaticky, jiné je potřeba uvést samostatně a u dalších záleží na konkrétním balíčku nebo sjednaném limitu. Stejně se může lišit i výklad toho, co všechno do této kategorie patří.
Garáž, pergola i bazén mohou být součástí pojištění
Nejčastěji se mluví o garáži, kůlně, stodole nebo hospodářské budově. Tím ale seznam zdaleka nekončí. Mezi vedlejší stavby mohou patřit také pergola, altán, skleník, bazén, oplocení, studna nebo septik. U některých produktů se počítá rovněž s podzemním sklípkem, opěrnými zdmi, zahradní sprchou, tepelným čerpadlem či čističkou odpadních vod.
Rozdíl je hlavně v tom, jak jsou jednotlivé prvky na pozemku umístěné a jak je pojišťovna definuje ve svých podmínkách. Samostatně stojící garáž se posuzuje jinak než garáž, která tvoří součást domu. Pergola připevněná k hlavní stavbě může spadat do jiného režimu než lehká konstrukce postavená volně na zahradě. U bazénu zase záleží, zda pojištění řeší samotnou konstrukci, technologii, zastřešení, nebo také škody způsobené únikem vody.
Do smlouvy se mohou dostat i technická zařízení, která člověk při sjednávání pojištění snadno přehlédne. Allianz mezi možné vedlejší stavby a související prvky řadí například studnu, septik, skleník, altán, podzemní sklípek, opěrné zdi, zahradní sprchu, tepelné čerpadlo, čističku odpadních vod nebo samostatně umístěné fotovoltaické panely. Právě fotovoltaika bývá dobrým příkladem věci, u které se vyplatí ověřit přesné podmínky: panely na střeše mohou být řešeny jinak než panely umístěné na samostatné konstrukci v zahradě.
ČSOB Pojišťovna mezi vedlejší stavby uvádí samostatně stojící garáž, pergolu, bazén, oplocení a hospodářskou budovu. ČPP umožňuje sjednat vedlejší stavby až pro tři různá místa pojištění a zmiňuje mimo jiné garáž, stodolu, oplocení, bazén, studnu, septik, kůlnu, skleník nebo plynový zásobník. To se hodí třeba majiteli domu, který má část vybavení na jiné parcele, případně vlastní rekreační objekt a další pozemek.
Když si člověk pročítá seznam staveb, někdy zjistí, že na zahradě má skoro malou infrastrukturu obce. Studna, retenční nádrž, plot, sklad dřeva, skleník a přístřešek pro auto se nasčítají rychleji, než by čekal.
Automatické krytí neznamená neomezenou ochranu
Některé pojišťovny neuvedené vedlejší stavby kryjí automaticky, ale obvykle jen do určitého procenta pojistné částky hlavní stavby. To může být pohodlné při sjednání smlouvy, zároveň však snadno vznikne falešný pocit, že je zahrnuto všechno a v dostatečné hodnotě.
UNIQA například automaticky kryje neuvedené vedlejší stavby limitem 10 procent pojistné částky hlavní stavby v balíčcích MINI a PLUS. V balíčku EXTRA činí tento limit 25 procent. Jestliže je tedy hlavní stavba pojištěná na čtyři miliony korun, představuje desetiprocentní limit 400 tisíc korun a pětadvacetiprocentní limit jeden milion korun. Nejde ale o automatické potvrzení, že každá jednotlivá stavba bude proplacena v plné hodnotě. Rozhodují také další podmínky, rozsah rizik a případná spoluúčast.
ČSOB Pojišťovna zahrnuje nespecifikované vedlejší stavby do limitu pěti procent pojistné částky hlavní stavby. Současně umožňuje sjednat individuální limit. To může být praktičtější pro pozemek s dražší garáží, větším bazénem nebo rozsáhlejším oplocením, jehož hodnota by základní procentní limit snadno překročila.
Při sjednávání se proto vyplatí projít pozemek doslova očima. Co stojí u domu? Co je pevně spojené se zemí? Máte samostatnou garáž, zahradní domek, studnu nebo technologii k bazénu? A je oplocení skutečně zahrnuté, nebo se na něj vztahuje samostatný limit? Takové otázky zaberou pár minut, zatímco po škodě už se jejich řešení neobejde bez dokladů, fotografií a někdy i nepříjemného vyjednávání.
Pozornost si zaslouží také pojistná částka hlavní stavby. Když je dům pojištěný na příliš nízkou hodnotu, procentní limit pro vedlejší stavby bude nízký rovněž. U nové garáže, dražšího skleníku nebo moderní technologie pak nemusí stačit ani při zdánlivě vysoké pojistné částce.
Smlouva by měla odpovídat skutečnému stavu, ne vzpomínce na dobu, kdy na pozemku stála jen stará kůlna. Přibyla pergola, bazén nebo fotovoltaické panely? Změna se vyplatí zapsat hned. U některých pojišťoven lze stavbu uvést konkrétně, jinde se pracuje s balíčkem a limitem. Rozdíl mezi „je to někde zahrnuté“ a „vím přesně, na jakou částku a proti jakým rizikům“ může po vichřici znamenat hodně.



