
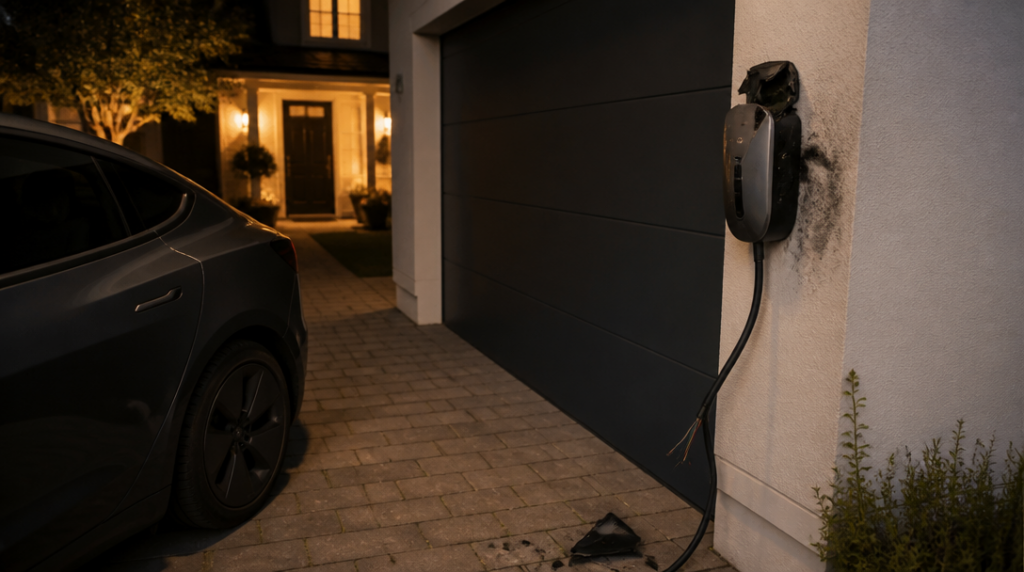
Na jedné straně stojí pečlivě zabezpečený wallbox připevněný ke zdi garáže, na druhé zařízení volně přístupné u domu, které zmizí přes noc. Majitelé obou mohou mít sjednané pojištění majetku, ale jejich šance na plné plnění se výrazně liší. Stačí přitom jediný detail: jak pojišťovna wallbox zařadí a co přesně považuje za krádež vloupáním.
Wallbox není jen větší nabíječka. Pro majitele elektromobilu představuje součást domácí infrastruktury, často za desítky tisíc korun, někdy i s náklady na instalaci, kabeláž a úpravu elektroinstalace. Přesto se při škodě nemusí posuzovat jako samostatná elektronika. Právě tady začíná nepříjemná otázka: chrání pojištění skutečně wallbox, nebo jen obecnou kategorii, do které se zařízení pojišťovně zrovna hodí?
Kde wallbox stojí, tam se rozhoduje
Zařízení umístěné mimo budovu nebo garáž může být posuzováno jako samostatná vedlejší stavba. Wallbox připevněný na stěně garáže naopak spadá pod limit určený pro vedlejší stavby. Nejde o slovíčkaření. Limit může být nastavený pro celou skupinu majetku, nikoli pouze pro nabíječku. Pokud se do stejné částky započítá třeba zahradní domek, oplocení nebo další vybavení, prostor pro náhradu škody se rychle zmenší.
Majitel si tak může myslet, že má wallbox pojištěný na jeho pořizovací cenu, zatímco smlouva pracuje s limitem pro vedlejší stavby. Při menší škodě to nemusí být vidět. U úplného odcizení nebo při kombinaci poškozené elektroinstalace a zničeného zařízení už ano.
Rozhoduje také, zda je wallbox součástí domu, garáže, nebo stojí samostatně na sloupku či konstrukci. Fotografie instalace, faktura a popis způsobu upevnění mohou později sehrát větší roli než sebejisté tvrzení, že „to přece bylo pojištěné“.
Krádež není totéž co zmizení
Pojišťovna obvykle nerozhoduje jen podle toho, že wallbox na místě není. U krádeže vloupáním se vyžaduje prokazatelné překonání překážky a vyšetřování Policií České republiky. Jestli někdo vnikne na pozemek nezjištěným způsobem a zařízení odmontuje, nemusí to být považováno za vloupání. Chybějící známky násilí pak mohou znamenat zásadní problém při uplatnění nároku.
To je moment, který mnoho lidí přehlédne. Uzamčená branka sama o sobě nemusí stačit, zvlášť pokud pachatel wallbox jednoduše odšroubuje z venkovní konstrukce. Jiná situace může nastat při poškození zámku, vypáčení krytu nebo násilném vniknutí do garáže. Rozdíl mezi těmito scénáři není akademický. Může rozhodnout o tom, zda pojišťovna vyplatí peníze, nebo případ uzavře jako událost mimo sjednané riziko.
Wallbox může být ukradený i bez jediného rozbitého okna — a právě to bývá nejdražší detail celého příběhu.
Lepší zabezpečení může zvýšit limit
Některé pojistné podmínky pracují s rozdílnými limity podle úrovně zabezpečení. U krádeže vloupáním může kvalitnější ochrana limit plnění zdvojnásobit, v některých případech dokonce až zpětinásobit. Zabezpečení tak není jen technická otázka pro montážní firmu. Může přímo ovlivnit, kolik peněz pojišťovna při škodě vyplatí.
Smysl může mít pevné uchycení, umístění v uzamykatelné garáži, vhodně chráněná kabeláž nebo prvky, které ztíží demontáž. Pojišťovna však nemusí uznat každé řešení jako splnění konkrétní podmínky. Rozhodující je formulace smlouvy, nikoli pocit, že zařízení visí na zdi dostatečně pevně.
Před sjednáním pojištění je proto rozumné zjistit, zda se požadavky týkají pouze domu, nebo také samostatného wallboxu. Některé podmínky mohou vyžadovat uzamčení, jiné pevné spojení s konstrukcí či další opatření. U venkovní instalace se vyplatí být podezřívavý. Pojištění sjednané podle ideálního scénáře bývá při skutečné škodě překvapivě křehké.
Poškození, vandalismus a spoluúčast
Krádež není jediný problém. Wallbox může někdo poškodit, záměrně zničit nebo vyřadit z provozu při pokusu o odcizení. U některých produktů existuje při škodě způsobené krádeží, poškozením nebo vandalismem nulová spoluúčast. To zní výrazně lépe než smlouva, u které majitel při každé události část nákladů doplácí ze svého.
Ani nulová spoluúčast ale neznamená neomezené plnění. Limity se mohou vztahovat k vedlejším stavbám, jednotlivým rizikům nebo celému souboru majetku. Pojištěný tak nemusí nic doplácet kvůli spoluúčasti, ale přesto může dostat méně, než kolik stojí nový wallbox a oprava instalace.
Užitečná může být také technická asistence k majetku. Ta může být dostupná až pětkrát ročně, přičemž na jednu událost lze čerpat nejvýše 10 000 korun. Hodí se při poruše nebo naléhavém zásahu, ale nenahrazuje plnění za odcizené zařízení. Asistenční služba pomůže řešit problém, nevrátí automaticky peníze za wallbox, který skončil v dodávce pachatele.
Cena zařízení roste, smlouva může zaostávat
Wallbox stárne nejen technicky, ale také cenově. Při sjednání pojištění může odpovídat aktuální hodnotě, po několika letech však náklady na nový kus, montáž a související práce vypadají jinak. Jestliže pojistná částka zůstane beze změny, hrozí podpojištění.
Některé produkty používají automatickou indexaci. Od 1. července 2026 se u jednoho z nich pro přepočet pojistných částek používá index 1,029. Taková úprava může pomoci držet krok s vývojem cen, ale není náhradou za kontrolu smlouvy. Automatické navýšení nemusí přesně kopírovat cenu konkrétního wallboxu ani náklady na jeho instalaci.
Největší chybu proto nepředstavuje samotná absence pojištění, nýbrž falešný pocit, že obecné pojištění domácnosti vyřeší všechno. U wallboxu je třeba znát jeho kategorii, limit, požadované zabezpečení i přesnou definici krádeže. Jinak může být pojistka dokonale zaplacená a přitom prakticky nepoužitelná ve chvíli, kdy zůstane po nabíječce jen pár otvorů ve zdi a přeštípnutý kabel.



