
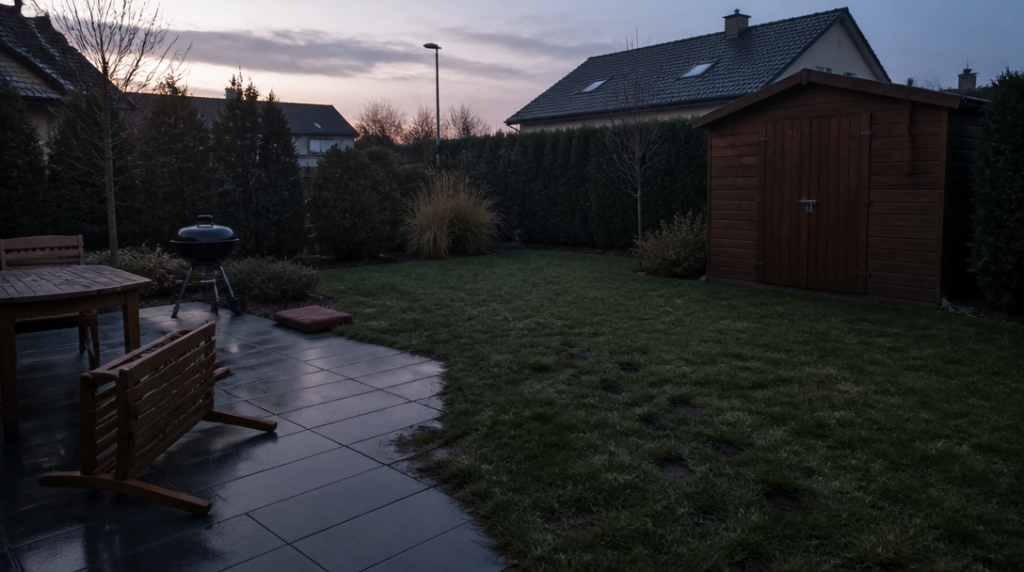
Večer ještě stojí na terase stůl, šest židlí a gril. Ráno zůstane jen pár otisků v trávě a možná jedna zapomenutá podsedáková výplň, která se zloději zjevně nehodila. Zahradní nábytek sice nebývá první položkou na seznamu pachatelů, v součtu ale může mít hodnotu několika desítek tisíc korun. A když k tomu přidáte gril, sekačku nebo zahradní techniku, nejde už o drobné, které by člověk velkoryse připsal na účet letní smůly.
V Česku se zahradní nábytek obvykle řeší pojištěním domácnosti. Pergola, plot nebo zahradní domek naproti tomu spadají pod pojištění nemovitosti. Rozdělení působí trochu jako úřednická hra na škatulky, v praxi však rozhoduje o tom, zda pojišťovna škodu vůbec zařadí do správné části smlouvy.
Co může pojištění zahradního nábytku skutečně pokrýt
Pojištění domácnosti se netýká jen věcí uvnitř domu nebo bytu. Do některých variant patří také vybavení na pozemku, například zahradní nábytek, gril či sekačka. Rozhodující bývá konkrétní rozsah pojištění a místo, kde jsou věci uložené. Krytí může platit pro garáž, sklep, zahradní domek nebo oplocený pozemek, zatímco volně přístupná předzahrádka může být pro pojistné podmínky poněkud příliš dobrodružné místo.
Největší past představuje záměna krádeže za krádež vloupáním. Když někdo překoná zámek zahradního domku, poškodí dveře a odnese nábytek uložený uvnitř, jde o situaci, se kterou pojistka často počítá. Když ale židle stojí přes noc volně u chodníku a ráno zmizí bez jediné stopy po překonání zabezpečení, může pojišťovna říct, že nešlo o vloupání. A židle se pochopitelně sama nepřihlásí jako svědek.
Podmínky zabezpečení proto není rozumné pročítat až ve chvíli, kdy zmizí celý ratanový set. U pojištění může být podstatné oplocení pozemku, uzamčení branky, typ zámku nebo způsob uložení věcí. Smlouva může také určovat limity pro vybavení umístěné mimo hlavní budovu. Oplocený pozemek tedy není automaticky totéž jako uzamčený objekt, i když se tak při pohledu z kuchyňského okna může tvářit.
Krádež ale není jediné riziko. U zahradního vybavení se mohou uplatnit také vandalismus, sprejerství, živelní škody, přepětí nebo zkrat. Silný vítr převrátí gril, kroupy poškodí povrch stolu, bouřka zničí elektrickou část zahradního zařízení. Některé pojistné produkty zahrnují také loupež. Každé riziko má ovšem vlastní podmínky a limity, takže slovo „komplexní“ v reklamě ještě neznamená, že pojištění uhradí úplně všechno, co se na zahradě rozhodne podlehnout přírodě nebo lidské vynalézavosti.
Rozdíl může být i ve způsobu výpočtu náhrady. U varianty s plněním v nové ceně dostanete peníze odpovídající pořízení srovnatelné nové věci, aniž by se automaticky odečítalo opotřebení. Jiné nastavení pracuje s časovou cenou, která zohledňuje stáří a stav nábytku. Pět let staré židle tak nemusí být v očích pojišťovny stejně hodnotné jako židle právě vybalené z krabice, byť majitel na jejich rozdílu citově trvá překvapivě málo.
Na co se podívat ve smlouvě před první letní grilovačkou
Nejdřív je potřeba určit, co vlastně pojišťujete. Zahradní stůl, gril a sekačka se zpravidla posuzují jako movité věci, tedy součást domácnosti. Pergola, plot nebo zapuštěný bazén patří mezi součásti nemovitosti. Pokud se poškodí pergola při vichřici, nestačí automaticky hledat odpověď v pojištění domácnosti jen proto, že pod ní stojí zahradní židle.
Pak přichází na řadu umístění. Zkontrolujte, zda smlouva zahrnuje venkovní prostory, případně jak definuje oplocený pozemek, zahradní domek nebo terasu. U nábytku uloženého na otevřeném prostranství bývají podmínky přísnější. Některé věci může být nutné na noc uklidit, uzamknout nebo jinak zabezpečit. Pojišťovna nemusí požadovat pevné ukotvení každé židle k zemskému jádru, ale úplně volné ponechání drahého vybavení před domem nemusí při škodě obstát.
Důležitý je také pojistný limit. Nábytek se často kupuje po částech: nejdřív stůl, potom židle, pak gril, osvětlení a možná i venkovní topidlo. Hodnota vybavení proto nenápadně naroste. Při sjednání pojištění si sepište, co na pozemku skutečně máte, a přibližně spočítejte cenu pořízení srovnatelných věcí. Podhodnocený majetek může znamenat nižší plnění, než jaké by odpovídalo skutečné škodě.
U dražšího vybavení se vyplatí uchovat účtenky, fotografie a případně výrobní čísla. Fotka grilu v běžném provozu sice nevypadá jako materiál pro detektivní seriál, při dokazování vlastnictví a rozsahu škody však může být užitečná. Po krádeži je nutné věc oznámit policii a poškozené zabezpečení pokud možno neměnit dřív, než se vše zdokumentuje. U škody způsobené počasím zase pomohou fotografie místa a poškozených věcí.
Při výběru pojistky se vyplatí číst hlavně výluky, limity a podmínky zabezpečení, ne jen seznam rizik vytištěný velkým písmem. Právě drobná věta o oplocení nebo uzamčení může rozhodnout, zda po bouřce či návštěvě nezvaného hosta zůstane kromě prázdné terasy také nárok na pojistné plnění.



