
Může pojištění domácnosti zaplatit ukradený kufr z auta, i když jste žádné cestovní pojištění nesjednali?
Odpověď zní: někdy ano. Pojištění domácnosti se totiž nemusí vztahovat pouze na vybavení bytu nebo domu. Některé smlouvy chrání také věci, které se dočasně nacházejí mimo domov – například v autě, hotelu, penzionu nebo na koleji. Právě sem mohou spadat i zavazadla.
Rozhodující ale není název produktu. Podstatné je znění pojistných podmínek, územní rozsah, výše limitu a přesné okolnosti škody. Kufr odložený v zamčeném autě může být pojištěný, zatímco stejný kufr ponechaný přes noc na viditelném místě za čelním sklem nikoli.
Co může pojištění domácnosti krýt mimo byt
Pojištění domácnosti obvykle chrání movité věci, které tvoří vybavení domácnosti. Některé pojišťovny k tomu přidávají takzvané věci mimo domov. Tato část pojištění může pokrývat osobní věci, elektroniku, sportovní vybavení nebo právě zavazadla, když je pojištěný vezme s sebou.
Rozsah se liší smlouvu od smlouvy. U Kooperativy je územní platnost pojištění věcí mimo domov uvedena celosvětově. V praxi se může týkat věcí uložených například v penzionu nebo v autě během dovolené. PVZP mezi taková místa řadí auto, hotel, penzion nebo kolej; u hotelů a penzionů však uvádí územní platnost v rámci celé Evropské unie.
To neznamená, že každá věc mimo domácnost automaticky získává plnou ochranu. Smlouva může rozlišovat mezi krádeží, loupeží, poškozením a ztrátou. Prosté zapomenutí kufru na nádraží nebo jeho ztráta při přesunu bývá posuzována jinak než násilné odcizení. U některých rizik může být krytí vyloučené úplně.
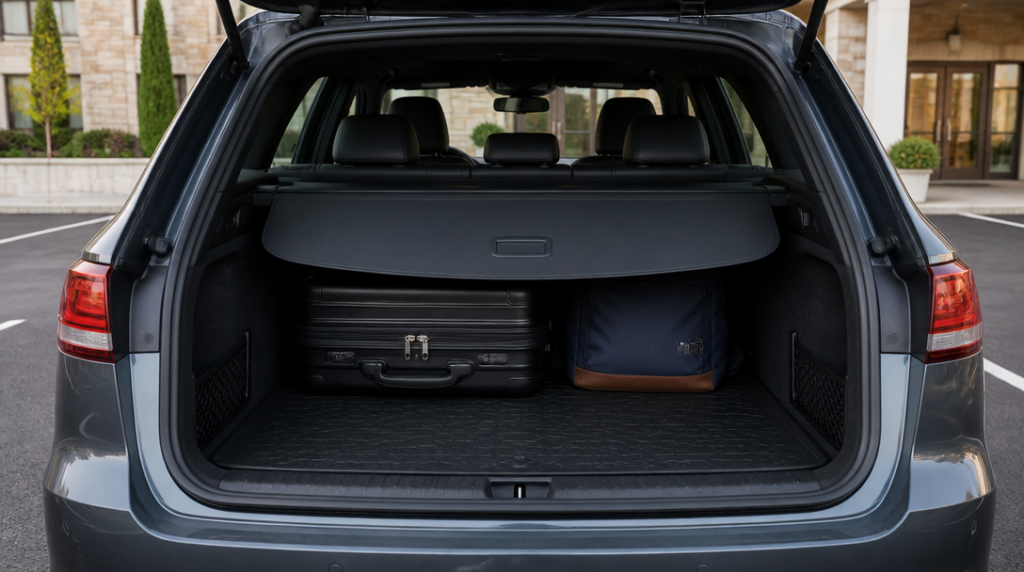
Zvláštní pozornost si zaslouží věci ponechané v autě. Pojišťovna může požadovat, aby vozidlo bylo zamčené a zavazadla nebyla zvenku vidět. Kooperativa například uvádí, že věci ponechané v autě musí být ukryté mimo dohled. Taková podmínka se týká i situace, kdy kufr sice leží v zavazadlovém prostoru, ale jeho obsah je snadno rozpoznatelný nebo je vozidlo zaparkované na místě, kde se nedodržela pravidla stanovená smlouvou.
Výše náhrady se řídí limitem, nikoli skutečnou cenou všech věcí v kufru. U ČSOB jsou věci v zavazadlovém prostoru auta kryté až do 20 000 korun. Když je uvnitř notebook, fotoaparát, oblečení a další vybavení za 40 000 korun, pojišťovna při splnění podmínek nemusí vyplatit celou částku.
Limity se mohou týkat celé škody, jedné věci nebo konkrétního druhu vybavení. U cenností a elektroniky bývají pravidla přísnější. Někdy je potřeba doložit jejich nákup, stáří nebo hodnotu. Účtenka není jediný možný důkaz, ale bez jakéhokoli dokladu se výše škody prokazuje podstatně hůř.
Na dovolené se vyplatí přemýšlet i o tom, kde věci necháváte. U Kooperativy mají věci ve stanu limit nejvýše 3 000 korun, což může být výrazně méně než limit pro zavazadla v autě nebo ubytovacím zařízení. Kdo si do stanu vezme drahou elektroniku, neměl by předpokládat, že ji ochrání stejná část pojištění jako kufr uložený v zamčeném pokoji.
Kdy dává smysl cestovní pojištění
Pojištění domácnosti může pomoci s majetkovou škodou, ale cestovní pojištění bývá pro zavazadla nastavené přesněji. Počítá s cestou, pobytem mimo domov a situacemi, které se na dovolené řeší častěji. Zároveň má vlastní limity a výluky, takže ani tady nejde o automatickou úhradu každého poškozeného nebo ztraceného předmětu.
Kooperativa například uvádí u cestovního pojištění limit zavazadel 30 000 korun ve variantě KLASIK a 50 000 korun ve variantě PLUS. SV pojišťovna má u cestovních zavazadel ve variantě EXTRA limit 50 000 korun, přičemž do něj může spadat i krádež ze zavazadlového prostoru.
Cestovní pojištění tak může být vhodnější pro delší zahraniční cestu, dražší vybavení nebo situaci, kdy domácí pojistka platí jen v omezeném území. Neznamená to ale, že se vyplatí sjednat nejvyšší variantu bez čtení podmínek. U každého produktu je potřeba zjistit, zda pojištění kryje krádež z auta, jaké zabezpečení vozidla vyžaduje a zda se limit vztahuje na všechny věci dohromady.
Při škodě pojišťovna obvykle potřebuje co nejpřesnější popis události. U krádeže z auta je důležité oznámit případ policii, uchovat potvrzení o oznámení a doložit, jak bylo vozidlo zabezpečené. Pomoci mohou fotografie poškozeného zámku, seznam odcizených věcí, doklady o nákupu nebo svědectví ubytovacího zařízení. Bezprostředně po události není dobré uklízet nebo opravovat místo dřív, než bude jasné, co bude pojišťovna potřebovat vidět.
Praktická kontrola smlouvy zabere pár minut: hledejte pojmy jako „věci mimo domov“, „zavazadla“, „krádež z motorového vozidla“, územní platnost a spoluúčast. Právě drobná věta o uložení věcí může rozhodnout, zda pojišťovna škodu uzná. Kufr schovaný pod roletou zavazadlového prostoru a kufr položený na zadním sedadle vypadají při balení podobně, při posuzování pojistné události však mohou představovat dvě zcela odlišné situace.



