
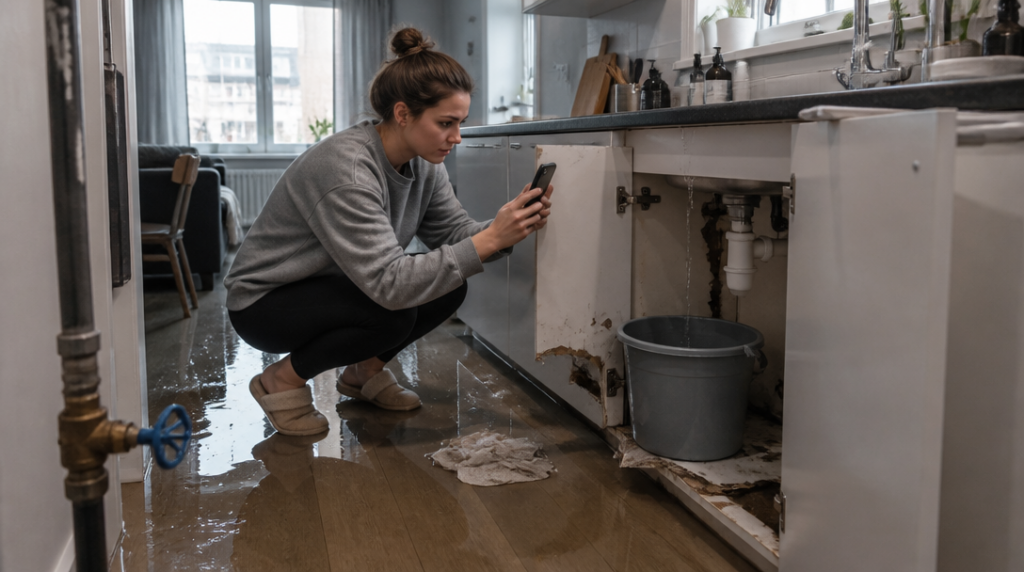
Voda se objevila nejdřív jen pod kuchyňskou linkou. Pak začala pomalu stékat po podlaze a během chvíle bylo jasné, že nejde o drobný únik. Člověk v takové situaci většinou nejdřív hledá hlavní uzávěr, volá instalatéra a teprve potom mu dojde, že bude muset všechno také pečlivě zdokumentovat.
Přesně tehdy vzniká pojistná událost na majetku. Může jít o vytopení, požár, krádež, vandalismus, bouři nebo jinou škodu, kterou kryje konkrétní pojistná smlouva. První hodiny bývají chaotické, ale vyplatí se držet jednoduchého pořadí: zabránit dalším škodám, všechno zaznamenat a co nejdříve informovat pojišťovnu.
Nejdřív zabraňte tomu, aby se škoda zvětšila
Bezprostředně po události řeším především bezpečnost. U požáru patří první volání hasičům, u úniku vody uzavření přívodu, u poškozeného okna zase provizorní zabezpečení bytu. Nejde o to čekat s každým zásahem na pracovníka pojišťovny.
Nutné zabezpečovací práce ale provádím jen v nezbytném rozsahu. Když praskne střecha, nechám ji zakrýt tak, aby dovnitř dál nepršelo. Když jsou rozbité dveře, zajistím vstup. Stav před zásahem si vyfotím a natočím, včetně detailů, rozsahu poškození a případných stop po příčině škody.
Tohle je chvíle, kdy se hodí mobil. Pořizuji celkové záběry místnosti i detailní fotografie jednotlivých věcí. Zachytím mokré stěny, odlepené podlahy, poškozený nábytek, spotřebiče i drobnosti, které mohou později z paměti zmizet. K fotografiím si poznamenám datum a stručný popis.
Poškozené předměty nevyhazuji jen proto, že vypadají beznadějně. Pojišťovna může potřebovat ověřit jejich stav. Jestliže je likvidace nutná kvůli hygieně nebo bezpečnosti, pořídím předem dostatek fotografií a uschovám doklady o odvozu či likvidaci.
Pojišťovnu kontaktujte bez zbytečného odkladu
Pojistnou událost oznamuji pojišťovně co nejdříve. Občanský zákoník vyžaduje, aby pojištěný bez zbytečného odkladu oznámil vznik události, pravdivě popsal, co se stalo, a doložil požadované dokumenty.
Nečekám, až budu znát přesnou výši škody. Na začátku často ani není možné všechno spočítat. Stačí popsat známé skutečnosti: kdy k události došlo, kde se stala, co ji pravděpodobně způsobilo a jaký majetek je zasažený. Později lze oznámení doplnit o další fotografie, faktury, seznam věcí nebo odborné zprávy.
Při telefonátu si zapíšu číslo hlášení, jméno pracovníka a seznam dokumentů, které pojišťovna požaduje. Důležitá sdělení posílám také písemně, aby po mně zůstala dohledatelná stopa. V napjaté situaci se snadno stane, že si člověk zapamatuje něco jinak, než to skutečně zaznělo.
Do popisu události nepřidávám domněnky ani nepřikrášluji okolnosti. Když nevím, proč přesně potrubí prasklo, napíšu, že došlo k úniku vody a příčina se zjišťuje. Pravdivost a přesnost jsou užitečnější než snaha odhadnout odpověď, která by mohla znít přesvědčivěji.
Připravte si dokumenty a seznam škod
Pojišťovna obvykle potřebuje doklad o vlastnictví nebo pořízení poškozených věcí, fotografie, servisní zprávy, účty za opravy a někdy také dokumenty od policie, hasičů nebo správce domu. Rozsah se liší podle typu události a konkrétní smlouvy.
Seznam škod si sepíšu po místnostech. U každé věci uvedu, co se stalo, v jakém byla stavu a zda je poškozená úplně, nebo jen částečně. U dražšího vybavení doplním značku, model, přibližné stáří a pořizovací doklad, pokud ho mám.
Nemám-li účtenku, neznamená to automaticky, že věc neexistuje. Mohou pomoci fotografie domácnosti, bankovní výpis, záruční list, e-mail s objednávkou nebo servisní dokumentace. Čím konkrétnější podklady pojišťovně předám, tím méně prostoru zůstane pro dohady.
U krádeže nebo vandalismu si dávám pozor na to, abych nic zbytečně nepřemisťoval před zdokumentováním místa. Policie může potřebovat původní stav a pojišťovna se bude ptát na způsob zabezpečení objektu. Rozbité zámky, vypáčené dveře nebo poškozená okna proto fotím zblízka i z odstupu.
Co se děje během šetření
Pojišťovna musí šetření zahájit bez zbytečného odkladu. Může si vyžádat další podklady, vysvětlení nebo prohlídku místa. S pracovníkem likvidace se snažím komunikovat věcně a na každou žádost odpovím v termínu, který mi stanoví.
Někdy se čeká na posudek, vyjádření odborníka nebo dokument od jiné instituce. Jestliže šetření neskončí do tří měsíců od oznámení, musí pojišťovna sdělit důvody. Na požádání to musí udělat písemně.
Když šetření nelze uzavřít ani do jednoho měsíce od oznámení, mohu požádat o přiměřenou zálohu. Hodí se to hlavně tehdy, když škoda zasáhne obyvatelnost bytu nebo provoz domácnosti a na konečné rozhodnutí se stále čeká.
Po skončení šetření je pojistné plnění splatné do patnácti dnů. Výsledek si pročtu celý, nejen částku. Zkontroluji, jak pojišťovna popsala příčinu, které položky uznala a z jakého důvodu případně některé odmítla.
Když s výsledkem nesouhlasíte
Odmítnutí nebo krácení plnění nemusím přijmout bez vysvětlení. Nejprve si vyžádám konkrétní odůvodnění a porovnám ho s pojistnou smlouvou, jejími podmínkami a doloženými skutečnostmi. Teprve potom má smysl reagovat písemnou námitkou.
Pomáhá držet se faktů. Přiložím nové fotografie, chybějící doklady, servisní zprávu nebo vyjádření odborníka. Emotivní popis toho, jak nepříjemná situace byla, může být pochopitelný, ale rozhodnutí se bude opírat především o příčinu škody, rozsah poškození a podmínky pojištění.
Největší chybu vidím v unáhleném úklidu bez záznamu. Pár minut s telefonem v ruce může později znamenat rozdíl mezi doloženou škodou a tvrzením, které se už jen obtížně prokazuje.



