
První minuty rozhodují
Kdy musíte po nehodě zavolat policii, i když se nikomu nic nestalo a auto stále stojí na kolech?
Odpověď se od 1. července 2025 neodvíjí jen od dojmu, že jde o velký nebo malý karambol. Policii České republiky volejte při škodě vyšší než 200 000 korun na vozidle nebo převážených věcech. Stejně postupujte při zranění, škodě třetí osobě, poškození komunikace nebo ve chvíli, kdy nelze bezpečně obnovit provoz. Zablokovaný jízdní pruh, uražená dopravní značka nebo kapalina rozlitá po silnici mohou být důvodem, proč telefon vytáhnout, i když plechy na autě nevypadají dramaticky.
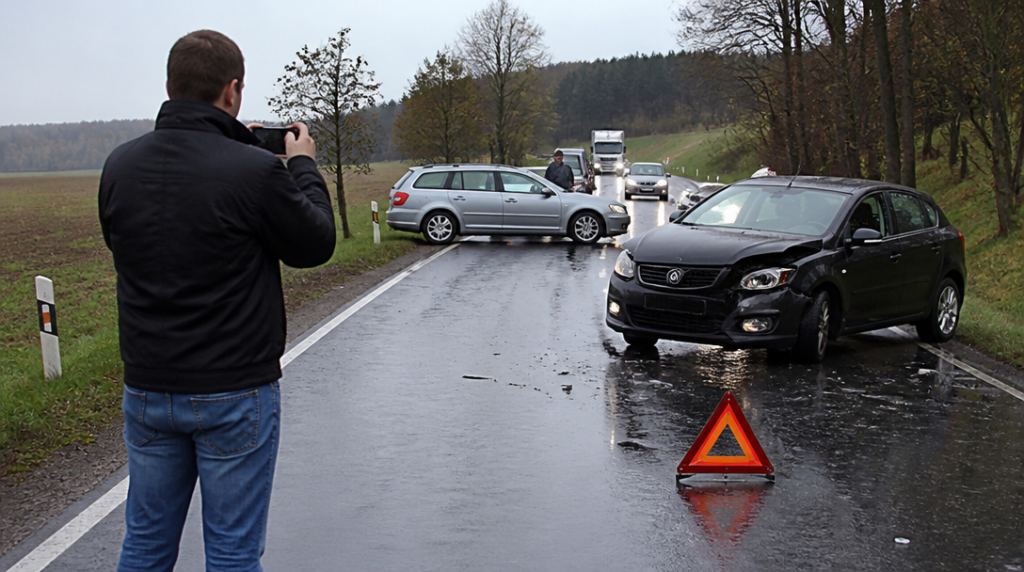
Nejprve zajistěte místo. Zapněte výstražná světla, oblékněte si reflexní vestu a postavte výstražný trojúhelník podle situace na silnici. Jestli je někdo zraněný, řešte nejdřív jeho bezpečí a přivolejte pomoc. Auto nepřemisťujte jen proto, aby fotografie vypadala lépe. Přesuňte ho pouze tehdy, když je to nutné pro bezpečnost nebo obnovení provozu a okolnosti to dovolují.
Na místě bývá hluk motorů, sklo pod botami a lidé, kteří si každý pamatují střet trochu jinak. Právě proto si ještě před odjezdem udělejte vlastní záznam. Vyfoťte celé místo nehody, postavení vozidel, dopravní situaci, značky i detaily poškození. Snímek prasklého nárazníku je užitečný, ale stejně důležitá může být fotografie mokré vozovky, výmolu nebo poškozeného svodidla.
Co si vyměnit s druhým řidičem
Jestli policie k nehodě volat nemusí, účastníci musí vyplnit a podepsat společný záznam o nehodě. Náčrtek v něm lze nahradit fotodokumentací, která zachytí skutečné postavení aut a okolí. Vyplňujte ho v klidu a čitelně. Nepodepisujte formulář, pokud jeho obsah neodpovídá tomu, co se stalo.
S druhým účastníkem si vyměňte totožnost, registrační značku, VIN a údaje o pojištění. Zapište si také telefonní kontakt. Vlastní poznámka v mobilu může později zachránit detail, který se v předtištěném formuláři ztratí: odkud které vozidlo přijíždělo, zda svítil semafor nebo jestli druhý řidič připustil konkrétní okolnost.
Když druhý řidič odmítá spolupracovat, nemá doklady nebo se snaží z místa odjet, neřešte spor silou ani dlouhým dohadováním. V takové situaci je rozumnější přivolat policii a uchovat si fotografie, svědecké kontakty a vlastní časový záznam.
Oznámení pojišťovně neodkládejte
Havarijní pojištění nahlaste bez zbytečného odkladu. Udělat to obvykle můžete telefonicky, elektronicky nebo prostřednictvím formuláře pojišťovny. Připravte si číslo pojistné smlouvy, údaje o vozidle, datum a místo události, popis průběhu a rozsah viditelného poškození. Pojišťovna bude chtít také záznam o nehodě, fotografie a další doklady podle okolností případu.
Popisujte to, co jste skutečně viděli. Místo odhadu, že oprava bude stát „tak třicet tisíc“, uveďte konkrétní poškozené části a okolnosti. Skryté poškození se může ukázat až při prohlídce, proto s autem nemanipulujte víc, než je nutné. Nechte si také potvrdit, že pojišťovna oznámení přijala, a poznamenejte si číslo škodní události.
Teď přichází část, která se odehrává mimo silnici, ale může trvat déle než samotné čekání na odtah.
Pojišťovna může chtít prohlídku vozidla, doplnění dokumentů nebo vysvětlení některé okolnosti. Auto proto zpravidla nenechávejte opravit dřív, než pojišťovna škodu zdokumentuje nebo vám potvrdí další postup. Výjimkou mohou být neodkladná opatření, která zabrání zvětšení škody, například zakrytí rozbitého okna nebo zajištění vozidla proti dalšímu poškození. I tak si vše vyfoťte a uschovejte účtenky.
Jak probíhá šetření a kdy čekat peníze
Pojišťovna během šetření ověřuje, zda událost spadá do sjednaného havarijního pojištění, jaký je rozsah škody a zda se na plnění nevztahuje spoluúčast nebo jiná podmínka smlouvy. Nejde tedy jen o cenu nového blatníku. Posuzuje se také způsob opravy, případná předchozí poškození a to, zda dodané informace odpovídají průběhu události.
Šetření má pojišťovna zpravidla ukončit do tří měsíců od oznámení pojistné události. Když lhůtu nestihne, musí sdělit důvody. Na žádost má v takové situaci poskytnout přiměřenou zálohu, pokud pro ni existuje důvod a okolnosti případu tomu nebrání.
Pojistné plnění je splatné do 15 dnů po skončení šetření. Samotná výše částky se může od původního odhadu lišit podle smlouvy, spoluúčasti, způsobu likvidace a skutečně uznaného rozsahu škody. Proto si zkontrolujte, zda pojišťovna pracuje s opravou v konkrétním servisu, rozpočtem, nebo jiným způsobem ocenění.
Když vás pojišťovna vyzve k doplnění podkladů, reagujte písemně a uchovávejte si odeslané dokumenty. Máte-li za to, že některé poškození posoudila nesprávně, požádejte o vysvětlení a doložte vlastní fotografie, faktury nebo zprávu ze servisu. Rozhodující bývá přesná časová osa: kdy k události došlo, kdy byla nahlášena, kdy proběhla prohlídka a co pojišťovna následně vyžádala.
Na mokrém parkovišti se může celá věc začít jednou prasklinou ve světle a skončit složkou plnou fotografií, protokolů a e-mailů. Čím přesněji zachytíte první hodiny, tím méně prostoru zůstane pro dohady při posuzování škody.



