
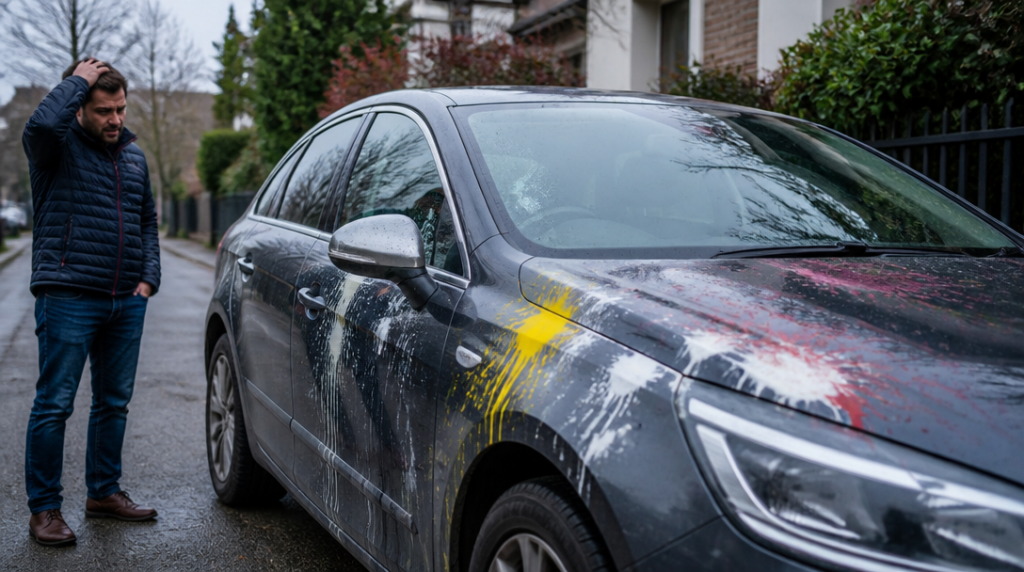
Ráno spěcháte do práce, ale u auta se zastavíte dřív, než sáhnete po klice. Kapotu pokrývají zaschlé barevné cákance, na boku vozu se leskne neznámá kapalina a lak místy změnil odstín. Hadice je po ruce. První instinkt velí všechno okamžitě smýt.
Právě tím si však můžete zkomplikovat případnou náhradu škody. Polití auta barvou nebo chemikálií se v pojištění obvykle posuzuje jako vandalismus. A otázka nezní jen „kdo to udělal?“, ale také „jaké pojištění jste si skutečně sjednali?“
Povinné ručení chrání hlavně cizí majetek
Povinné ručení se vztahuje na škody, které provozem svého vozidla způsobíte někomu jinému. Na vlastní poškozené auto se nevztahuje. Jestli vám tedy někdo nastříká barvu na dveře, polije střechu agresivní látkou nebo jinak poškodí karoserii, z vašeho povinného ručení se oprava nezaplatí.
Naději představuje havarijní pojištění, případně samostatné připojištění vandalismu. Vandalismus bývá mezi krytými riziky havarijního pojištění výslovně uveden, ale konkrétní rozsah ochrany se řídí smlouvou a pojistnými podmínkami. Rozdíl může být v tom, zda pojištění kryje jen poškození karoserie, nebo také další části vozu, případně jaké podmínky musí být splněny při uplatnění škody.
Počítat je třeba i se spoluúčastí. Pokud činí například 5 000 korun a oprava vyjde na podobnou částku, pojišťovna vám nemusí vyplatit nic nebo jen malý zbytek. U větší škody už se krytí projeví výrazněji. Samotná existence havarijního pojištění proto ještě neznamená, že každé polití auta automaticky skončí proplacenou opravou.
Hadice může být nejdražší první pomoc
Nejhorší, co můžete udělat, je pustit se do čištění dřív, než škodu zdokumentujete a umožníte její prohlídku. Auto nemyjte, neleštěte ani neopravujte. Předčasný zásah může podle okolností vést ke krácení, nebo dokonce k zamítnutí pojistného plnění, protože se ztratí důkazy o rozsahu a způsobu poškození.
Vyfoťte celé auto, jednotlivé zasažené díly i detaily kapek, šmouh a naleptaného laku. Zachyťte také místo, kde vůz stál, případné stopy na zemi, obal od nalezené látky nebo další předměty, které s událostí mohou souviset. Fotografie pořízené mobilem nejsou bezcenné, zvlášť když vzniknou před jakýmkoli zásahem.
Pak událost oznamte policii a pojišťovně podle jejich pokynů. U chemického poškození není na místě zkoušet domácí experimenty s rozpouštědly. Některé látky mohou lak poškodit během několika minut a neodborné čištění může původní škodu ještě zvětšit. V takové chvíli je auto spíš důkazní materiál než špinavý předmět, který je potřeba rychle dát do pořádku.
Rozhoduje smlouva, ne rozhořčení majitele
Majitel poškozeného auta může mít naprostou jistotu, že šlo o úmyslný útok. Pojišťovna ale posuzuje konkrétní okolnosti a rozsah sjednaného krytí. V podmínkách se mohou objevit výluky, povinnosti po vzniku škody, požadavek na zabezpečení vozidla nebo pravidla pro spoluúčast.
Vandalismus může být součástí havarijního pojištění, nemusí však být automaticky zahrnutý v každém balíčku. Někdy se sjednává jako samostatné připojištění. Vyplatí se proto hledat přímo formulaci týkající se vandalismu, nikoli se spokojit s obecným tvrzením, že máte „pojištěné auto“.
Rozhodující bývá také stáří a stav vozidla, způsob opravy a doložení vzniklé škody. Pojišťovna může chtít prohlídku, rozpočet servisu nebo další dokumenty. Aktuální podmínky některých produktů počítají s vandalismem jako s krytým rizikem i u smluv, jejichž účinnost nastává od 1. března 2026. To ale neznamená, že se stejné znění týká všech smluv uzavřených dříve nebo u jiného produktu.
Když pachatele najde policie, mění se cesta k penězům
Podaří-li se viníka zjistit, lze škodu uplatnit z jeho odpovědnosti. V takovém případě nejde primárně o čerpání vlastního havarijního pojištění, ale o náhradu od člověka, který škodu způsobil. V praxi však bývá právě nalezení pachatele největší překážkou.
V roce 2025 činila objasněnost majetkové kriminality podle dostupných údajů pouze 29,7 procenta. U polití auta navíc často chybí svědci a kamerový záznam, pachatel může jednat v noci a na místě nezanechá nic, co by ho jednoznačně usvědčilo. Oznámení policii přesto smysl má. Bez něj se může ztratit nejen šance na dopadení viníka, ale také důležitý podklad pro jednání s pojišťovnou.
Nepříjemná otázka tedy zní: Má smysl platit havarijní pojištění kvůli události, která se možná nikdy nestane? U dražšího auta nebo vozu parkovaného pravidelně na ulici může být odpověď přesvědčivější než u staršího automobilu s nízkou hodnotou. Rozhoduje výše pojistného, spoluúčast, rozsah krytí a cena možného lakování či odborného odstranění chemického poškození.
Kdo chce ušetřit za pojištění, může nakonec zaplatit celou opravu z vlastního. Kdo si naopak sjedná široké krytí, ale při první škodě auto umyje, přestříká a teprve potom volá pojišťovně, může narazit na mnohem prostší problém: nebude už co spolehlivě prohlédnout.



