
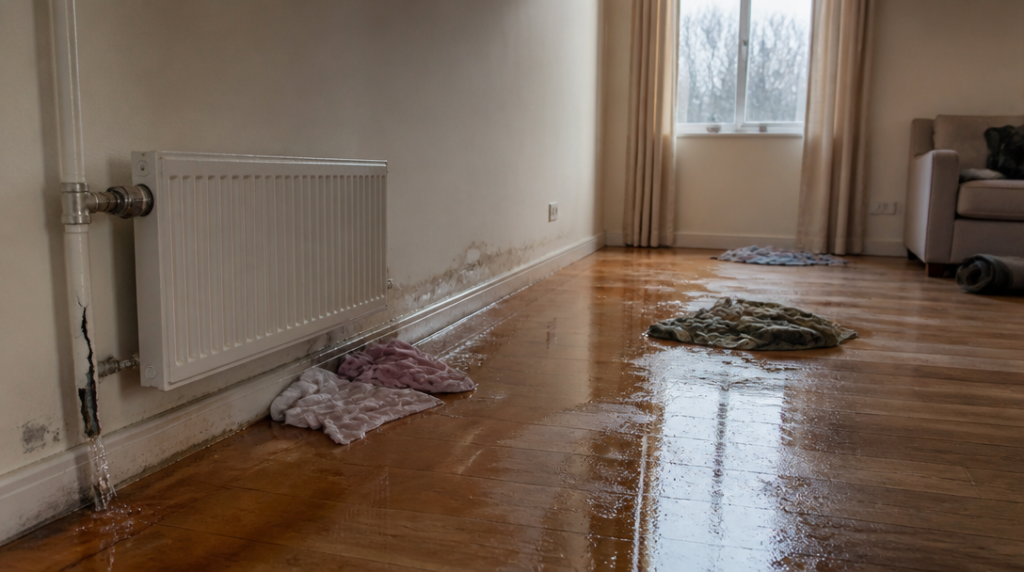
Stačila jedna mrazivá noc. Voda v potrubí zmrzla, roztáhla se a poškozené místo povolilo až ve chvíli, kdy se dům znovu začal vytápět. Z praskliny pak může během několika hodin vytéct tolik vody, že poškodí podlahy, omítky, nábytek i elektroinstalaci. Otázka, zda škodu zaplatí pojišťovna, se přitom neodvíjí jen od teploty venku.
Rozhodující bývá přesná příčina poškození a konkrétní znění smlouvy. Pojištění může krýt prasknutí potrubí způsobené mrazem nebo přetlakem, zároveň ale často stanovuje limity, povinnosti vlastníka a výluky. Stejná událost tak může v jednom domě skončit pojistným plněním a v jiném zamítnutím nebo výrazným krácením.
U aktuálního produktu KB Pojišťovny je prasknutí potrubí v důsledku mrazu či přetlaku součástí pojištění domácnosti. Krytí se podle daných podmínek netýká jen běžného vodovodního potrubí, ale také topení, radiátorů, bojlerů a solárních systémů. Pro majitele domu je to podstatný rozdíl: škoda nemusí vzniknout pouze na trubce ve zdi, ale také na zařízení, které je součástí vytápění nebo ohřevu vody.
Pojistka však obvykle nehradí všechno, co s havárií souvisí. V nalezených podmínkách je například oprava potrubí poškozeného zamrznutím omezena na dva metry potrubí za jednu pojistnou událost. Když instalatér objeví delší úsek popraskaného vedení, pojišťovna tedy nemusí zaplatit celou výměnu. Limit se může zdát dostačující u lokální závady, ale u staršího rozvodu vedeného ve zdivu nebo pod podlahou se náklady snadno dostanou výš.
Samostatně bývají omezené také práce, bez nichž se hledání problému často neobejde. Náklady na vyhledání závady a rozmrazení jsou v těchto podmínkách stanoveny nejvýše na 50 000 korun za jednu událost. Do této částky se mohou započítat například zásahy nutné k odhalení místa úniku nebo bezpečnému zpřístupnění zamrzlého potrubí. U rozsáhlejší škody proto nestačí vědět, že pojištění „zamrzlé potrubí“ obsahuje. Stejně podstatné jsou limity a způsob, jakým se počítají.
Největší potíže nastávají u rekreačních objektů. Jestliže je chalupa nebo jiný objekt neobývaný déle než 72 hodin, může smlouva ukládat povinnost uzavřít přívod vody. Při vypnutém topení může být nutné také vypustit vodovodní zařízení. Pokud vlastník tyto kroky neprovede a potrubí následně praskne, pojišťovna může plnění krátit, nebo ho úplně odmítnout.
Tři dny přitom působí jako poměrně krátká lhůta. Prodloužený víkend mimo chalupu ji překročí snadno, zvlášť když odjezd připadne na pátek večer a návrat až v pondělí. Právě tady se rozdíl mezi běžným domem a rekreační nemovitostí promítá do praktického rizika: u trvale obývaného objektu se předpokládá průběžná kontrola, zatímco prázdná chalupa může několik dní zůstat bez dozoru.
Pojišťovna bude zkoumat také technický stav zařízení. Poškození způsobené opotřebením, korozí nebo zvápenatěním se zpravidla za škodu z mrazu nepovažuje. Mráz může být posledním impulzem, který starou trubku roztrhne, ale pokud bylo potrubí dlouhodobě zeslabené korozí, může se spor vést právě o hlavní příčinu. Z pohledu majitele je to nepříjemný detail: prasklina viditelná po zimě ještě sama o sobě nedokazuje, že za ni odpovídá výhradně mráz.
Proto má smysl po havárii nejprve zastavit přívod vody, pokud je to bezpečné, a škodu zdokumentovat. Fotografie prasklého místa, zatopených prostor, poškozeného vybavení i údajů na měřidle mohou později objasnit rozsah události. Před rozsáhlejším úklidem nebo vybouráním konstrukcí je rozumné kontaktovat pojišťovnu a zjistit, jaký postup požaduje. Nutný zásah kvůli zabránění dalším škodám samozřejmě nelze vždy odkládat, jeho průběh je ale vhodné zachytit.
Nejdřív voda, potom papíry.
Majitelé často zaměňují pojištění nemovitosti s pojištěním domácnosti. Prasklé potrubí, radiátor nebo bojler může spadat do jiné části smlouvy než zničená podlaha, vestavěná kuchyň nebo volně stojící nábytek. Jedna událost tak může zasáhnout několik vrstev majetku, přičemž každá má jiné limity a podmínky. U domu je proto důležité ověřit nejen to, zda je pojištěná stavba, ale také vybavení uvnitř a případné vedlejší náklady.
Prevence bývá levnější než řešení následků. U objektu, který zůstane v zimě prázdný, může pomoci uzavření vody, vypuštění rozvodů a udržování temperování, pokud to technické řešení domu umožňuje. Smysl má i kontrola míst, kde potrubí vede u obvodových stěn, v nevytápěných prostorách nebo poblíž vrat a oken. Právě tam se z teplotního rozdílu může stát problém dříve než v obytné části domu.
Před podpisem smlouvy se vyplatí hledat konkrétní formulace: zda se pojištění vztahuje na mráz, jaké zařízení zahrnuje, kolik metrů potrubí hradí a jaký limit platí pro vyhledání závady či rozmrazení. Stejně podstatné jsou povinnosti při delší nepřítomnosti a výluky týkající se starých nebo zanedbaných rozvodů. U zamrzlé trubky totiž často nerozhoduje jen to, že venku mrzlo, ale co přesně se dělo uvnitř domu ještě předtím, než voda unikla.



