
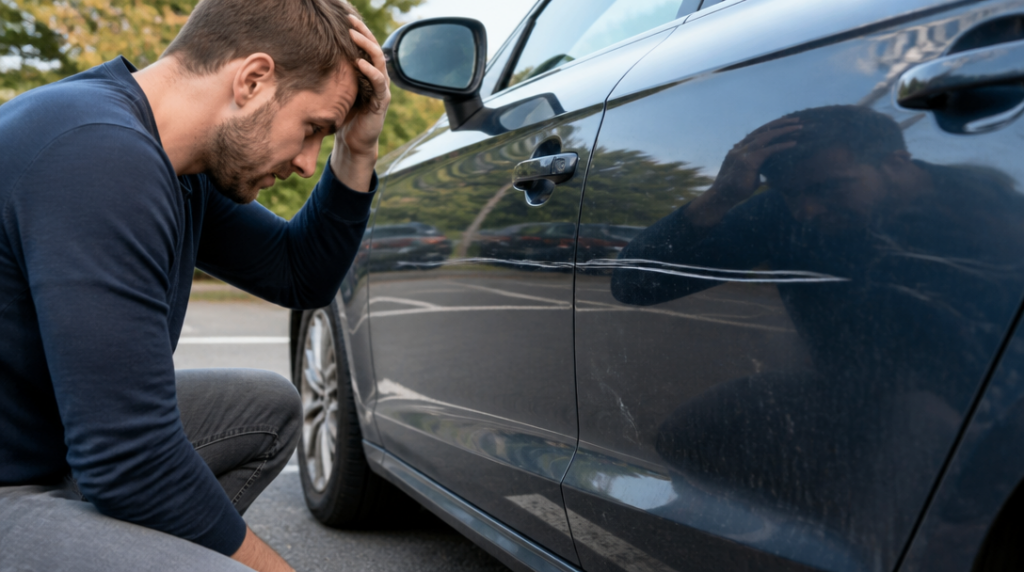
Na parkovišti najdete své auto s dlouhou rýhou přes dveře. Lak je porušený až na podklad, viník nikde a kolem stojí několik dalších vozů. První myšlenka bývá jednoduchá: zaplatí to pojišťovna? Odpověď se odvíjí od toho, zda šlo o nehodu, vlastní chybu při parkování, nebo úmyslné poškození.
U laku se totiž neřeší jen rozsah škody, ale především její příčina. Stejný škrábanec může jednou spadat pod havarijní pojištění, jindy pod připojištění vandalismu a v některých situacích se náhrada hledá u povinného ručení viníka.
Škrábanec od klíče patří mezi vandalismus
Poškození laku klíčem nebo jiným ostrým předmětem se typicky považuje za vandalismus. Havarijní pojištění ho může pokrývat, jenže záleží na konkrétním rozsahu smlouvy. Někdy je vandalismus součástí hlavního pojištění, jindy se sjednává jako samostatné připojištění.
Při nahlášení škody popište událost přesně a poškození si vyfoťte zblízka i v celkovém pohledu. Fotografie by měly zachytit celé vozidlo, místo, kde stálo, a všechny viditelné rýhy či oděrky. Máte-li k dispozici kamerový záznam, může být pro posouzení škody velmi užitečný. U některých produktů může právě doložení průběhu poškození rozhodnout o tom, zda pojišťovna lak v rámci vandalismu uzná.
U vandalismu se vyplatí zvážit také oznámení policii, zejména když je poškození rozsáhlé nebo máte podezření na úmyslný čin. Pojišťovna může požadovat doklady, které událost pomohou objasnit. Přesný postup stanoví pojistné podmínky, proto není dobré nechat auto před opravou rovnou přelakovat.
Odřený nárazník při parkování je jiný případ
Couváte z úzkého místa, špatně odhadnete vzdálenost a nárazník se otře o sloupek. Tady nejde o vandalismus, ale o škodu vzniklou při vlastní jízdě nebo parkování. Takové poškození obvykle řeší riziko havárie v rámci havarijního pojištění.
Podobně se posuzuje i nehoda, kterou způsobíte sami. Může jít o promáčknuté dveře, odřený bok, prasklý nárazník nebo poškozený lak po nárazu do překážky. Havarijní pojištění je právě určeno i pro situace, kdy za škodu nemůžete požadovat peníze po jiném řidiči.
Jestliže však vaše auto poškodil známý řidič, například při couvání na parkovišti, řeší se škoda zpravidla z jeho povinného ručení. V takové situaci je podstatné získat údaje o řidiči, vozidle a pojištění a společně popsat průběh události. Vlastní havarijní pojištění nemusí být první cestou, pokud je viník známý a svou odpovědnost lze doložit.
Rozdíl mezi „někdo mi auto poškodil“ a „někdo mi poškodil auto úmyslně“ tak může znamenat úplně jiný typ pojistného krytí.
Spoluúčast může výsledek změnit
Ani platné havarijní pojištění neznamená, že pojišťovna uhradí celou fakturu za lakýrníka. Rozhoduje spoluúčast, tedy část škody, kterou platíte sami. U některých smluv je vyjádřena procentem, u jiných pevnou částkou.
Například ČPP u havarijního pojištění pro vozidla do 3,5 tuny aktuálně uvádí fixní spoluúčast 5 000 nebo 10 000 korun. Generali Česká nabízí také variantu se spoluúčastí 1 000 korun. Konkrétní částka se vždy řídí tím, co máte uvedeno ve smlouvě, nikoli pouze názvem pojištění.
Když oprava stojí méně než spoluúčast, pojišťovna nic nevyplatí. Při opravě za 7 000 korun a spoluúčasti 5 000 korun by pojistné plnění činilo 2 000 korun. U menšího škrábance proto může být praktičtější nejdříve zjistit cenu opravy a teprve potom škodu hlásit. Samotné nahlášení sice nemusí nic stát, ale pojistná událost může ovlivnit další posuzování smlouvy podle jejích podmínek.
Ne každý škrábanec vyžaduje lakování
Oprava nemusí vždy znamenat broušení a nový lak celého dílu. U některých promáčklin lze použít metodu PDR, tedy opravu karoserie bez lakování. Hodí se tam, kde lak zůstal neporušený a poškození má vhodný tvar i rozsah.
Generali Česká u škod nahlášených od 15. ledna 2025 snižuje spoluúčast o jeden stupeň, pokud je karoserie opravena právě metodou PDR bez lakování. Tato možnost se ale týká konkrétních podmínek daného produktu a nelze ji automaticky vztáhnout na každou pojistku.
U hluboké rýhy od klíče PDR nepomůže, protože problém není jen v plechu, ale přímo v povrchové vrstvě. Tam může být nutné lokální lakování nebo oprava celého dílu. Rozhodnutí by měl předem potvrdit servis či likvidátor škody; jinak hrozí, že zvolíte dražší postup, než jaký pojišťovna uzná.
Co udělat hned po zjištění škody
Nejdříve auto vyfoťte a s opravou počkejte, dokud pojišťovna nepotvrdí další postup. Zachyťte také případné střepy, cizí barvu nebo jiné stopy, které mohou napovědět, jak poškození vzniklo. U nehody si poznamenejte místo a okolnosti, u vandalismu zase časový interval, kdy k poškození mohlo dojít.
Potom si zkontrolujte smlouvu: zda obsahuje havárii, vandalismus, jaká je spoluúčast a zda pojišťovna vyžaduje prohlídku vozidla před opravou. Servisní nabídka vám ukáže, zda se uplatnění pojištění vůbec vyplatí. U drobné kosmetické vady může být rozdíl mezi cenou opravy a spoluúčastí tak malý, že administrativu převáží jen několik stokorun.
U větší škody už ale havarijní pojištění smysl mít může, zvlášť když poškozený díl vyžaduje výměnu nebo lakování více částí karoserie. Rozhodující není samotná přítomnost škrábance, ale jeho příběh, rozsah opravy a pravidla smlouvy.



