
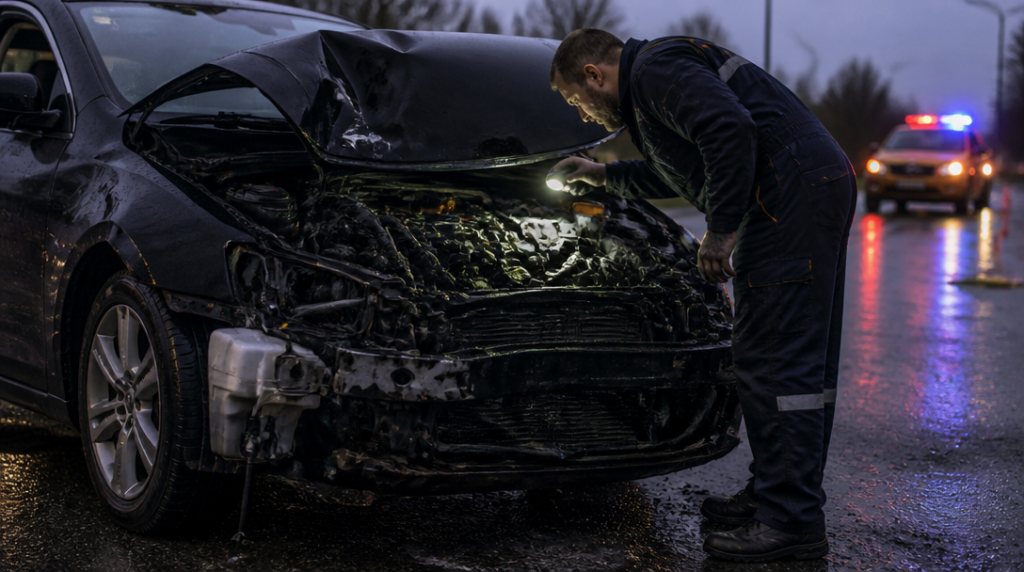
Někdy nehoda skončí promáčknutým nárazníkem a pojišťovna řeší škodu bez většího dramatu. Jindy stejný náraz poškodí motor, oprava se vyšplhá na desítky či stovky tisíc korun a začne se hledat odpověď na nepříjemnou otázku: vznikla porucha skutečně při nehodě, nebo se za ni jen schovala starší technická závada? Právě v tom se havarijní pojištění liší od povinného ručení. Povinné ručení chrání především poškozené třetí osoby, vlastní motor z něj řidič neopraví.
Kdy pojišťovna motor obvykle zaplatí
Havarijní pojištění obvykle kryje poškození motoru tehdy, když je přímým následkem střetu. Typickým příkladem je náraz, při kterém se poškodí přední část automobilu, chladič, olejová vana nebo samotný blok motoru. Jestliže znalecké posouzení a dokumentace k nehodě ukážou jasnou souvislost mezi kolizí a závadou, má majitel výrazně lepší pozici než řidič, který jen oznámí, že auto po nehodě přestalo fungovat.
Rozhodující může být několik zdánlivě vedlejších detailů. Auto by nemělo být po havárii znovu nastartováno, pokud hrozí další poškození. Fotografie místa, poškozených částí a kontrolních kontrolek mohou pomoci objasnit průběh události. Stejně tak se hodí zpráva ze servisu, která popíše, co se poškodilo a proč. Pojišťovna totiž nemusí převzít mechanikovu větu „motor je na odpis“ jako hotový důkaz příčiny.
U motoru se navíc snadno setřou hranice mezi jednorázovým nárazem a předchozím opotřebením. Zadřený motor může být následkem havárie, ale také dlouhodobého nedostatku oleje. Prasklé součásti mohou vzniknout při střetu, případně už před ním. Likvidátor proto obvykle sleduje technický stav vozidla, servisní historii i průběh nehody. Nejde o formalitu. Jeden detail v servisním protokolu může změnit plné plnění v krácení nebo úplné odmítnutí.
Voda v motoru a technické závady mění pravidla
Největší zmatek vzniká u situací, které řidič vnímá jako nehodu, ale pojistné podmínky je řadí jinam. Vjezd do hluboké vody může skončit hydraulickým rázem a zničeným spalovacím prostorem. Z pohledu řidiče šlo o nešťastnou událost během jízdy, z pohledu smlouvy však může jít o výluku.
Allianz má od 1. dubna 2024 ve svých podmínkách výluku na škody způsobené vniknutím vody do spalovacího prostoru motoru. Takové poškození tedy nelze automaticky vydávat za běžný havarijní případ jen proto, že k němu došlo na silnici a bez úmyslu. U ČSOB zase podmínky platné v roce 2026 vylučují technické závady, mezi něž patří například zadření motoru, přehřátí, nedostatek nebo nevhodné palivo. Výluka se týká také jízdy v záplavě.
To je přesně okamžik, kdy se reklamní představa širokého krytí střetává s drobným písmem smlouvy. Slovo „havarijní“ neznamená, že pojišťovna převezme každou poruchu, která nastane během jízdy. Pojištění se vztahuje na sjednaná rizika, ne na všechny možné příčiny nepojízdného auta.
Motor po nehodě může být dražší než celé auto.
Kdy se z opravy stane totální škoda
Ani uznaná příčina ještě neříká, jak bude škoda vyplacena. Pojišťovna může dojít k závěru, že oprava nedává ekonomický smysl. U ČSOB se za totální škodu obvykle považuje stav, kdy náklady opravy překročí přibližně 80 procent obvyklé ceny vozidla. U staršího vozu tak může o osudu auta rozhodnout relativně menší poškození motoru, zatímco u novějšího automobilu se ještě vyplatí rozsáhlejší oprava.
Majitelé často sledují hlavně cenu nového motoru. Pojišťovna ale posuzuje celý účet a hodnotu vozidla před nehodou. Do kalkulace mohou vstoupit práce, další poškozené díly, diagnostika nebo náklady spojené s uvedením auta do provozu. Pokud oprava překročí stanovený poměr k obvyklé ceně, může být vozidlo posouzeno jako totální škoda, i když by technicky opravit šlo.
Výsledek pak ovlivní také spoluúčast a způsob, jakým smlouva stanovuje hodnotu vozidla. U staršího auta se rozdíl mezi očekávanou částkou a skutečným plněním může projevit citelněji než samotná cena práce v servisu. Kdo si při sjednání pojištění všiml jen měsíčního pojistného, může být při likvidaci škody nepříjemně překvapen.
Malé havarijní pojištění nepokryje všechno
Zvláštní pozornost si zaslouží omezené varianty pojištění. ČSOB například nabízí v rámci varianty Premiant „malé havarijní pojištění“ s limitem plnění 10 000 korun. Takový limit může pomoci u drobnější škody, ale u vážně poškozeného motoru zmizí v nákladech na diagnostiku a první opravy velmi rychle. Název produktu proto sám o sobě nic neříká o tom, zda pokryje konkrétní havárii.
Stejně přísně se posuzuje chování řidiče. Allianz vylučuje plnění při nehodě zaviněné řízením pod vlivem alkoholu, bez řidičského oprávnění nebo při závodech a jízdě na uzavřeném okruhu. Ani perfektně zdokumentované poškození motoru pak nemusí znamenat nárok na úhradu.
Před podpisem smlouvy se vyplatí hledat hlavně slova jako „technická závada“, „voda“, „nesprávné palivo“, „závody“ a „hrubé porušení povinností“. Při škodě totiž nerozhoduje, jak přesvědčivě vypadá zničený motor na fotografii, ale co přesně jeho poškození způsobilo a zda danou příčinu smlouva skutečně kryje.



