
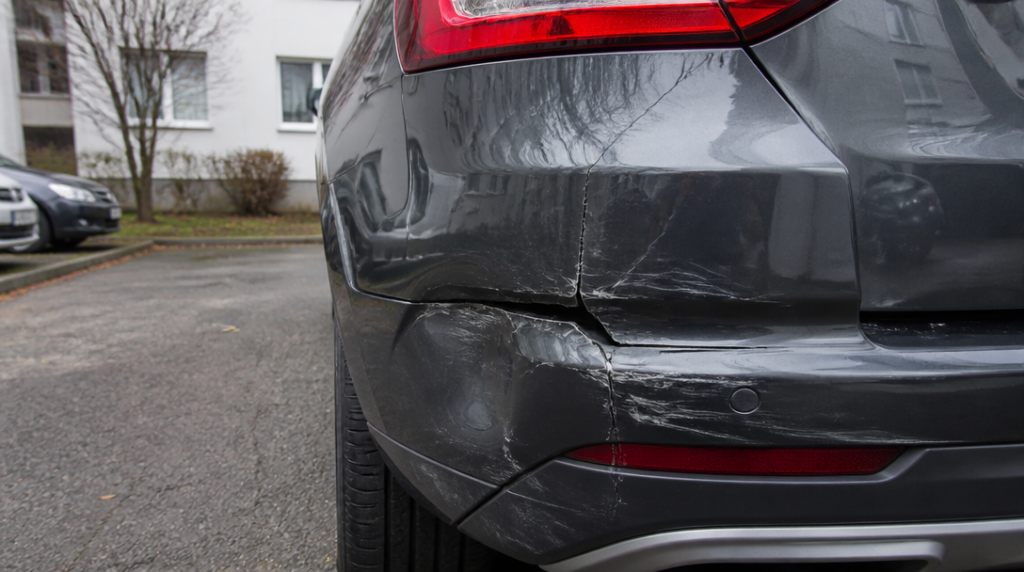
Ráno najdete na autě prasklý nárazník, promáčklý roh a několik hlubokých škrábanců. Za stěračem není lístek, kamera v okolí nic nezachytila a viník je pryč. Servis odhadne opravu na 18 000 korun. Má smysl škodu hlásit pojišťovně, když máte havarijní pojištění se spoluúčastí 5 000 korun?
Čistě matematicky by pojišťovna mohla vyplatit nejvýše 13 000 korun. Z této částky je ale potřeba odečíst čas strávený hlášením, prohlídkou a vyřizováním celé události. U drobnějšího poškození se proto havarijní pojistka často vyplatí méně, než člověk čeká. Poškozený nárazník umí na první pohled vypadat jako kosmetická vada, pod lakem však může být prasklý držák, deformovaná výztuha nebo poškozené senzory.
Spoluúčast rozhoduje víc než samotná cena opravy
Havarijní pojištění nehradí celou škodu. Plnění se krátí o sjednanou spoluúčast, která může být pevně stanovená částkou nebo určená procentem. Při opravě za 50 000 korun a spoluúčasti 5 000 korun by pojišťovna hradila maximálně 45 000 korun. U opravy za 7 000 korun by tedy zůstaly k úhradě jen 2 000 korun, zatímco administrativní postup by byl podobný jako u podstatně větší škody.
Důležitý je také způsob výpočtu spoluúčasti. U procentní varianty může při dražší opravě narůst rozdíl výrazněji než u pevné částky. Smlouva navíc může obsahovat rozdílnou spoluúčast podle toho, zda se škoda řeší v autorizovaném servisu, smluvní opravně nebo jiným způsobem. Bez znalosti konkrétních podmínek se proto nedá spolehlivě říct, že každá oprava nad určitou částku už se vyplatí nahlásit.
Pomoci může jednoduchý výpočet: od předpokládané ceny opravy odečtěte spoluúčast a porovnejte výsledek s tím, co byste zaplatili sami. U pětitisícové spoluúčasti je rozdíl mezi opravou za 9 000 a 20 000 korun zásadní. V prvním případě pojišťovna pokryje nejvýše 4 000 korun, ve druhém 15 000 korun. U malého škrábance se pojistka může změnit v drahý způsob, jak získat relativně malou část nákladů.
Odhad ze servisu ovšem nemusí odpovídat částce, ze které pojišťovna skutečně vypočítá plnění. Pojišťovna může nárazník ocenit podle cen náhradních dílů, lakovacího materiálu a průměrné ceny práce v daném regionu. Neřídí se automaticky cenou libovolného servisu, zejména pokud je jeho hodinová sazba výrazně vyšší nebo používá dražší díly, než pojišťovna považuje za odpovídající.
Modelový rozdíl je dobře vidět na opravě za 89 350 korun při spoluúčasti 5 000 korun. Klient v takovém případě doplácí právě 5 000 korun a zbytek představuje pojistné plnění, pokud jsou splněny podmínky smlouvy. U takto vysoké škody už bývá vlastní úhrada obtížně obhajitelná, protože havarijní pojištění plní přesně účel, pro který se sjednává.
Když viník zůstane neznámý, rozhoduje rozsah poškození
Je-li známý viník, škoda na nárazníku se standardně uplatňuje z jeho povinného ručení. V takové situaci vlastní spoluúčast neplatíte. Prakticky to znamená, že se vyplatí nejdříve zjistit, zda existuje záznam z kamer, svědek nebo kontakt na řidiče, který do vozidla narazil. U parkovací nehody může jediný svědek změnit celou ekonomiku opravy.
Když viník známý není, přichází na řadu havarijní pojištění, ale jen tehdy, pokud daný typ škody kryje. Rozhodující může být rozdíl mezi poškozením při střetu, vandalismem, živelnou událostí nebo situací, kdy někdo auto poškodil na parkovišti a odjel. Podmínky jednotlivých smluv se liší a stejné poškození nemusí být ve všech případech posuzováno stejně.
U nárazníku se vyplatí nehodnotit jen jeho vzhled. Pokud je pouze odřený plast bez prasklin a vůz nemá v nárazníku radar či parkovací senzory, může být oprava poměrně levná. Někdy stačí povrchová oprava a lakování. Prasklý nárazník se však často mění celý. U moderních vozů se k ceně dílu a lakování může přidat demontáž, kalibrace senzorů nebo práce s dalšími částmi karoserie.
Pojišťovně je vhodné dodat fotografie celého vozidla, detail poškození, popis události a případný rozpočet servisu. S opravou není rozumné začínat dřív, než proběhne dokumentace nebo prohlídka podle pokynů pojišťovny. U některých případů se technik ozve po nahlášení škody do tří hodin kvůli prohlídce vozidla. Výplata pak může následovat do 15 dnů po ukončení šetření, jestliže pojišťovna dostane všechny potřebné podklady.
Praktická hranice se liší podle spoluúčasti, stáří auta i toho, zda je nárazník jedinou poškozenou částí. U opravy za 6 000 korun a spoluúčasti 5 000 korun získáte z pojištění jen malou částku. U škody za 30 000 korun už může být rozdíl citelný, zvlášť pokud servis odhalí skryté poškození. Vlastní peněženka pak není jediným měřítkem: důležitá je i jistota, že se po rozebrání auta účet nezvýší o další tisíce.



