
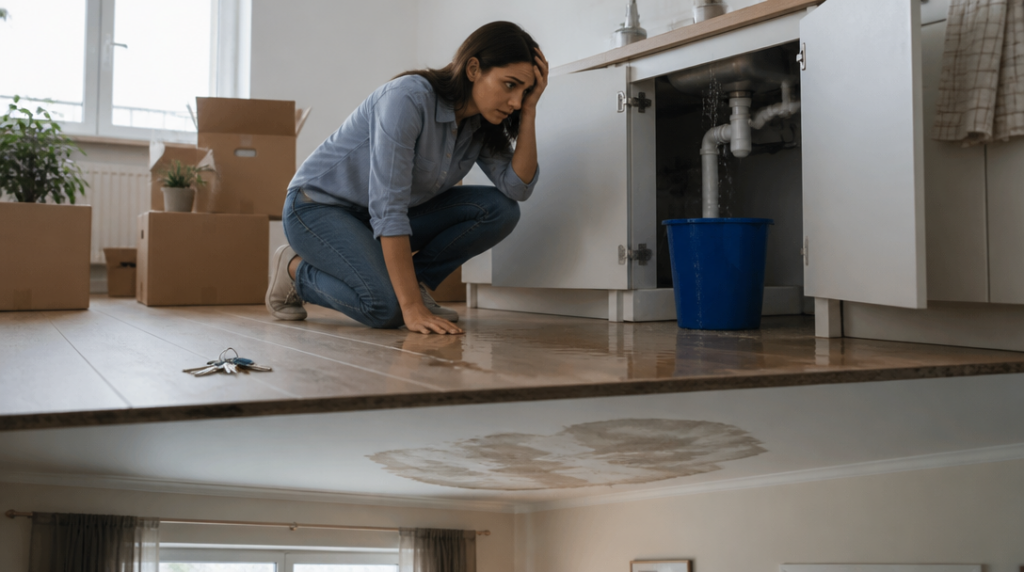
Klíče ještě voní novotou, na podlaze leží smotaný kabel od lampy a v kuchyni se leskne první hrnek, který si nový majitel stačil vybalit. Pak se zpod dřezu ozve tiché kapání. Za pár minut je voda na dlažbě, prosakuje pod linku a o patro níž se na stropě objevuje mokrý flek.
Právě v takové chvíli se ukáže, co vlastně pojištění bytu obsahuje. Nestačí říct, že je pojištěný „byt“. Majitel potřebuje rozlišit několik vrstev majetku a rizik, která se v pojistné smlouvě mohou skrývat pod různými názvy.
Byt není totéž co domácnost
Pojištění bytové jednotky chrání samotný prostor a jeho pevné součásti. Patří sem zdi, podlahy, dveře, okna nebo vestavěná kuchyň. Součástí bývá také vlastnický podíl na společných částech domu. To je důležité třeba u škod, které zasáhnou konstrukci bytu nebo prvky pevně spojené s nemovitostí.
Samostatnou kapitolou je domácnost. Do ní spadá nábytek, elektronika, volně stojící spotřebiče i věci uložené ve sklepě nebo garáži. Televize, notebook, jízdní kolo, vysavač nebo krabice s nářadím tedy nepatří automaticky do pojištění samotné bytové jednotky. Když se člověk stěhuje do prvního vlastního bytu, často myslí hlavně na hodnotu nemovitosti a vybavení zapisuje do smlouvy až dodatečně. Přitom právě součet těchto věcí může být překvapivě vysoký.
U domácnosti se běžně pracuje s novou cenou. Při poškození nebo zničení věci se tedy vychází z nákladů na pořízení nového vybavení, ne pouze z částky, za kterou by se dal prodat starý spotřebič nebo několik let používaný nábytek. Pojistná částka by proto měla odpovídat tomu, kolik by stálo domácnost znovu vybavit, nikoli tomu, kolik stál nábytek při nákupu ve slevě.
Do smlouvy se vyplatí promítnout také méně nápadná místa. Sklepní kóje není bezvýznamná jen proto, že v ní stojí starý regál. Mohou v ní být pneumatiky, sportovní vybavení nebo nářadí. U garáže zase záleží na tom, zda je součástí domu, samostatným prostorem, nebo zda jsou věci pojištěné jen za přesně stanovených podmínek.
Základní pojištění majetku často zahrnuje požár, výbuch, úder blesku, vichřici nebo krupobití. Vodní rizika ale nebývají automaticky pokryta všechna. Povodeň a záplava mohou být sjednané jako samostatně zahrnutá rizika, což se může týkat i podmínek, územních omezení nebo výše spoluúčasti. Byt v přízemí u potoka řeší jinou situaci než jednotka v šestém patře, ale ani vyšší podlaží neznamená ochranu před každou vodou. Prasklé potrubí, voda z bytu nad vámi a rozvodněný potok jsou tři různé události.
U některých produktů se u vodovodních škod řeší také náklady na vysekání a následné zazdění zdi nebo na výměnu potrubí, obkladu či dlažby. Tyto práce mohou mít vlastní limit; u některých aktuálních produktů činí 30 000 korun. Na první pohled to vypadá jako dostačující částka, ale při rozebírání kuchyňské linky a opravě několika vrstev podlahy se může rozpočet rychle přiblížit hranici.
Odpovědnost chrání i před sousedovým telefonátem
Majetkové pojištění řeší vlastní byt a věci v něm. Odpovědnost řeší škody, které způsobí majitel nebo členové domácnosti někomu jinému. V bytovém domě je to často stejně podstatná část smlouvy jako pojištění oken a podlah.
Stačí uvolněná hadice u pračky, prasklá přípojka nebo voda, která si najde cestu stropem do bytu pod vámi. Škoda se pak netýká jen mokré zdi. Soused může řešit poškozenou podlahu, nábytek, svítidla i elektroniku. Odpovědnost vlastníka a členů domácnosti může pokrýt také škody způsobené domácím mazlíčkem. Pes, který v chodbě srazí návštěvě telefon, nebo kočka, jež poškodí cizí vybavení, nejsou jen drobné historky k vyprávění u kávy.
Při sjednávání je dobré sledovat, koho přesně odpovědnost zahrnuje a v jakých situacích platí. Jinak může být nastavená pro vlastníka bytu, jinak pro nájemníka a jinak pro celou domácnost. Rozhoduje také limit pojistného plnění. U škody v jednom sousedním bytě může stačit na opravu stropu, ale větší havárie zasáhne několik jednotek najednou a částka naroste rychleji, než člověk čeká.
Pozornost si zaslouží i pojistné částky. Při sjednání se byt může zdát správně oceněný, jenže ceny stavebních prací, materiálu i vybavení se mění. Indexaci pojistných částek je proto rozumné nastavit tak, aby smlouva na růst cen reagovala. Bez ní může po letech vzniknout rozdíl mezi částkou uvedenou ve smlouvě a skutečnými náklady na opravu nebo nové vybavení.
Některé produkty při škodě přesahující 75 procent sjednané částky vyplácejí také paušální náhradu dalších nákladů. Ta může pomoci ve chvíli, kdy po požáru nebo rozsáhlém vytopení nejde jen o opravu zdí, ale také o dočasné fungování mimo vlastní byt. Přesný rozsah se však řídí smlouvou, limity a podmínkami konkrétního pojištění.
Před podpisem má smysl projít byt místnost po místnosti a sepsat, co by člověk musel koupit znovu. Kuchyň, vestavěné skříně a podlahy patří k jednotce, volně stojící lednice a počítač k domácnosti, škoda u souseda k odpovědnosti. Takové rozdělení zabere jedno odpoledne. Voda, která se protáhne pod soklem kuchyňské linky, si žádné podobné rozlišení dělat nebude.



