
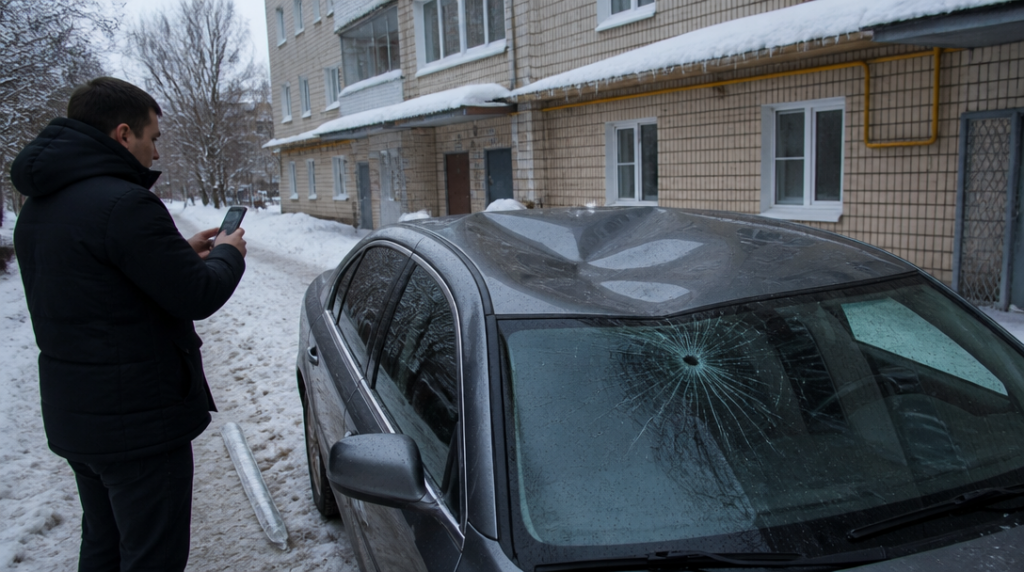
Ráno odhrnete sníh z kapoty, nastartujete a uslyšíte tupou ránu. Z okraje střechy nad parkovacím místem právě spadl rampouch. Na autě zůstala promáčklina, prasklé sklo a ledová změť, která ještě před chvílí visela několik metrů nad vozem. Majitel domu nikde, kolemjdoucí spěchají do práce a vy najednou řešíte škodu za desítky tisíc korun.
První otázka bývá prostá: Kdo to zaplatí? Druhá už méně příjemná: Je vůbec vlastník budovy automaticky odpovědný za každý rampouch, který z ní spadne? Není. Odpovědnost se může posuzovat podle konkrétní situace, údržby objektu, upozornění na nebezpečí i toho, zda šlo pádu zabránit. Proto se vyplatí neřešit jen telefonát pojišťovně, ale také důkladně zajistit okolnosti události.
Nejdřív důkazy, potom telefonáty
S autem zbytečně nehýbejte, dokud nepořídíte fotografie. Vyfoťte celý vůz tak, aby bylo patrné jeho umístění, okolní budova i místo, odkud rampouch nebo kus ledu spadl. Potom pořiďte detailní snímky poškozených částí, samotného rampouchu, střechy, okapu, římsy nebo jiného místa nad vozidlem. Hodí se také fotografie případných cedulí, zábran a stop po úklidu sněhu.
Fotografie dělejte z více úhlů a pokud možno ještě před odklizením ledu. Jeden snímek promáčklého blatníku mnoho neřekne. Série záběrů, na nichž je vidět auto, výška objektu a kus ledu na zemi, už vytváří použitelný obraz události. Mně osobně v podobných situacích připadá nejcennější právě obyčejná široká fotografie: člověk má tendenci fotit jen škodu, ale pojišťovna později potřebuje pochopit celý příběh.
Zeptejte se lidí v okolí, zda pád viděli nebo si všimli stavu střechy před událostí. Zapište si jejich jména a kontakt. Svědek, který potvrdí, že rampouch skutečně spadl z konkrétního domu, může být užitečnější než dlouhé vysvětlování po telefonu.
Jestli se na místě objeví vlastník objektu, správce nebo jiná osoba, která odpovědnost uzná, požádejte ji o písemné potvrzení. Mělo by obsahovat popis události, údaje odpovědné osoby či vlastníka a informace o pojišťovně, u níž má sjednané pojištění odpovědnosti. Ústní věta typu „to nějak vyřešíme“ se při pozdějším sporu mění v téměř bezcennou vzpomínku.
Policie neprovádí likvidaci pojistné události. Její přítomnost ale může být namístě, když jsou splněny zákonné podmínky. Od 1. července 2025 je nutné Policii České republiky přivolat při škodě přesahující 200 000 korun, při zranění, při škodě na majetku třetí osoby nebo při ohrožení bezpečnosti a plynulosti provozu. U auta zaparkovaného mimo komunikaci se bude posuzovat konkrétní situace, především rozsah škody a možné ohrožení dalších lidí či provozu. Při pochybnostech je rozumnější si postup ověřit, než později vysvětlovat, proč se místo vůbec nezdokumentovalo.
Kdo škodu zaplatí a z jaké pojistky
Povinné ručení je v tomto případě často slepá ulička. Kryje škody, které provozem vozidla způsobíte někomu jinému, nikoli automaticky poškození vlastního auta. Na opravu vlastního vozu proto připadá v úvahu havarijní pojištění nebo samostatně sjednané krytí živelních událostí. Rozhodující bude konkrétní smlouva, její výluky, spoluúčast a podmínky pro nahlášení škody.
Jestli odpovědnost přijme vlastník domu nebo jeho pojišťovna, řeší se škoda z pojištění odpovědnosti. Neznamená to však, že poškozený musí čekat, až druhá strana začne jednat. Má-li vlastní havarijní pojištění, může škodu oznámit své pojišťovně podle smluvních podmínek. Pojišťovna pak posoudí rozsah poškození a další postup. Samotný fakt, že auto stálo pod střechou, ještě neříká, kdo ponese náklady.
Poškozené vozidlo raději neopravujte před prohlídkou, pokud to není nutné kvůli bezpečnosti nebo zabránění další škodě. Opravu nechte zdokumentovat, uchovejte faktury a domluvte si s pojišťovnou, zda požaduje prohlídku, rozpočet nebo konkrétní servis. U prasklého čelního skla může být jízda nebezpečná; v takovém případě je přednostní bezpečné přemístění vozu, ale i tehdy si nejdřív pořiďte fotografie.
Od 1. října 2024 se v Česku pojištění vozidel ověřuje online, takže při tuzemském provozu už není nutné vozit zelenou kartu. Při řešení rampouchu vám to samo o sobě škodu neuhradí, může to ale zjednodušit ověření pojištění při události, u níž se účastní více vozidel nebo osob.
Nepodepisujte bez přečtení prohlášení, že je věc vyřešená, a nepřijímejte první nabídku na úhradu, pokud není jasné, co všechno poškození zahrnuje. Zvlášť u střechy nebo skla se další vady mohou ukázat až po rozebrání či odborné prohlídce. Rampouch sice zmizí během několika minut, ale promáčknutý plech a spor o odpovědnost mohou zůstat na stole celé týdny.



