
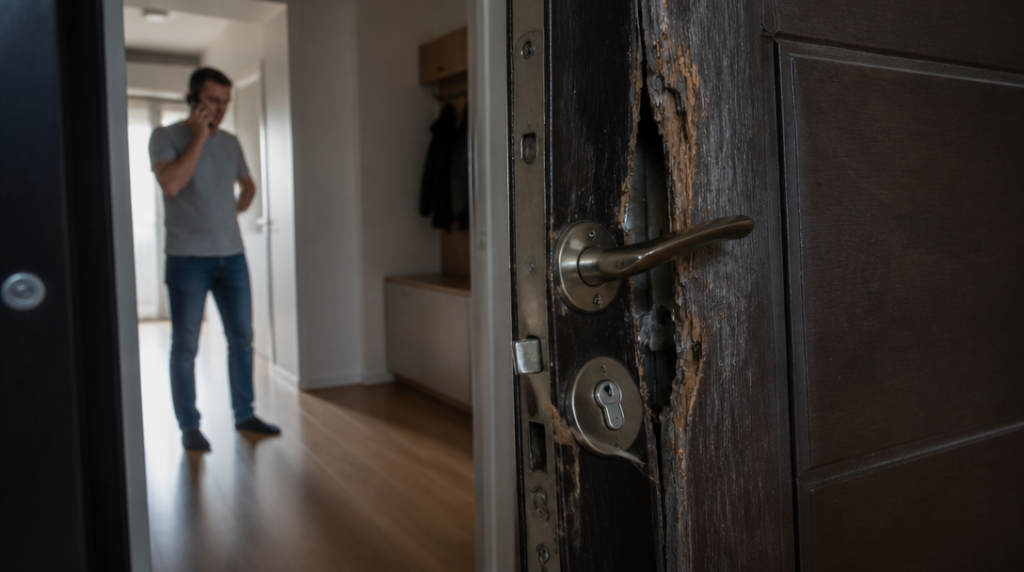
Ráno otevřu oči, dojdu ke vstupním dveřím a hned vidím, že je něco špatně. Zámek visí nakřivo, v zárubni je hluboká rýha a dveře nedoléhají. Uvnitř možná nic nechybí, nebo naopak zmizel notebook, fotoaparát a šperky. Člověk má v takové chvíli chuť zavolat zámečníka a začít uklízet. Právě s tím bych ale chvíli počkal.
U rozbitých dveří totiž záleží na tom, jaký typ škody vznikl, co máte sjednáno ve smlouvě a jestli se podaří doložit, že skutečně došlo k vloupání.
Dveře patří k nemovitosti, notebook do domácnosti
Nejčastější rozdělení je poměrně logické. Rozbité vstupní dveře, zárubeň a zámek se obvykle řeší z pojištění nemovitosti. Jde o části bytu nebo domu, které jsou pevně spojené se stavbou. Pojištění domácnosti se naopak týká movitých věcí uvnitř – nábytku, elektroniky, oblečení nebo osobních předmětů.
Když tedy pachatel vypáčí dveře a odnese televizi, mohou do případu vstoupit oba typy pojištění. Oprava dveří se hlásí jako škoda na nemovitosti, ukradené vybavení jako škoda na domácnosti. Jedna pojistka sama o sobě nemusí pokrýt všechno.
Hranice ale nebývá v praxi úplně ostrá. Některé smlouvy o pojištění domácnosti zahrnují také takzvané stavební součásti, kam mohou spadat například dveře, zámky nebo vestavěné prvky. Rozhodující proto není jen název produktu, ale konkrétní pojistné podmínky a nastavený limit.
U jednoho běžně používaného nastavení činí limit na stavební součásti 15 procent pojistné částky v základním balíčku a 50 procent v rozšířeném. Pokud má někdo domácnost pojištěnou na 400 000 korun, může rozdíl mezi těmito variantami znamenat desítky nebo dokonce stovky tisíc korun dostupného krytí. Přesný výklad je vždy potřeba hledat ve smlouvě.
Poškozené dveře se počítají i bez ukradené věci
Pachatel nemusí úspěšně vstoupit a něco odnést. Pokud se pokusí dveře vypáčit, poškodí zámek nebo zárubeň a uteče s prázdnou, může být škoda kryta jako vloupání. Pojišťovna však bude chtít vidět, že pachatel překonal zabezpečení.
To je podstatný rozdíl. Otevřené nebo nezamčené dveře se za vloupání podle běžného výkladu nepovažují. Pojišťovna může takový případ odmítnout, protože chyběl násilný způsob vniknutí. Stejně problematická bývá situace, kdy zůstaly dveře jen přivřené nebo byl zámek dlouhodobě nefunkční.
Já bych proto při hlášení nepoužíval volný popis typu „někdo mi poškodil dveře“. Přesnější je uvést, co je vidět: vypáčený zámek, poškozená vložka, odřená zárubeň, stopy po páčení. Nejde o slovíčkaření. Právě tyto detaily mohou rozhodnout, zda událost odpovídá podmínkám pro pojistné plnění.
Nejdřív policie, potom oprava
Při podezření na vloupání je potřeba zavolat Policii ČR. Do bytu bych se snažil vstupovat co nejméně a nic nepřemisťovat. Otisky prstů a další stopy se snadno setřou jediným otevřením skříně nebo úklidem střepů.
Pojišťovna může požadovat policejní záznam a fotografie před opravou. Proto bych si vyfotil dveře zblízka i z odstupu, zámek, zárubeň, poškození v okolí a případný nepořádek uvnitř. Pokud něco chybí, pomůže také seznam odcizených věcí s přibližným rokem pořízení, doklady nebo staršími fotografiemi.
Příliš rychlá oprava může zkomplikovat dokazování. Jestli dveře nejdou zamknout a byt zůstává otevřený, bezpečnost je samozřejmě přednější než čekání na likvidátora. I v takovém případě bych ale nejdříve pořídil fotodokumentaci a ověřil u pojišťovny, jaký postup požaduje.
Zámečník není automaticky součástí pojistky
Když nejde zamknout byt, dává smysl zavolat zámečníka. Náklad na jeho výjezd nebo nouzové otevření však pojišťovna neuhradí automaticky jen proto, že došlo k vloupání. Záleží na tom, zda máte sjednanou asistenční službu nebo jestli takovou pomoc připouštějí pojistné podmínky.
Bez asistence může zásah zámečníka zůstat na pojištěném. Pojišťovna pak řeší samotnou opravu poškozených dveří, zámku či zárubně podle rozsahu krytí, ale ne nutně každou službu, kterou si člověk objedná v prvních minutách po události.
Před objednáním opravy bych si proto poznamenal cenu, vyžádal doklad a uschoval vyměněné části. U dražších dveří se může hodit také položkový rozpočet. Pojišťovna potřebuje rozlišit, co bylo poškozené při vloupání, co se měnilo kvůli bezpečnosti a co už představuje vylepšení oproti původnímu stavu.
U kradených věcí zase rozhoduje nejen to, zda byly v domácnosti, ale také jejich stáří, hodnota, způsob zabezpečení a případné limity pro konkrétní skupiny majetku. Šperky, hotovost nebo elektronika mohou mít ve smlouvě zvláštní pravidla. Právě tady se při likvidaci často ukáže rozdíl mezi představou „mám pojištěnou domácnost“ a skutečným rozsahem sjednané ochrany.



