
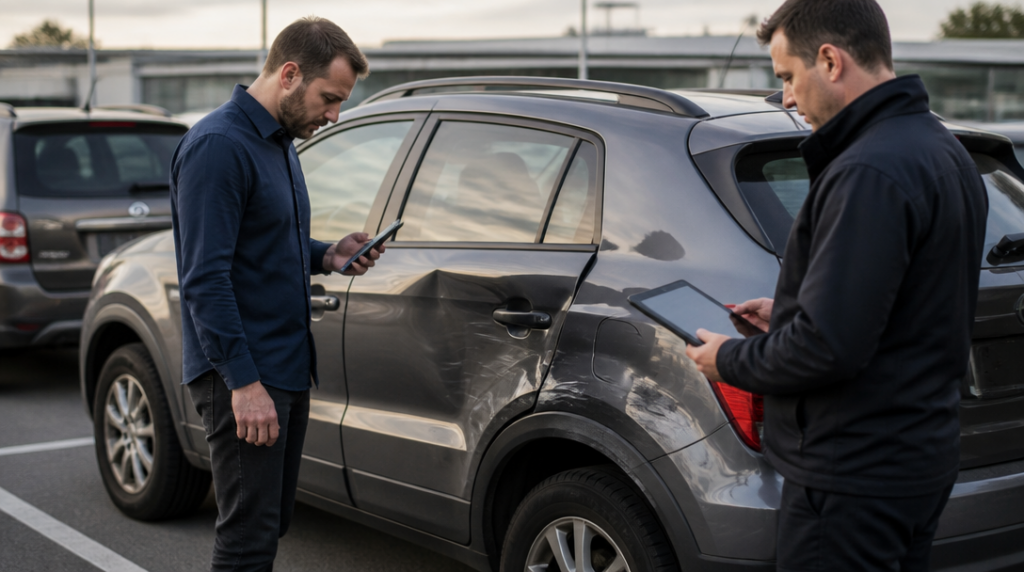
Na parkovišti ještě doznívá cvaknutí zamykání, když si řidič všimne šedé rýhy přes zadní dveře. Lak je odřený, plech promáčknutý a v hlavě už běží otázka, kolik bude oprava stát. Místo objednání auta do servisu ale přichází jiná možnost: rozpočtová likvidace škody.
Pojišťovna v takovém případě neurčuje plnění podle skutečné faktury ze servisu, nýbrž podle vlastního výpočtu předpokládaných nákladů. Stanoví částku a po jejím odsouhlasení ji pošle na účet. Opravu si potom zařídí majitel vozu sám – v autorizovaném servisu, u menší dílny, nebo třeba postupně podle toho, jak mu dovolí rozpočet.
Je to rychlejší cesta k penězům, ne automaticky k bezstarostné opravě. Na rozdílu mezi částkou od pojišťovny a skutečnou cenou práce totiž může něco zůstat.
Jak rozpočtová likvidace probíhá
Nejdřív je potřeba škodu nahlásit a dodat informace, které pojišťovna pro posouzení potřebuje. Technik může vycházet z fotografií, prohlídky vozidla nebo dalších podkladů. Zjišťuje rozsah poškození, potřebné díly a předpokládaný čas práce.
Výsledkem je rozpočet. Nejde o účet ze servisu, ale o kalkulaci, kolik by podle pojišťovny měla oprava obvykle stát. Do částky se může promítnout cena dílů, práce i případná spoluúčast podle konkrétní smlouvy.
U Allianz se po souhlasu s rozpočtem vyplácí stanovená částka na uvedený bankovní účet. Případná spoluúčast už je v ní odečtena, takže klient nedostane peníze, z nichž by ji teprve dodatečně hradil.
Kooperativa nabízí rozpočet jako jednu ze tří variant stanovení škody na vozidle. U nahlášené škody se technik ozve do tří hodin. Rychlý telefonát ale ještě neznamená, že je částka definitivně vyřešená; stále záleží na zjištěném rozsahu poškození a podmínkách pojištění.
Faktura není vždy nutná
U Directu aktuální postup počítá při volbě rozpočtu s výplatou předem dohodnuté částky na účet. Fakturu za opravu v takovém případě nedokládáte. Právě to bývá pro řidiče hlavní lákadlo: nemusí nejdřív zaplatit opravu z vlastních peněz a teprve potom čekat na proplacení.
Majitel vozu také není povinen utratit celou částku přesně za opravu. Může zvolit levnější díly nebo dílnu, kterou zná. Tím se ale dostává do situace, kdy sám rozhoduje o kompromisu mezi cenou, rychlostí a kvalitou výsledku. U drobné oděrky je to jiná starost než u poškozeného nárazníku, světla nebo bezpečnostních prvků.
Když se během opravy ukáže, že předběžný rozpočet nestačí, neznamená to automaticky doplatek. Direct může rozdíl doplatit proti předložené faktuře, zároveň však kontroluje obvyklost ceny dílů i práce. Neobvykle drahý servis nebo předražený materiál proto nemusí být uznán v plné výši.
Prakticky se vyplatí schovat si fotografie poškození, komunikaci s pojišťovnou i doklady ze servisu. I když fakturu při samotné volbě rozpočtu nikdo nechce, později může být důležitá při řešení rozdílu mezi vyplacenou částkou a cenou opravy.
DPH může změnit částku
Číslo v rozpočtu nemusí být pro každého stejné. Rozhoduje také to, zda má oprávněná osoba nárok na odpočet DPH. Kooperativa v takovém případě stanoví pojistné plnění bez DPH; pokud nárok na odpočet není, počítá plnění včetně DPH.
Pro běžného motoristu je rozdíl snadno přehlédnutelný. Na papíře vidí jednu částku, ale skutečná cena v servisu se skládá z částky bez daně a z daně připočtené až na faktuře. Před souhlasem s rozpočtem proto není od věci ověřit si, zda uvedená suma DPH zahrnuje.
Stačí krátký pohled na nabídku opravy a někdy je zřejmé, že rozpočet bude těsný. U staršího vozu může dávat smysl levnější oprava, zatímco u novějšího auta se majitel často nechce smířit s dílem horší kvality. Rozpočtová likvidace sama o sobě neříká, jakou cestou se vydat. Říká hlavně, kolik pojišťovna považuje za přiměřené plnění.
Pozor na další škodu
Rozhodnutí nechat vůz opravit jen částečně nebo opravu odložit se může vrátit při další nehodě. Při další škodě musí klient prokázat, že předchozí poškození opravil. Jinak může pojišťovna vozidlo považovat za neopravované.
To má praktický dopad. Nové poškození se posuzuje v autě, které už mělo starou promáčklinu, škrábanec nebo rozbitou část. Bez důkazu o předchozí opravě se těžko rozlišuje, co vzniklo nyní a co na karoserii zůstalo z minulé události.
Fotografie před opravou a po ní proto nejsou zbytečné papírování. Zachytí stav vozu v konkrétním okamžiku a mohou později objasnit, že staré poškození skutečně zmizelo. U věcí schovaných pod novým dílem, například uvnitř nárazníku, může být užitečný také doklad ze servisu.
Rozpočtová likvidace sedí hlavně tam, kde je škoda přehledná, oprava dostupná a majitel má jasno v tom, kde ji nechá provést. Při složitějším poškození se vyplatí opatrnost. Rozpočet může vypadat jako rychlá cesta z nepříjemné situace, ale za číslem na účtu zůstává konkrétní práce, konkrétní díly a někdy i účet vyšší než původní odhad.



