
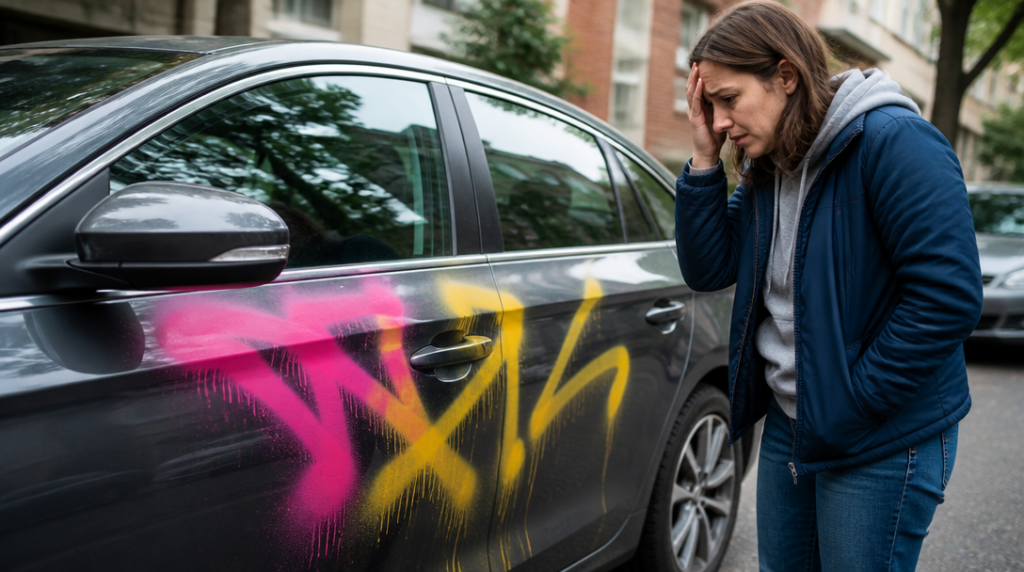
Na jednom autě se objeví sprej a majitel má sjednané havarijní pojištění s krytím vandalismu. Pojišťovna může účelnou opravu zaplatit. Na druhém voze je stejný nápis, ale majitel má pouze povinné ručení. V takovém případě si odstranění laku zpravidla hradí sám.
Rozdíl není v tom, jak velká nebo nevzhledná je škoda. Rozhoduje obsah pojistné smlouvy. Povinné ručení chrání před škodou, kterou řidič způsobí někomu jinému, nikoli před poškozením vlastního auta. Sprej na kapotě, dveřích nebo střeše proto samo o sobě neznamená, že vzniká nárok na pojistné plnění.
Vandalismus musí být ve smlouvě
Odstranění spreje může pojišťovna zaplatit tehdy, když je mezi sjednanými riziky vandalismus. Někde jde o součást širšího balíčku havarijního pojištění, jinde se připojištění sjednává samostatně. Název produktu proto nestačí. Dva řidiči mohou mít pojištění označované jako havarijní, ale každý z nich může mít krytá jiná rizika.
Allianz například zahrnuje vandalismus do balíčků PLUS, EXTRA a MAX. Při škodě se uplatní spoluúčast sjednaná ve smlouvě. Kooperativa umožňuje sjednat vandalismus jako samostatné riziko vedle havárie, odcizení a živlu. I tam záleží na konkrétní spoluúčasti uvedené v pojistných podmínkách.
Představa, že pojišťovna automaticky uhradí celou částku z lakovny, bývá mylná. Z výsledného plnění se odečítá spoluúčast a uplatnit se mohou také limity nebo výluky. Pojišťovna obvykle řeší účelnou opravu či odstranění spreje, nikoli libovolně zvolený rozsah práce nebo nadstandardní úpravy, které se škodou přímo nesouvisejí.
Rozhoduje také důkaz, že šlo o vandalismus
U poškozeného laku nestačí vždy jen fotografie auta. Pojišťovna může zkoumat, zda skutečně šlo o úmyslné poškození cizí osobou, a ne třeba o špatně odstraněnou barvu, starší poškození nebo jinou událost. U některých smluv je právě doložení průběhu vandalismu podmínkou plnění.
Generali Česká například u poškození laku a karoserie požaduje doložení průběhu vandalismu, třeba kamerovým záznamem. To neznamená, že bez záznamu automaticky žádné plnění neexistuje, ale pouhá fotografie výsledku nemusí v takovém nastavení stačit. Význam může mít záznam z okolí, svědectví nebo jiný věrohodný podklad, který pomůže objasnit, kdy a jak škoda vznikla.
Praktický postup je poměrně prostý: nejdřív auto vyfotografovat v celku i zblízka, nic nerozlešťovat ani nemýt a škodu oznámit pojišťovně. Hodí se zaznamenat také místo, přibližný čas zjištění a případné okolnosti, například parkování před domem, kamerový systém v okolí nebo svědky. U odstranění spreje může předčasné čištění zničit právě ty stopy, které by pomohly doložit rozsah poškození.
Limit může být důležitější než cena opravy
U vandalismu se sleduje také maximální částka, kterou pojišťovna v rámci daného rizika vyplatí. Generali Česká uvádí pro vandalismus limit 100 000 korun, spoluúčast 1 000 korun a územní platnost v České republice. U konkrétní smlouvy však mohou být nastavené jiné parametry, proto je potřeba vycházet z vlastního dokumentu, ne z obecného názvu pojištění.
U běžného nasprejování jedné části karoserie se limit nemusí zdát podstatný. Situace se mění, pokud pachatel poškodil více dílů, skla, světla nebo další části vozu. Rozsah opravy pak může rychle narůst a spoluúčast začne hrát citelnou roli. Při spoluúčasti 5 000 korun například nemá smysl očekávat plnění u drobné opravy za podobnou částku, protože by ji celé pokryla právě spoluúčast.
Pojišťovna může chtít prohlídku vozidla nebo předložit kalkulaci opravy. S objednáním práce v lakovně je proto rozumné počkat na pokyny pojišťovny. Když majitel nechá auto okamžitě přelakovat bez zachycení škody, může se později obtížně prokazovat, co bylo původně poškozené a jaký zásah byl skutečně nutný.
Co si pohlídat ve vlastní smlouvě
Nejdřív hledejte přímo slovo vandalismus nebo popis úmyslného poškození cizí osobou. Potom zkontrolujte limit, spoluúčast a územní platnost. Důležitá je i podmínka, jak se má škoda prokázat. Právě tady se mohou jednotlivé produkty výrazně lišit.
Pozornost si zaslouží také výluky. Smlouva může rozlišovat poškození laku a karoserie od jiných částí vozidla nebo stanovit zvláštní podmínky pro některé druhy škod. Rozhodující není to, že máte na pojistné smlouvě obecně uvedené havarijní pojištění, ale konkrétní rozsah sjednaného krytí.
Sprej lze z auta odstranit levnějším čištěním, ale někdy je nutné broušení a nový lak. Do posouzení se promítá druh barvy, doba působení i materiál poškozeného dílu. Proto se vyplatí nechat rozsah nejprve odborně vyčíslit a teprve potom porovnat cenu opravy se spoluúčastí. U malého nápisu může být rychlejší zaplatit čištění z vlastních peněz; u několika poškozených dílů už může mít sjednaný vandalismus výraznou hodnotu.



