
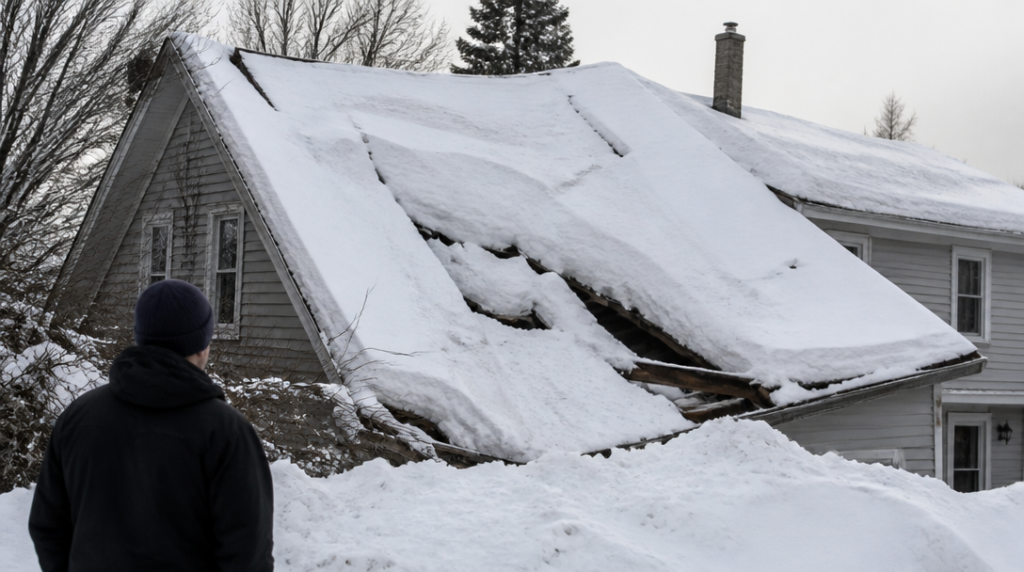
Když se po několika dnech sněžení ozvalo z podkroví duté křupnutí, pan Novák nejprve usoudil, že dům pracuje. Dům skutečně pracoval, jen poněkud usilovněji než obvykle. Ráno našel prohnutou část střechy, popraskané latě a sníh, který se dovnitř dostal bez pozvání. Následovalo fotografování, telefonát pojišťovně a poměrně rychlé zjištění, že „hodně sněhu“ ještě automaticky neznamená „pojistná událost“.
Pojištění totiž nefunguje jako jednoduchá sázka na počasí. Nerozhoduje jen to, že na střeše leží půl metru sněhu, ani skutečnost, že soused už od rána odhazuje závěj lopatou, jako by trénoval na zimní olympiádu. Podstatné je, jak pojišťovna ve smlouvě definuje riziko tíhy sněhu nebo námrazy a co přesně se na nemovitosti poškodilo.
Kdy se tíha sněhu považuje za kryté riziko
U Kooperativy podmínky platné v roce 2026 počítají s krytím tíhy sněhu nebo námrazy pouze tehdy, když jde o nadměrnou hmotnost, která se v dané lokalitě běžně nevyskytuje. To je poměrně podstatná podmínka. Každoroční sněhová nadílka, se kterou se v horské oblasti počítá, nemusí být posuzována stejně jako mimořádná masa sněhu v místě, kde jsou zimy obvykle spíš symbolické a sněhulák tam působí jako exotické zvíře.
Krytá škoda se podle těchto podmínek týká destruktivního poškození konstrukcí nemovitosti. Může jít například o vážné poškození střešní konstrukce, její deformaci nebo porušení nosných částí způsobené nadměrnou hmotností. Rozhodující tedy není samotná přítomnost sněhu, ale jeho prokazatelný vliv na konstrukci.
Jiná situace nastává, když sníh pouze roztaje a voda začne prosakovat dovnitř. Prosakování tajícího sněhu nebo ledu se za tíhu sněhu nepovažuje. Stejně tak se do tohoto rizika neřadí rozpínavost ledu. Pokud led poškodí některou část domu tím, že při mrznutí zvětší svůj objem, nejde podle uvedených podmínek o tutéž pojistnou příčinu.
Právě tady se často láme očekávání majitele domu. Z jeho pohledu může být sled událostí jasný: napadlo, sníh roztál, voda zatekla a uvnitř se objevily mokré skvrny. Pojišťovna však posuzuje jednotlivé příčiny přesněji. Zatečený strop není totéž co zborcená střešní konstrukce a mokrá izolace není automaticky důkazem škody způsobené tíhou sněhu.
Rozsah krytí se může lišit i podle typu nemovitosti a sjednaného balíčku. ČSOB Pojišťovna aktuálně uvádí tíhu sněhu nebo námrazy mezi připojitelnými živelními riziky u pojištění bytového domu. U bytových domů proto dává smysl ověřit, zda je toto riziko skutečně součástí smlouvy, nebo zůstalo pouze mezi možnostmi, které si lze přidat. Nabídka připojištění totiž ještě neznamená, že je automaticky sjednané.
Zkontrolovat je třeba také limity plnění, spoluúčast a případné podmínky týkající se technického stavu budovy. Pojišťovna může při likvidaci řešit, zda šlo o mimořádnou událost, nebo o konstrukci, která měla potíže už před sněžením. Staré poškození se novou závějí nepřevlékne za čerstvou pojistnou událost, i když se o to může velmi snažit.
Co udělat, když střecha začne povolovat
První starostí je bezpečnost. Pokud hrozí další sesuv sněhu nebo zřícení části konstrukce, není rozumné vydávat se na střechu s lopatou a odhodláním zachránit situaci vlastními silami. Sníh má nepříjemný zvyk padat dolů právě ve chvíli, kdy člověk stojí pod ním. Odstranění sněhu je vhodné svěřit bezpečnému postupu nebo odborníkům.
Po škodě je potřeba její rozsah zdokumentovat. Hodí se fotografie zvenku i zevnitř, detail poškozených částí, prohnutí konstrukce, prasklin a případného zatékání. Sníh lze odstranit, ale předtím by měla zůstat zachycená situace, v jaké byla škoda objevena. Bez fotografií se později obtížně vysvětluje, zda šlo o drobný problém, nebo střechu, která už měla ambice stát se stavební událostí.
Majitel by měl zároveň zabránit zvětšování škody, pokud to lze udělat bezpečně. Může jít o zakrytí poškozeného místa, odvedení vody nebo rychlé zajištění prostoru. Preventivní odstraňování sněhu a ledu ze střechy se ale samo o sobě za krytou škodu nepovažuje. Kooperativa výslovně nehradí běžnou údržbu ani náklady na preventivní odklízení sněhu a ledu. Pojištění tedy není předplacená zimní úklidová služba, což by bylo praktické, ale poněkud odvážné očekávání.
Škodu je vhodné nahlásit co nejdříve. Kooperativa pro hlášení uvádí telefonní číslo 957 105 105. Při oznámení se vyplatí popsat, kdy sníh napadl, jak dlouho zátěž trvala, co se poškodilo a zda bylo nutné provést bezprostřední zabezpečení. Pojišťovna může chtít další dokumenty, prohlídku místa nebo vyjádření odborníka.
Před zimou má smysl projít pojistnou smlouvu dřív, než se ze střechy stane improvizovaná sněhová laboratoř. Zaměřit se stačí na několik konkrétních věcí: zda je tíha sněhu nebo námrazy sjednaná, jaký je limit plnění, jaká platí spoluúčast a jak smlouva rozlišuje destrukci konstrukce od zatékání či údržby. Právě tyto formulace rozhodnou, zda se bude řešit oprava střechy, nebo jen účet za vlastní lopatu.



