
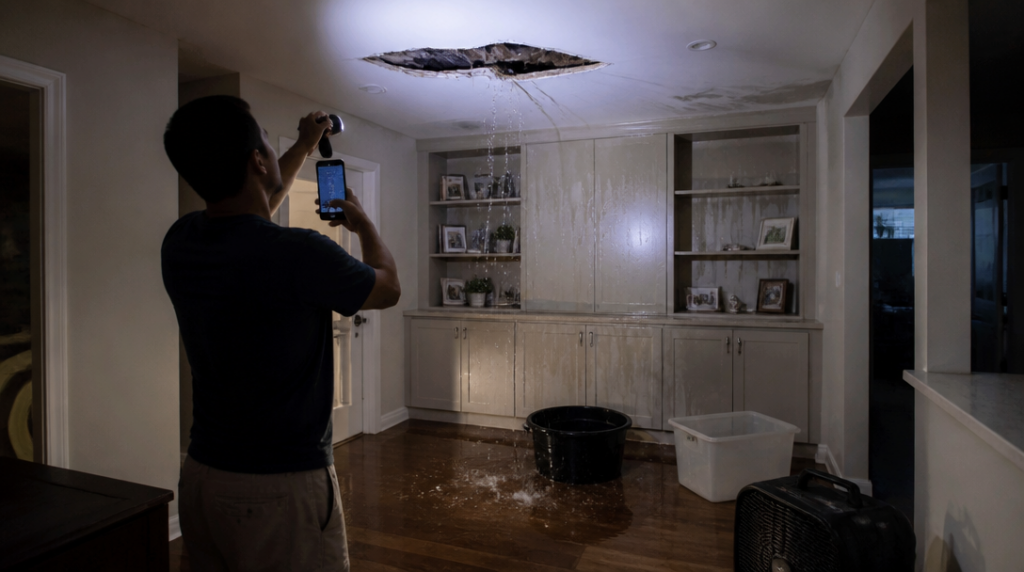
Ve dvě ráno začne ze stropu kapat voda. Ráno už je z podlahy mokrá plocha, omítka se odlupuje a vestavěná skříň nasákla tak, že nejde otevřít. Majitel domu volá instalatéra, souseda i pojišťovnu – a teprve tehdy zjišťuje, že slovo „únik vody“ v pojistných podmínkách neznamená automatickou úhradu všeho, co voda poškodila.
Pojištění nemovitosti obvykle kryje náhlý únik vody z vodovodního zařízení. Týká se hlavně pevných částí domu: zdí, podlah, stropů, omítek nebo vestavěných prvků. Prasklé potrubí tedy může být pojistnou událostí, zatímco dlouhodobě prosakující spoj už se do stejné škatulky vejít nemusí.
Právě tady začíná rozdíl mezi představou majitele a tím, co skutečně stojí ve smlouvě. Člověk vidí vodu a škodu. Pojišťovna hledá příčinu, náhlost události, rozsah sjednaného krytí a výluky. Jedna věta v protokolu instalatéra může mít větší váhu než fotografie promočené podlahy.
Co obvykle pojištění nemovitosti pokryje
Náhlé prasknutí vodovodního potrubí, porucha zařízení napojeného na vodovod nebo jiný neočekávaný únik vody zpravidla patří mezi rizika, se kterými pojištění nemovitosti počítá. Hrazena bývá oprava či obnova poškozených stavebních částí, například podlahových vrstev, omítek a stropů.
Rozhoduje také to, co je pevně spojeno s domem. Vestavěná kuchyňská skříň může spadat do pojištění nemovitosti, volně stojící komoda už typicky patří do jiné pojistky. Stejná místnost tak může být rozdělena mezi dvě smlouvy: jedna řeší podlahu a omítku, druhá nábytek nebo elektroniku.
To bývá zdroj nepříjemného překvapení. Televize zničená vodou, notebook ponechaný na zemi nebo poškozený koberec se zpravidla řeší pojištěním domácnosti, nikoli samotným pojištěním nemovitosti. Kdo má uzavřenou jen jednu z těchto smluv, může mít část škody bez krytí, přestože dům jako celek pojištěný je.
Vodné a stočné není automatická položka
Voda, která unikla z potrubí, může výrazně zvýšit účet za vodné a stočné. Ani tento náklad ale nemusí být součástí základního krytí. U některých variant pojištění je hrazen jen tehdy, když je takové riziko výslovně sjednáno a majitel doloží fakturu od dodavatele vody.
V podmínkách platných pro rok 2026 se u vybraných variant jedné z velkých pojišťoven objevuje limit 500 000 korun za pojistný rok. Číslo působí velkoryse, jenže samo o sobě nic neříká o tom, zda konkrétní smlouva tuto službu obsahuje. Rozhoduje varianta, limit, případná spoluúčast a dokumenty k události.
To je přesně bod, na kterém se vyplatí být podezřívavý. Reklama může mluvit o ochraně před havárií vody, zatímco pojistné podmínky rozlišují škodu na stavbě, náklady na opravu, uniklou vodu a následné výdaje. Každá položka může mít vlastní pravidla.
Kdy pojišťovna plnění odmítne
Ne každá voda, která se objeví v domě, je vodovodní škoda. Výluky se často týkají spodní vody, plísně, koroze a opotřebení. Problémem mohou být také dlouhodobé závady, které majitel neřešil, i když se jejich následky postupně zhoršovaly.
Za vodovodní škodu se podle podmínek některých pojišťoven nepovažuje ani škoda způsobená otevřenými kohouty nebo vystoupením vody z odpadního potrubí. To může znít jako slovíčkaření, ale při likvidaci rozhoduje právě původ vody a mechanismus události.
Jiný případ představuje prasklá hadička u zařízení, další zase voda, která se vrací odpadem při ucpaném potrubí. Z pohledu domácnosti je výsledek stejný: mokrá podlaha a poškozené vybavení. Z pohledu smlouvy jde o odlišná rizika s odlišným výsledkem.
Co dělat hned po zjištění úniku
Nejdřív je třeba zastavit přívod vody, pokud je to bezpečné, a zabránit dalším škodám. Potom přichází dokumentace: fotografie místa, poškozených částí, uzavřeného ventilu, prasklého potrubí i věcí, které voda zasáhla. Vyplatí se schovat poškozené části a vyžádat si od instalatéra písemný popis příčiny.
S opravou není rozumné čekat déle, než je nutné. Současně by ale majitel neměl bez dokumentace všechno vyhodit a nechat okamžitě přemalovat. Pojišťovna potřebuje posoudit rozsah i příčinu škody; bez důkazů se její pozice zjednoduší.
Fotografie pořízené mobilem mohou působit banálně, ale právě ony často zachytí stav před vysoušením a opravou. Mokrý roh, který za týden vyschne, už při prohlídce nemusí vypadat jako havárie. U podobných událostí rozhodují detaily skoro stejně často jako samotná pojistka.
Když voda poškodí souseda nebo společné rozvody
Únik vody nemusí skončit u vlastního prahu. Jestli voda proteče do bytu souseda, může jeho škodu pokrýt pojištění odpovědnosti. To ale neznamená, že automaticky zaplatí i opravu vlastního domu; jde o jiný typ nároku a jinou pojistnou smlouvu.
V bytovém domě se do příběhu přidává společenství vlastníků jednotek. Pokud závada vznikne na společných rozvodech, řeší se také pojistka SVJ a odpovědnost za správu společných částí. Hranice mezi bytem a společným potrubím přitom nemusí být laikovi na první pohled jasná.
Majitel poškozeného bytu tak může během jediného dne jednat s vlastní pojišťovnou, správcem domu, instalatérem i pojišťovnou souseda. Čím přesněji je popsáno, kde voda unikla a co poškodila, tím menší prostor zůstává pro dohady o tom, která smlouva má zasáhnout.



