
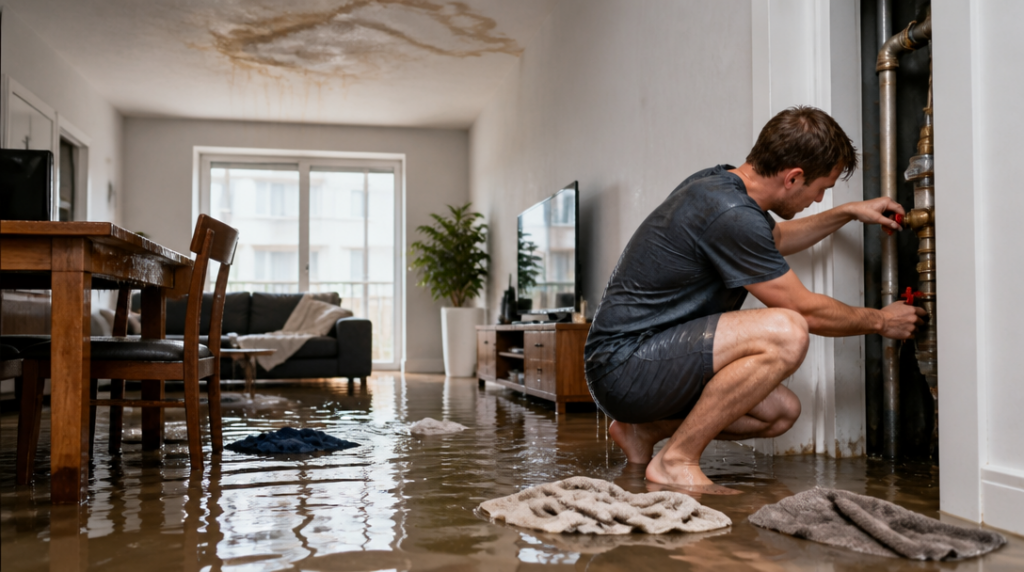
Voda stéká ze stropu, podlaha se leskne jako malé jezero a soused zespodu zvoní u dveří dřív, než stačíte najít hlavní uzávěr. V takové chvíli člověk snadno začne pobíhat po bytě s ručníkem a přemýšlet, jestli nejdřív volat instalatéra, majitele, nebo pojišťovnu. Správné pořadí ale může výrazně ovlivnit rozsah škody i pozdější vyřízení peněz.
Nejdřív zastavte vodu a zachraňujte, co ještě jde
Najděte hlavní uzávěr vody v bytě nebo ve společných prostorách domu. Pokud voda uniká u spotřebiče, například u pračky, myčky či bojleru, zavřete také jeho vlastní přívod. Jestli se voda dostala k zásuvkám nebo elektrospotřebičům, nemanipulujte s nimi mokrýma rukama. Bezpečně vypněte elektřinu, případně zavolejte havarijní službu.
Teprve potom přijdou na řadu kbelíky, hadry a přemisťování nábytku. Zachraňte elektroniku, knihy a další věci, které lze odnést do sucha. Do odčerpávání nebo rozebírání konstrukcí se nepouštějte naslepo. U větší havárie může být nutný instalatér, elektrikář nebo firma specializovaná na vysoušení.
Foťte a natáčejte. Záběry mokrých stěn, podlah, stropu, poškozeného nábytku i místa, odkud voda unikla, vytvoří časovou stopu celé události. Vyplatí se poznamenat také datum, přibližný čas, rozsah škody a jména lidí, kteří byli na místě. Vlastní zkušenost říká, že po několika dnech si člověk pamatuje hlavně mokré ponožky a zmatek, ne přesný průběh havárie.
Informujte majitele, správce i sousedy
Jste-li nájemník, oznamte havárii pronajímateli bez zbytečného odkladu. U poruchy, která může zasahovat do společných rozvodů nebo dalších bytů, kontaktujte také správce domu či společenství vlastníků. Sousedům, kterým voda poškodila strop, malbu nebo vybavení, dejte vědět co nejdříve.
Komunikujte věcně a ideálně písemně. Krátká zpráva s fotografiemi a popisem události je užitečnější než dlouhé telefonní vysvětlování. Neznamená to automaticky, že přebíráte odpovědnost. Jen tím dokazujete, že jste situaci řešili a nesnažili se škodu nechat dál růst.
Opravy prováděné kvůli bezpečnosti nebo zastavení úniku neodkládejte. Co ale není naléhavé, nechte nejprve zdokumentovat pojišťovnou, majitelem nebo správcem. Účtenky za havarijní zásah, vysoušení a nákup materiálu uschovejte.
Odpovědnost neurčuje samotný fakt, že v bytě bydlíte
Nájemník automaticky neplatí každé vytopení, ke kterému dojde v jeho bytě. Podle občanského zákoníku hradí běžnou údržbu a drobné opravy. Ustanovení § 2257 odst. 2 ale neznamená, že na něj přechází odpovědnost za všechny rozvody, ventily a technické závady v bytě.
Rozhoduje příčina havárie, konkrétní okolnosti a také nájemní smlouva. Jestli někdo nechá přetéct vanu, zapomene zavřít kohoutek nebo neodborně zapojí spotřebič, může nést odpovědnost za škodu, kterou způsobil. Jiná situace nastane při skryté vadě potrubí, poruše zařízení nebo prasknutí ventilu, o jehož špatném stavu nájemník nevěděl a nemohl ho běžnou péčí odhalit.
Nejvyšší soud v rozsudku sp. zn. 25 Cdo 1999/2022 zdůraznil, že nájemce odpovídá za vytopení jen při vlastním zavinění. Odpovědnosti se může zprostit, pokud prokáže řádnou údržbu ventilu a konkrétní příčinu jeho prasknutí. Prakticky to znamená, že spor se nemá rozhodovat podle jednoduché věty „voda tekla z nájemníkova bytu“, ale podle toho, co přesně selhalo a kdo měl dané místo udržovat nebo opravit.
U poruch ve společných částech domu se do řešení zapojuje vlastník, pronajímatel nebo společenství vlastníků podle povahy závady. Nájemní smlouva může upravovat povinnosti podrobněji, nesmaže však skutečný průběh havárie.
Které pojištění řeší vaše věci a které sousedův strop
Pojištění domácnosti obvykle chrání vybavení bytu, například nábytek, elektroniku, oblečení nebo spotřebiče. Podle sjednaných podmínek může zahrnovat také stavební součásti, jako jsou malby, podlahy a vestavěný nábytek. Krytým rizikem bývá i voda unikající z vodovodního zařízení, přesný rozsah však určuje konkrétní smlouva a její výluky.
Škodu, kterou jste způsobili sousedům, obvykle řeší pojištění odpovědnosti v běžném občanském životě. Často bývá připojištěné k pojištění domácnosti, někdy se sjednává samostatně. Může pokrýt například opravu sousedova stropu, malby, podlahy nebo poškozeného vybavení, pokud pojišťovna uzná vaši odpovědnost.
Majitel bytu může mít navíc pojištění nemovitosti. To se týká samotné stavby a jejích pevných součástí, zatímco nájemníkovo pojištění domácnosti se soustředí především na jeho movité věci. U jednoho zatopení se proto mohou potkat dvě pojistné smlouvy: jedna pro poškozený byt a druhá pro věci uvnitř nebo škodu způsobenou dalším lidem.
Nahlášení škody bez zbytečných mezer
Pojišťovnu kontaktujte co nejdříve a popište událost přesně, bez domněnek. Uveďte, co uniklo, kdy jste problém zjistili, co jste udělali pro zastavení vody a koho dalšího havárie zasáhla. Přiložte fotografie, seznam poškozených věcí, účtenky a případně zprávu instalatéra.
Pojišťovna může chtít další doklady nebo prohlídku místa. Poškozené věci proto nevyhazujte dřív, než bude jejich stav zdokumentovaný, pokud nepředstavují zdravotní riziko. U rozsáhlejší škody lze požádat o zálohu na pojistné plnění, aby bylo možné zaplatit neodkladné práce nebo náhradní ubytování, pokud je byt dočasně neobyvatelný.
Když se ukáže, že za poruchu odpovídá vlastník, nájemce by neměl podepisovat uznání dluhu jen proto, aby uklidnil situaci na chodbě. Nejdřív je potřeba zjistit příčinu a rozdělit škodu podle odpovědnosti, údržby a pojistných smluv.



