
Kam volat jako první, když vám ze stropu začne téct voda a soused o patro výš nebere telefon?
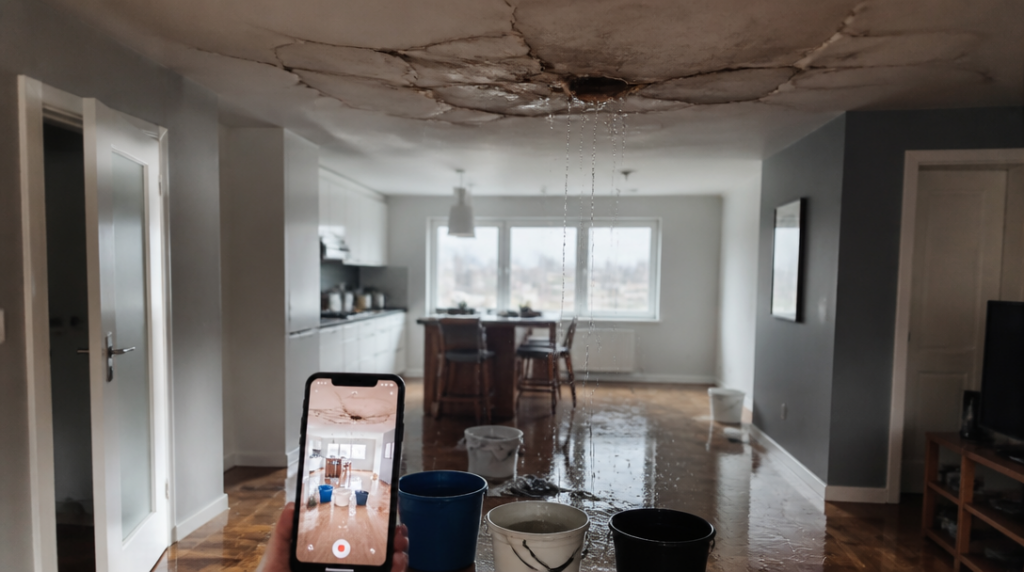
V takové chvíli člověk obvykle sáhne po kýblu, ručnících a mobilu. Právě mobil ale nemusí sloužit jen k telefonátu. Fotografie a video zachycující proud vody, mokré stěny, odlepující se malbu nebo zničenou elektroniku mohou později rozhodnout o tom, zda pojišťovna škodu uzná v celé výši.
Nejdřív je potřeba zastavit další přísun vody a zabránit úrazu. Jestli voda teče kolem zásuvek, světel nebo rozvaděče, vypněte elektřinu v postižené části bytu, případně v celém bytě. U větší havárie volejte správce domu, havarijní službu nebo hasiče. Teprve potom začíná řešení peněz.
Kýble pod stropem a důkazy v telefonu
Vyfoťte místo zblízka i z odstupu. Na záběrech by mělo být vidět, odkud voda přichází, jak velká část bytu je zasažená a které věci jsou poškozené. Natočte také kapající strop, mokrou podlahu nebo vodu stékající po zdi. Hodí se zachytit čas a průběh události, třeba krátkým videem pořízeným v několika okamžicích.
Poškozené věci zatím nevyhazujte, pokud nepředstavují zdravotní riziko. U elektroniky si schovejte doklady o koupi, záruční listy nebo alespoň fotografie výrobního štítku. U nábytku a vybavení si poznamenejte přibližné stáří, pořizovací cenu a rozsah poškození. Promáčená matrace vypadá na první pohled jako odpad, ale pro likvidátora může být důležitým důkazem.
Se sousedem mluvte věcně, i když vám voda právě ničí strop v ložnici. Zjistěte, co se stalo, a požádejte ho o písemné potvrzení události, třeba v krátké zprávě. Není potřeba, aby hned podepisoval uznání dluhu. Stačí popis, že například praskla hadice u pračky nebo došlo k úniku vody z jeho bytu. Odpovědnost se může řešit později.
Kdo skutečně zaplatí opravu
Za škodu nemusí automaticky odpovídat soused jen proto, že voda přišla z jeho bytu. Rozhoduje příčina havárie a to, kdo měl povinnost jí zabránit. Jiná situace nastane při prasklé přívodní hadici u pračky, jiná při závadě na společném stoupacím potrubí nebo střeše domu.
Jestli porucha vznikla u zařízení, které soused používá a měl ho udržovat, bývá nárok směřován proti němu. Má-li pojištění občanské odpovědnosti, škodu zpravidla řeší jeho pojišťovna. Soused by měl událost nahlásit a předat vám číslo pojistné události nebo kontakt na likvidátora. Když žádné takové pojištění nemá, můžete požadovat úhradu přímo po něm.
U nájemního bytu do hry vstupuje také pronajímatel. Nájemce může odpovídat za škodu, kterou způsobil třetí osobě, například vytopením sousedního bytu kvůli poruše pračky. Jeho pojištění odpovědnosti ale nemusí pokrýt poškození majetku pronajímatele. Rozhoduje konkrétní smlouva a rozsah sjednaného krytí.
Jakmile se ukáže, že problém vznikl ve společné části domu, kontaktujte správce nebo výbor společenství vlastníků. Ten může zajistit havarijní zásah a doložit, odkud voda unikala. U podobných případů se vyplatí zjistit i to, zda má dům pojištění nemovitosti.
Domácnost, nebo nemovitost? Rozdíl je v tom, co odnesete
Pojištění domácnosti se obvykle vztahuje na movité věci: nábytek, elektroniku, spotřebiče, vybavení a podle smlouvy také podlahy. Pojištění nemovitosti naopak kryje pevné části bytu, například stěny, stropy a vestavěné prvky.
V praxi se hranice někdy řeší u věcí, které jsou pevně připevněné. Vestavěná skříň nebo kuchyňská linka může spadat do jiného typu pojištění než volně stojící skříň. Proto nahlaste škodu všem pojišťovnám, které mohou přicházet v úvahu, a popište jednotlivé položky přesně. Neuvádějte jen „vytopený byt“, ale třeba „nabobtnaná laminátová podlaha v obývacím pokoji“ nebo „nefunkční televizor po zatečení vody“.
Máte-li vlastní pojištění, oznamte událost bez zbytečného odkladu. Pojišťovna může škodu vyplatit z vašeho pojištění a následně ji vymáhat po viníkovi. Pro vás to může znamenat rychlejší řešení, protože nemusíte čekat, až soused nebo jeho pojišťovna uzavře celý případ.
Nezačínejte ale s rozsáhlou opravou dřív, než pojišťovna škodu zdokumentuje nebo vám dá pokyn. Nutné kroky k odvrácení další škody, například odčerpání vody nebo provizorní zakrytí otvoru, si pečlivě foťte a schovávejte účtenky. Složit vyhozené mokré věci do kontejneru je snadné; později už ale těžko prokážete, co přesně bylo zničeno.
Rozpočet opravy nesmí zůstat jen v hlavě
Nechte si od řemeslníka vystavit rozpočet nebo cenovou nabídku. U podlahy může být nutné nejen odstranění poškozených lamel, ale také vysušení podkladu. U zdi se někdy objeví plíseň až po několika dnech. Vlhkost proto nechte změřit, zejména když voda zatekla pod podlahu nebo do sádrokartonu.
Veškerou komunikaci veďte písemně. E-mail nebo zpráva umožní doložit, kdy jste škodu oznámili, co jste požadovali a jak soused reagoval. Jestli pojišťovna plnění odmítne nebo ho výrazně sníží, vyžádejte si písemné odůvodnění. Bez něj se obtížně posuzuje, zda rozhodnutí odpovídá pojistné smlouvě a skutečnému rozsahu škody.
Nárok na náhradu škody se podle občanského zákoníku promlčí za tři roky od chvíle, kdy zjistíte škodu i osobu, která za ni odpovídá. Čekat ale nedává smysl. Vlhká omítka se mění, svědci zapomínají a poškozené věci mizí při úklidu rychleji než voda v kýblu.



