
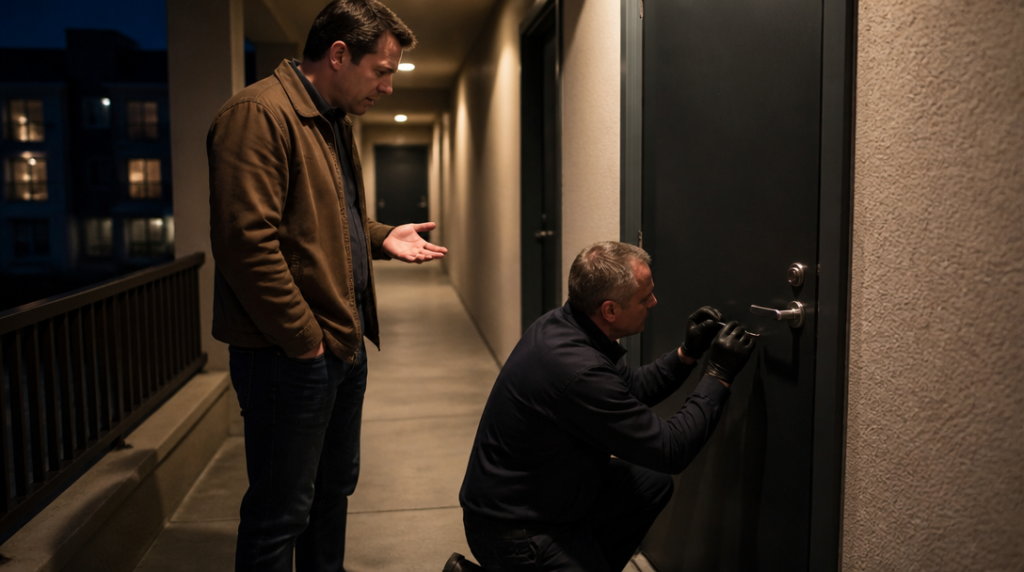
Klíče leží na botníku, dveře za vámi cvaknou a klika už nepovolí. Přesně tenhle okamžik často přichází ve spěchu – při vynášení odpadků, cestou pro dítě nebo při krátkém odchodu před dům. Telefonát zámečníkovi pak může znamenat nečekaný výdaj v řádu tisíců korun.
Jenže možná nebude muset jít z vaší kapsy. Pojištění domácnosti často obsahuje asistenční služby, které umějí zajistit a uhradit zámečníka. Slovo „často“ je tu podstatné. Nerozhoduje totiž jen to, zda máte pojištěný byt, ale hlavně konkrétní rozsah smlouvy a její limity.
Neplatí každé pojištění stejně
U některých smluv se pomoc vztahuje přímo na zabouchnuté dveře. Jinde se počítá také se ztraceným nebo zalomeným klíčem. Rozdíl může být i v tom, zda máte sjednané pojištění domácnosti, nebo pouze pojištění nemovitosti.
ČSOB Pojišťovna například uvádí zámečníka právě u pojištění domácnosti. Při zabouchnutí, ztrátě nebo zalomení klíče hradí zásah do 10 000 korun, nejvýše třikrát ročně. U některých asistenčních služeb se navíc počítá společný limit zásahů pro celou skupinu asistencí. Tři výjezdy tedy nemusí automaticky znamenat tři výjezdy pouze k zámku.
Allianz pracuje s limitem 10 000 korun na jeden zásah a maximálně čtyřmi zásahy za rok. Do částky se započítává výjezd, práce i materiál. To je rozdíl, který může být při komplikovaném zámku zásadní: nestačí se dívat jen na cenu práce uvedenou v ceníku zámečníka.
U PVZP je technická asistence včetně zámečníka uvedena v rozsahu 10 000 korun na událost a nejvýše pětkrát ročně. Kooperativa mezi důvody pro vyslání zámečníka zahrnuje zabouchnutí dveří i ztrátu klíčů. Hradí otevření a uvedení dveří do původního stavu podle sjednaného asistenčního limitu.
Čísla vypadají podobně, ale podmínky se liší. Jednou je limit navázaný na zásah, podruhé na událost, jinde se sleduje počet využití celé asistenční služby. Právě v těchto formulacích se může skrývat rozdíl mezi bezplatnou pomocí a doplatkem.
Zámečník není automaticky volná ruka
Nejčastější chyba? Pojištěný zavolá prvního zámečníka z internetu a teprve potom zjišťuje, zda mu pojišťovna náklady proplatí. Takový postup může skončit nepříjemným překvapením. Asistenční služba obvykle funguje tak, že zásah nejprve nahlásíte pojišťovně nebo jejímu smluvnímu partnerovi.
Pojišťovna pak vyšle technika, případně schválí konkrétní postup. Bez předchozího kontaktu může být proplacení omezené, nebo nemusí být uznáno vůbec. Výjimkou mohou být naléhavé situace, pravidla se však liší a nelze na ně spoléhat jako na samozřejmost.
ČSOB doporučuje přivolat asistenci na čísle +420 466 100 777 nebo prostřednictvím aplikace ČSOB Smart. Podobný princip používají i další pojišťovny: nejdřív ověřit nárok, potom objednat zásah. V krizové chvíli to zní jako formalita, ve skutečnosti jde o několik minut, které mohou rozhodnout o účtu za službu.
Co přesně pojišťovna zaplatí?
Limit obvykle zahrnuje výjezd, práci a materiál, ale jen do stanovené částky. Pokud technik otevře dveře bez poškození, může být zásah relativně levný. Jestli je nutné odvrtat vložku, namontovat novou nebo opravit poškozené dveře, částka rychle roste.
Tady se vyplatí číst podmínky doslova. „Otevření dveří“ nemusí znamenat automatickou úhradu nového bezpečnostního kování, výměny celého zámku nebo nákladů, které vznikly mimo schválený rozsah. U Kooperativy se například hovoří o otevření a uvedení dveří do původního stavu podle sjednaného limitu. Ani tak ale neznamená, že každá následná úprava bude zaplacena bez dalšího posouzení.
Pozornost si zaslouží také samotný důvod zásahu. Zabouchnutí bývá běžně uznávaný případ. Ztracený klíč některé produkty zahrnují, jiné nikoli. U zalomeného klíče může záležet na tom, zda šlo o náhlou poruchu, nebo o situaci, kterou pojišťovna vyhodnotí jako nedostatečnou údržbu.
Domácnost, nebo nemovitost?
Lidé často předpokládají, že když si pojistili byt či dům, mají automaticky nárok také na zámečníka. Tak to být nemusí. Asistenční služba může být součástí pojištění domácnosti, samostatně sjednaného balíčku nebo připojištění k majetkové smlouvě.
Rozdíl je praktický. Pojištění nemovitosti chrání především stavbu a její pevné součásti. Pojištění domácnosti se vztahuje na vybavení a v některých případech k němu přidává technickou asistenci. ČSOB tuto službu podle svého vymezení váže právě na pojištění domácnosti.
Při telefonátu proto nestačí říct, že máte „pojištěný byt“. Operátor bude potřebovat ověřit konkrétní smlouvu, adresu a typ problému. Připravte si číslo smlouvy, pokud ho máte po ruce, a popište, zda jsou dveře jen zabouchnuté, nebo je klíč ztracený či poškozený.
Kolik může stát chyba v postupu
Představte si dvě téměř stejné situace. V první pojištěný zavolá asistenční službu, technik přijede v rámci limitu a zámek otevře. Ve druhé si objedná pohotovostního zámečníka, odsouhlasí příplatek za večer, nový bezpečnostní zámek a práci bez předchozího schválení. Pojišťovna pak může uznat jen část, případně vůbec nic.
Rozdíl nemusí vzniknout podvodem ani nepozorností. Stačí, že člověk v panice kývne na první cenu, kterou slyší do telefonu. U zámečníků navíc nebývá konečná částka vždy jasná předem – záleží na typu vložky, přístupu ke dveřím a rozsahu poškození.
Vyplatí se proto zeptat na cenu výjezdu, práce i materiálu a současně si ověřit, zda zásah organizuje pojišťovna. Pokud je nutné jednat okamžitě, schovejte si účtenku, zakázkový list a dokumentaci k provedené práci. Bez dokladů se nárok prokazuje obtížněji.
Příště možná bude stačit jediný pohled do pojistné smlouvy. Ne na obecný název balíčku, ale na oddíl s asistenčními službami, limitem na událost a počtem zásahů za rok. Právě tam se ukáže, jestli zabouchnuté dveře otevře pojišťovna, nebo vaše peněženka.



