
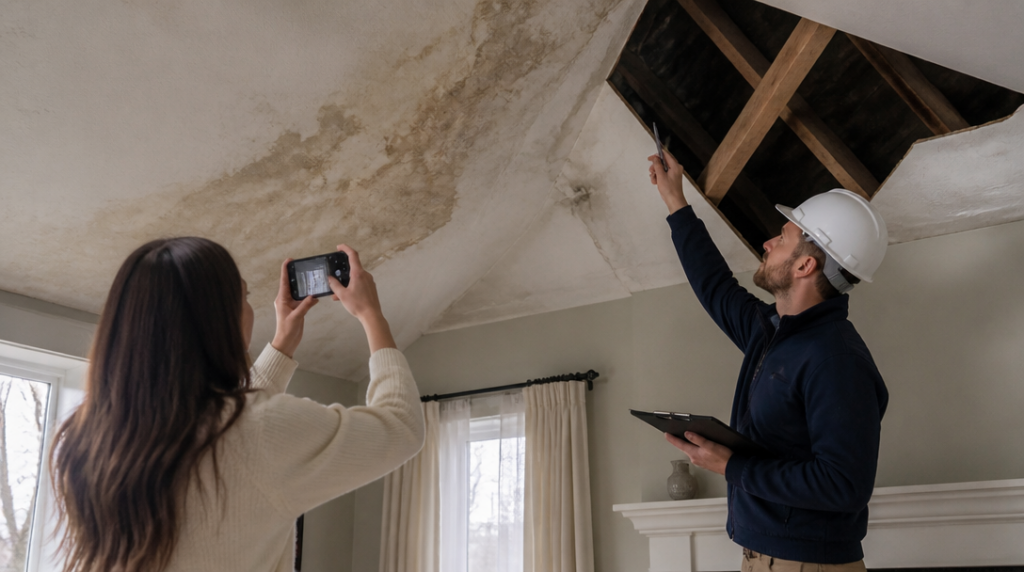
Na jedné straně stojí majitel domu, který po prudkém dešti objeví na stropě mokrou mapu a očekává pomoc pojišťovny. Na druhé straně je pojistitel, který se neptá jen na to, kudy voda pronikla, ale především proč se tak stalo. Byla střecha poškozena náhlou událostí, nebo už roky pomalu chátrala? Právě tahle otázka často rozhodne, jestli škoda skončí vyplaceným plněním, nebo zamítnutím.
Déšť na střeše ještě není pojistná událost
Samotné zatečení střechou pojišťovně nestačí. Plnění vzniká pouze tehdy, když smlouva zahrnuje konkrétní riziko, které škodu způsobilo. V podmínkách se déšť, sníh nebo kroupy mohou objevit pod označením „zatečení atmosférických srážek“. Kdo tento rozsah pojištění sjednaný nemá, nemůže automaticky předpokládat, že pojišťovna škodu uhradí jen proto, že venku pršelo.
Rozdíl mezi běžným očekáváním a smluvní realitou bývá nepříjemně velký. Člověk si často pamatuje, že má pojištěný dům, nikoli už jednotlivá rizika a výluky. Jenže pojištění stavby není univerzální slib na opravu všeho, co se na domě pokazí. Rozhoduje konkrétní smlouva a pojistné podmínky, které k ní patří.
Při posuzování škody se proto neřeší jen rozsah mokrého fleku na stropě. Likvidátor může zjišťovat, zda voda pronikla v důsledku události, kterou smlouva kryje, nebo zda si našla cestu starou netěsností, opotřebovanou krytinou či dlouhodobě zanedbaným detailem střechy.
Staré tašky, zanedbaná údržba a hranice pojištění
Pojišťovny typicky nekryjí škody, jejichž hlavní příčinou je dlouhodobě zanedbaná údržba, opotřebení nebo stará netěsná střecha. Nejde přitom o slovíčkaření. Pokud se problém zhoršoval měsíce nebo roky a déšť pouze odhalil jeho následky, může pojistitel dojít k závěru, že nejde o náhlou škodu, ale o stav, za který odpovídá vlastník.
Majitelé domů se v takové chvíli někdy soustředí na počasí: pršelo, takže přece zatékalo kvůli dešti. Jenže voda může být pouze posledním článkem řetězce. Jestli se dostala dovnitř přes starou netěsnost, pojišťovna bude řešit právě tento technický stav. A ten bývá podle konkrétních výluk mimo krytí.
Praktický problém spočívá v tom, že hranice nebývá na první pohled zřejmá. Poškozený vidí mokrou omítku, zatímco pojišťovna hledá původ poruchy pod krytinou, u oplechování nebo v jiném konstrukčním detailu. Proto může být rozhodující odborné posouzení a dokumentace, která zachytí stav střechy bezprostředně po události.
Co udělat dřív, než přijede likvidátor
Škodu je třeba pojišťovně oznámit a místo co nejlépe zdokumentovat. Hodí se fotografie střechy, poškozených míst v interiéru i věcí, které voda zasáhla. Záznamy by měly zachytit rozsah škody ještě před úklidem a opravami, pokud je to bezpečné a prakticky možné.
Současně má pojištěný povinnost bránit tomu, aby se škoda zvětšovala. To však neznamená bezhlavě rozebrat střechu nebo zakrýt všechny stopy. Smyslem je zabránit dalšímu pronikání vody a ochránit majetek, například provizorním opatřením. Každý zásah je rozumné zaznamenat a uchovat si doklady o nákladech.
Po oznámení může pojišťovna vyslat likvidátora. Ten posuzuje okolnosti škody a její příčinu. Právě tady se vyplatí věcná dokumentace: fotografie, popis průběhu události, informace o provizorním zabezpečení i doklady k případným opravám. Nestačí pouze tvrdit, že před zatečením nepršelo do domu nikdy. Rozhodují podklady vztahující se ke konkrétní události.
Mokrá skvrna se mezitím může zvětšovat a majitel bývá pod tlakem. Přesto není dobré zaměnit rychlou opravu za automatické přiznání odpovědnosti pojišťovny. Nejdřív je potřeba uchovat důkazy, potom zasáhnout v rozsahu nutném k omezení škody. Tohle je přesně ten typ situace, kdy se vyplatí fotit i zdánlivé detaily – třeba místo, kudy voda pronikla, ne jen největší flek v pokoji.
Krácení plnění může přijít i u uznané škody
Ani uznaná pojistná událost nemusí znamenat úhradu všech nákladů. Problémem může být podpojištění. Pokud je sjednaná pojistná částka výrazně nižší než reálná hodnota stavby, pojišťovna může plnění krátit poměrem mezi sjednanou částkou a skutečnou hodnotou.
Dům může být pojištěný, smlouva může zahrnovat zatečení atmosférických srážek a příčina může být uznána. Přesto výsledná částka nemusí pokrýt celou opravu, pokud pojistná částka neodpovídá hodnotě nemovitosti. Právě u starších smluv je proto dobré ověřit, zda nastavení stále odpovídá skutečné hodnotě stavby. Doporučovaným základem je pojistná částka v nové ceně, tedy taková, která vychází z nákladů na znovupořízení stavby.
Výsledek tak ovlivňuje několik vrstev najednou: sjednané riziko, příčina zatékání, výluky, stav údržby i správně nastavená pojistná částka. Když pojišťovna šetření ukončí a vznikne nárok na plnění, peníze jsou splatné do 15 dnů od jeho skončení, pokud smlouva nestanoví jinak. Ještě předtím ale musí být jasno v otázce, která se po dešti vrací jako bumerang: poškodila střechu náhlá událost, nebo jen odhalila problém, který už dlouho čekal na opravu?



