
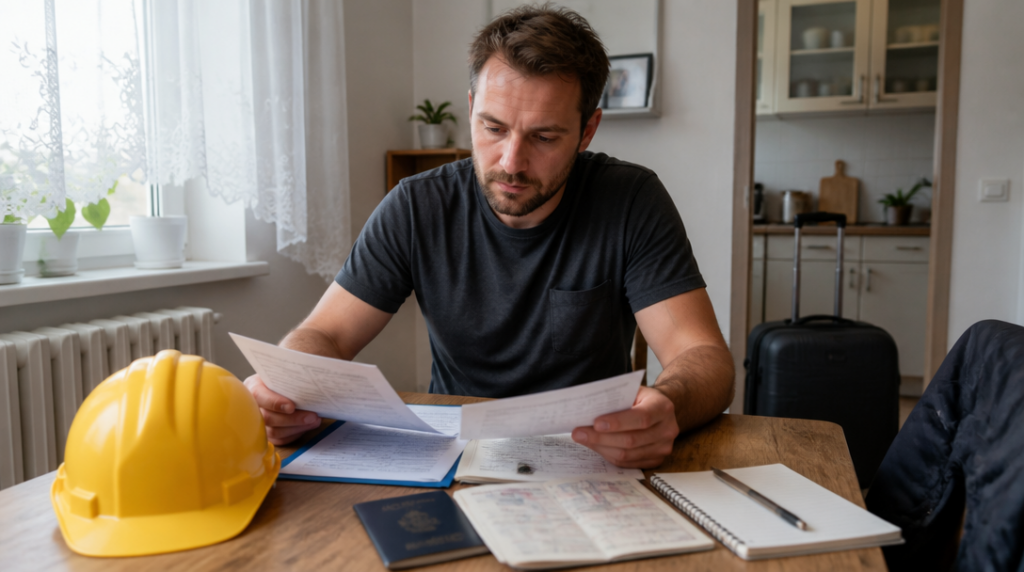
Petr odjíždí na několik měsíců do Německa. Bude pracovat jako technik ve výrobní hale a doma má sjednané životní pojištění pro případ smrti, invalidity i dlouhodobé pracovní neschopnosti. Před cestou si položí jednoduchou otázku: Kdyby se mi něco stalo za hranicemi, bude pojistka platit?
Krátká odpověď zní: často ano, ale samotný fakt, že člověk pracuje mimo Česko, ještě nic definitivně neříká. Rozhodující jsou pojistné podmínky konkrétní smlouvy a okolnosti události. Pojišťovna může přihlížet k profesi, místu výkonu práce, délce pobytu i bezpečnostní situaci v dané zemi.
Česká adresa není podmínkou každé pojistky
Životní pojištění se neukončuje automaticky jen proto, že pojištěný začne bydlet nebo pracovat v zahraničí. Dočasný pracovní pobyt mimo Českou republiku tedy sám o sobě neznamená, že smlouva přestává platit. Stejně tak nemusí být problémem ani dlouhodobější pobyt, pokud ho smlouva připouští a pojišťovna o něm ví.
Rozhodující věta se obvykle skrývá v pojistných podmínkách, nikoli v reklamním názvu produktu. Ty určují, na jakém území pojištění platí, jaké činnosti považuje pojišťovna za rizikové a za jakých okolností může plnění odmítnout nebo snížit.
Před odjezdem proto nestačí projít jen první stranu smlouvy. Pozornost si zaslouží hlavně části věnované územní platnosti, výlukám, změně rizika a oznamovací povinnosti. Právě tam se rozhoduje, jestli je práce v zahraničí běžnou změnou životní situace, nebo okolností, která vyžaduje nové posouzení.
Jiná pravidla má kancelář, jiná staveniště
Pojišťovna neposuzuje všechny zahraniční pracovní pobyty stejně. Administrativní pracovník v kanceláři může představovat podstatně menší riziko než člověk, který nastoupí na stavbu, do dolu nebo k těžké výrobní lince. Podmínky Allianz a Wüstenrot například vylučují zahraniční pracovní cesty spojené s manuální prací. Stejně tak se výluky týkají práce na staveništích, ve výrobních halách, dolech nebo při těžbě ropy.
To neznamená, že každý člověk v takové profesi zůstává bez jakékoli ochrany. Znamená to, že konkrétní smlouva může takovou činnost z pojištění vyloučit, případně ji přijmout jen za jinou sazbu a s odlišně nastaveným rozsahem krytí. Rozdíl mezi běžnou služební cestou a fyzicky náročnou prací v rizikovém provozu je pro pojišťovnu zásadní.
Představte si dva zaměstnance ve stejné zemi. Jeden sedí u počítače v kanceláři, druhý obsluhuje zařízení v hale. Oba mají stejné bydliště, podobný plat i stejnou délku pobytu, ale z pohledu životního pojištění mohou být v úplně jiné kategorii. U těchto smluv bývá právě pracovní náplň důležitější než samotná hranice, kterou člověk překročil.
Pojišťovna musí znát práci i zemi pobytu
Pracovní činnost, její rizikovost a stát, ve kterém bude pojištěný pobývat, je potřeba pojišťovně oznámit. Nejde jen o formalitu. Pojišťovna může požadovat změnu sazby, doplnit výluku nebo znovu posoudit zdravotní a úrazové riziko.
Oznámení má smysl udělat ještě před odjezdem, ideálně písemně. Uveďte, kde budete pracovat, jakou práci budete vykonávat, zda půjde o krátkou cestu, nebo přesun na delší dobu, a jestli budete pobývat v bezpečné oblasti. Pojišťovna pak může sdělit, zda smlouva pokračuje beze změny, případně jaké podmínky se upraví.
Neohlášená změna může zkomplikovat likvidaci pojistné události. Když se například ukáže, že pojištěný místo kancelářské práce pravidelně pracoval na stavbě, bude pojišťovna porovnávat skutečný stav s údaji uvedenými ve smlouvě. Na výsledku může záviset výše plnění i samotné uznání nároku.
Válka a nepokoje bývají samostatnou výlukou
Zvláštní pozornost si zaslouží bezpečnostní situace v místě pobytu. Podmínky Allianz a Wüstenrot vylučují události související s válkou, ozbrojeným konfliktem, terorismem nebo aktivní účastí na nepokojích. Rozhodující přitom nemusí být jen pracovní zařazení, ale také to, co se v daném regionu děje a jak se pojištěný do události zapojil.
Jinými slovy, běžná práce v zahraničí a práce v oblasti zasažené ozbrojeným konfliktem nejsou pro pojišťovnu stejná situace. Problém může nastat i tehdy, když člověk do rizikové oblasti neodjíždí jako voják, ale jeho zaměstnání ho tam vyšle. Před cestou je proto rozumné ověřit nejen výluky spojené s profesí, ale také ustanovení týkající se války, terorismu a občanských nepokojů.
Cestovní pojištění řeší jiný problém
Životní pojištění a cestovní pojištění se mohou doplňovat, ale jedno nenahrazuje druhé. Životní pojištění je nastavené především na závažné životní situace, například úmrtí, invaliditu nebo některá dlouhodobá zdravotní rizika. Cestovní pojištění se soustředí na náklady spojené s konkrétní cestou, například léčbu v zahraničí, asistenční služby nebo převoz do vlasti.
Ani roční cestovní pojištění nemusí pokrýt celý pracovní pobyt. U ročního cestovního pojištění ČSOB může jedna cesta trvat nejvýše 45 dní. Člověk, který odjíždí na několik měsíců, tak potřebuje ověřit, zda jeho smlouva vůbec zahrnuje tak dlouhý pobyt a pracovní činnost.
Veřejné zdravotní pojištění navíc podle ČSOB nehradí repatriaci nemocného nebo zraněného ze zahraničí. K převozu zpět do České republiky je potřeba samostatné cestovní krytí. Právě tady se jednotlivé druhy pojištění často pletou: životní pojistka může řešit finanční dopad smrti či invalidity, ale nemusí zaplatit transport z nemocnice v cizí zemi.
Nejbezpečnější postup je proto jednoduchý: před odjezdem nahlásit pojišťovně zemi, profesi a délku pobytu, projít výluky a zvlášť ověřit cestovní krytí. Teprve z těchto tří informací vyplyne, jestli smlouva odpovídá skutečnému životu v zahraničí, nebo potřebuje upravit.



