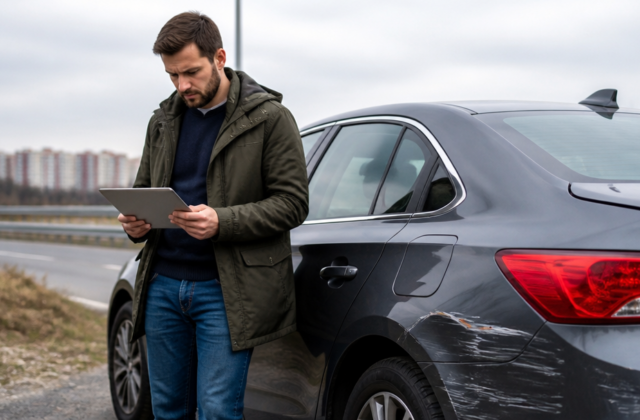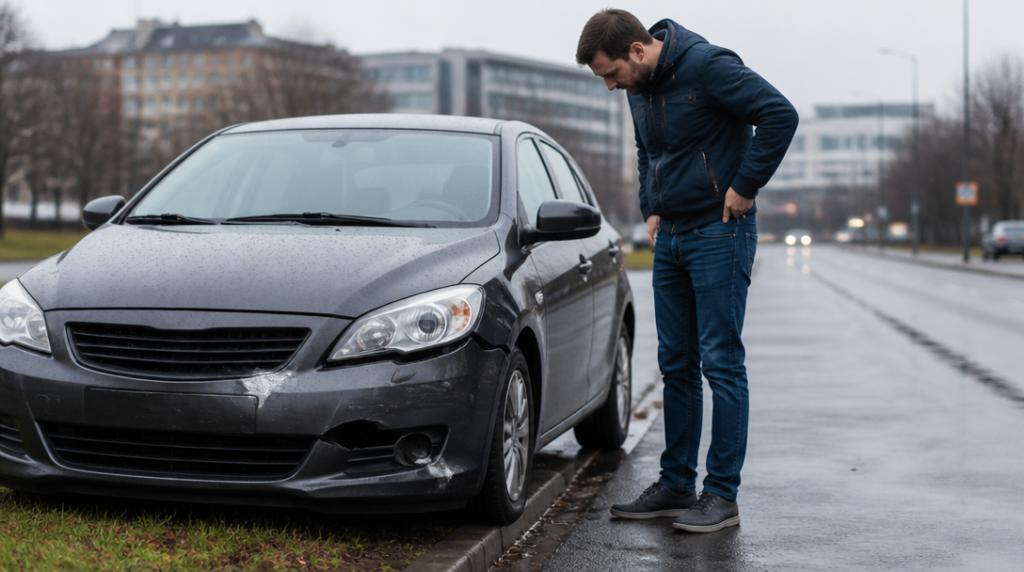
Někdo odjíždí z parkoviště s autem bez jediného škrábnutí, jiný najde ráno na kapotě promáčklinu a rozbité zrcátko. V obou případech může jít o stejný typ vozidla, ale finanční dopad bude úplně jiný. Havarijní pojištění má právě mezi těmito dvěma situacemi vytvořit ochrannou vrstvu: nechrání jen ostatní před škodou, kterou způsobíte, ale především vaše vlastní auto.
Na rozdíl od povinného ručení jde o dobrovolné pojištění. Povinné ručení hradí škody, které provozem vozidla způsobíte někomu jinému. Když například narazíte do cizího automobilu, oprava poškozeného vozu se řeší z povinného ručení. Oprava vašeho auta už je jiná věc. Pokud nemáte havarijní pojištění, zaplatíte ji ze svého, i když jste nehodu nezavinili nebo vám vůz někdo poškodil na ulici.
Rozsah ochrany se liší podle zvolené varianty. Smlouva může zahrnovat škody způsobené havárií, živelnou událostí, odcizením nebo vandalismem. Někdy si klient vybere širší balíček, jindy jen vybraná rizika. U staršího vozu může dávat smysl například pojištění proti krádeži a živlům, zatímco u nového auta lidé častěji volí širší ochranu včetně vlastní havárie.
Slovo „havarijní“ přitom neznamená, že pojišťovna automaticky zaplatí úplně všechno. Rozhoduje, co je uvedeno ve smlouvě, jaké výluky obsahují pojistné podmínky a zda řidič splnil své povinnosti. Problém může nastat třeba při jízdě pod vlivem alkoholu, při použití auta v rozporu s dohodnutým účelem nebo tehdy, když majitel nedodrží předepsané zabezpečení.
Významným pojmem je spoluúčast. Jde o část škody, kterou hradí pojištěný. Může být stanovena pevnou částkou, například 5 000 nebo 10 000 korun, případně procentem z celkové škody. U pevné spoluúčasti 5 000 korun by při opravě za 40 000 korun pojišťovna řešila zbytek, tedy 35 000 korun. Kdyby oprava stála méně než spoluúčast, pojistné plnění by v praxi nevzniklo.
Vyšší spoluúčast obvykle znamená nižší cenu pojištění, ale také vyšší vlastní výdaj při každé škodě. Je to podobné jako s rezervou v domácím rozpočtu: kdo má bokem peníze na menší opravu, může si dovolit větší spoluúčast. Kdo by pět nebo deset tisíc hledal obtížně, měl by při sjednávání sledovat hlavně tohle číslo, ne jen roční pojistné.
Při nehodě je první krok stejný jako bez havarijního pojištění: zajistit místo, postarat se o zraněné a podle okolností přivolat policii. Potom je potřeba událost co nejdříve oznámit pojišťovně. Hodí se pořídit fotografie poškození, celkové situace, okolí i případných stop po nehodě. U vandalismu nebo krádeže se obvykle neobejdete bez oznámení policii. Pojišťovna následně posoudí rozsah škody a způsob její likvidace.
Oprava může proběhnout v partnerském servisu, nebo si pojištěný vybere vlastní dílnu podle pravidel konkrétní smlouvy. Pojišťovna může pracovat s rozpočtem opravy, fakturou ze servisu nebo s prohlídkou vozidla likvidátorem. Proto není rozumné nechat auto opravit dřív, než pojišťovna škodu zdokumentuje a potvrdí další postup. Výjimkou mohou být drobné opravy či situace, kdy smlouva výslovně stanovuje jiný režim.
Ne každé poškození se řeší opravou. Jestliže by náklady na opravu po odečtení hodnoty zbytků převýšily obvyklou cenu vozidla před škodou, může být událost posouzena jako totální škoda. Neznamená to, že auto musí být rozlomené na dvě části. Stačí, že ekonomicky nedává smysl vracet ho do původního stavu.
Příklad je snadný: vůz měl před nehodou obvyklou hodnotu 180 000 korun, jeho zbytky mají cenu 40 000 korun a oprava by stála 150 000 korun. Po odečtení zbytků by náklady dosáhly 110 000 korun, takže by v tomto modelu nešlo o totální škodu. Kdyby však oprava stála 150 000 korun a zbytky měly hodnotu jen 20 000 korun u vozu oceněného na 120 000 korun, náklady po odečtu zbytků by cenu auta převýšily. Výpočet se vždy opírá o konkrétní ocenění a podmínky smlouvy.
U totální škody nebo odcizení se často řeší rozdíl mezi cenou, za kterou bylo auto koupeno, a jeho aktuální hodnotou. Vozidlo totiž stárne, ztrácí hodnotu a běžné havarijní pojištění zpravidla vychází z ceny v době škody. Připojištění GAP může tento rozdíl dorovnávat. Největší význam mívá u nových či zánovních vozů, u kterých bývá pokles hodnoty v prvních letech citelný.
Samostatnou kapitolou je krádež. Pojišťovna může požadovat imobilizér nebo schválené mechanické zabezpečení. Když majitel předepsané zabezpečení nemá, nepoužije ho nebo nedokáže splnit další smluvní podmínky, může dojít ke krácení plnění. V některých podmínkách může být krácení až padesátiprocentní. Zabezpečení proto není drobný detail ukrytý v příloze, ale věc, která může rozhodnout o desítkách či stovkách tisíc korun.
Součástí havarijního pojištění bývají také asistenční služby. Ty mohou pomoci při poruše nebo nehodě opravou na místě, vyproštěním či odtahem. Rozsah pomoci má své limity, například podle vzdálenosti, ceny zásahu nebo území, kde k události došlo. Některé produkty lze sjednat i krátkodobě, třeba jen na jeden nebo dva měsíce, což se může hodit při dovolené, převozu auta nebo krátkém období zvýšeného rizika.
Před podpisem smlouvy proto nestačí zjistit, kolik stojí. Stejně podstatné je ověřit, jaká rizika opravdu kryje, jak se počítá spoluúčast, z jaké hodnoty se vychází při totální škodě a jaké zabezpečení pojišťovna požaduje. Teprve z těchto detailů poznáte, jestli vám smlouva pomůže při skutečné škodě, nebo bude fungovat jen jako hezky vypadající položka v dokumentech.