
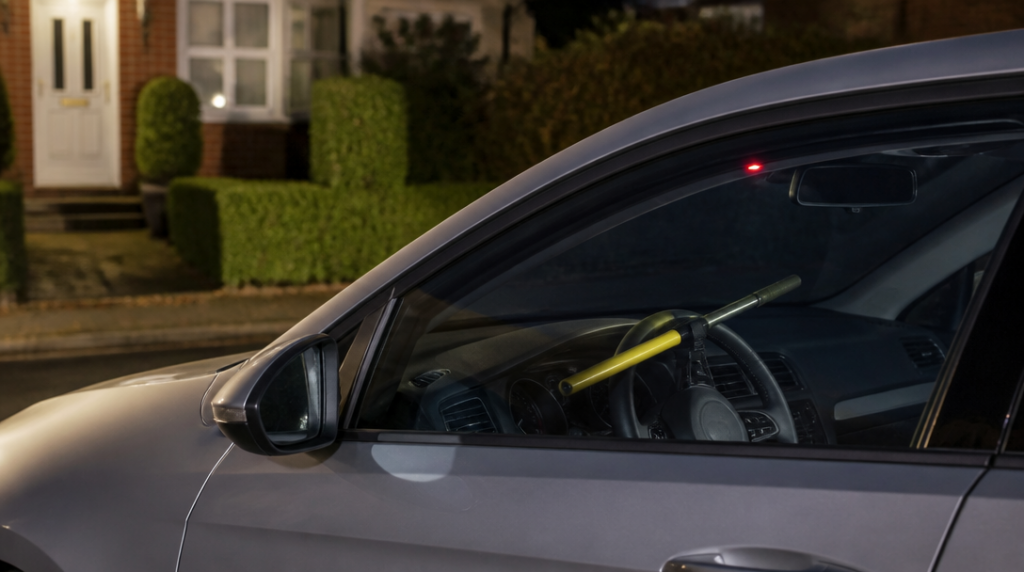
Majitel zaparkuje auto před domem, zamkne ho a ještě jednou zkontroluje, zda bliká kontrolka alarmu. Když se ráno vrátí, vůz je pryč. Teprve při řešení škody zjistí, že zařízení, za které při sjednání pojištění získal slevu, nebylo aktivované. Alarm tedy v autě byl, ale z pohledu pojišťovny neplnil podmínky, za kterých byla sleva přiznána.
Zabezpečení vozidla může cenu havarijního pojištění ovlivnit, neplatí to však automaticky pro každý alarm nebo dodatečně namontované zařízení. Pojišťovny posuzují, jak účinně konkrétní systém ztěžuje krádež a zda odpovídá jejich pravidlům. Výše slevy navíc není stanovena zákonem. Určuje ji každá pojišťovna sama podle aktuálního sazebníku.
U některých produktů proto může mít alarm na cenu přímý vliv, jinde bude důležitější, zda vozidlo splňuje požadovaný stupeň zabezpečení. ČPP například poskytuje slevu za zabezpečení u havarijního pojištění, nikoli u povinného ručení. Samotné povinné ručení totiž řeší odpovědnost za škody způsobené ostatním, zatímco havarijní pojištění může krýt například krádež, poškození nebo zničení vlastního auta.
Rozdíl je i mezi zařízením, které pouze vydává hlasitý zvuk, a systémem, jenž dokáže vozidlo mechanicky zablokovat nebo ho po krádeži lokalizovat. Pojišťovny uznávají především mechanické blokování převodovky nebo schválený elektronický vyhledávací systém s lokalizací a monitoringem. Běžný tovární alarm proto nemusí stačit k získání slevy, zejména u hodnotnějších vozidel.
Rozhodující nebývá jen existence zařízení, ale také jeho typ, schválení a způsob montáže. Pojišťovna může přijetí vozidla do havarijního pojištění podmínit konkrétním zabezpečovacím prvkem a odbornou instalací. Požadavek na odbornou montáž není formalita. Při posuzování škody se může řešit, zda byl systém zapojen podle stanovených pravidel, zda nebyl vyřazen z provozu a jestli jeho funkce odpovídaly sjednaným podmínkám.
Právě tady vzniká nejčastější nedorozumění. Řidič má pocit, že udělal dost, protože si nechal do auta namontovat alarm. Pojišťovna ale může pracovat s přesnější podmínkou: uznávané zařízení musí být konkrétního typu, instalované odborníkem a při krádeži aktivní. Rozdíl mezi těmito dvěma pohledy může být v případě škody velmi drahý.
Jestliže byla sleva poskytnuta, musí být zabezpečovací zařízení při krádeži funkční a aktivované. Při nesplnění této podmínky může pojišťovna pojistné plnění krátit ve stejném poměru, v jakém byla poskytnuta sleva. Kdo tedy díky zabezpečení platil o deset procent méně, může při nefunkčním nebo neaktivovaném systému přijít o stejnou část plnění. Nejde přitom jen o situaci, kdy řidič alarm vědomě vypne. Problém může představovat i vybitá baterie, porucha nebo nedodržený postup při používání systému, pokud podmínky pojištění vyžadují jeho aktivaci.
U některých pojišťoven může mít nesprávně přiznaná sleva dopad i na samotné pojistné. Aktuální podmínky Allianz například umožňují při neoprávněně přiznané slevě zpětně zvýšit pojistné. Prakticky to znamená, že chyba nebo nesoulad nemusí být patrný pouze při likvidaci krádeže. Pojišťovna může později vyhodnotit, že sleva neměla být přiznána v původním rozsahu.
Před sjednáním smlouvy se proto vyplatí zjistit několik konkrétních věcí. Nestačí se zeptat, zda pojišťovna poskytuje „slevu za alarm“. Přesnější otázka zní, jaká zařízení uznává, zda požaduje lokalizaci a monitoring, kdo smí systém instalovat a jak se dokládá jeho funkčnost. Podmínky mohou rozlišovat také mezi továrním vybavením a zařízením domontovaným dodatečně.
Pozornost si zaslouží rovněž pojistná smlouva a její přílohy. Právě tam bývá uvedeno, zda je zabezpečení pouze dobrovolným prvkem ovlivňujícím cenu, nebo povinnou podmínkou pro přijetí vozidla a případné krytí krádeže. Pokud je v dokumentech uveden konkrétní typ systému, obecné tvrzení, že auto „má alarm“, mnoho neznamená.
Rozumné je uschovat si doklad o odborné instalaci, předávací protokol i dokumentaci k zařízení. Při řešení škody mohou pomoci prokázat, co bylo ve vozidle namontováno a kdy k montáži došlo. U elektronických systémů může být podstatné také aktivní předplatné monitoringu nebo správně nastavená služba lokalizace. Zařízení může být fyzicky v pořádku, ale bez aktivní komunikace nemusí splnit účel, pro který ho pojišťovna uznala.
Alarm tedy může pojistné zlevnit, ale sám o sobě není univerzální vstupenkou ke slevě. Někdy pomůže snížit cenu, jindy je podmínkou pro sjednání havarijního pojištění a v další situaci ovlivní výši plnění po krádeži. Nejbezpečnější je porovnávat nejen výslednou částku pojistného, ale i přesné požadavky na zařízení, montáž a jeho používání.



