
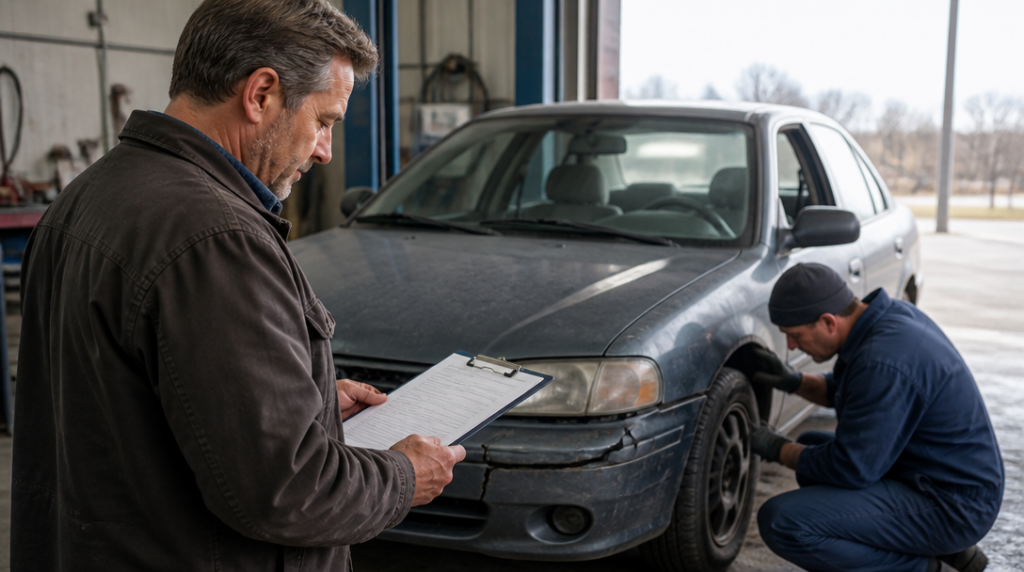
Na parkovišti zůstaly po nehodě střepy z předního světla a vedle auta ležel kus prasklého nárazníku. Řidič si v duchu rychle spočítal cenu opravy: nový díl, lakování, práce v servisu. Havarijní pojištění přece platí právě pro takovou chvíli. Jenže v nabídce pojišťovny se později objevila částka nižší, než čekal. Rozdíl nebyl chybou v součtu. Souvisel s tím, že pojišťovna posuzovala skutečnou škodu a stav vozu před nehodou, ne cenu úplně nového automobilu.
Slovo amortizace se mezi řidiči používá často, v pojišťovací praxi ale může být nepřesné. U likvidace škod na vozidlech se dnes mluví spíše o skutečné škodě. Smyslem náhrady není vytvořit z několikaletého auta vůz v lepším stavu, než v jakém bylo těsně před nehodou. Kdyby například na starém automobilu vznikla škoda na součástce, která už byla výrazně opotřebovaná, nemusí pojišťovna automaticky vycházet z ceny zcela nového dílu bez dalšího posouzení.
Neznamená to, že by se u každé opravy mechanicky odečetlo předem stanovené procento. U havarijního pojištění neexistuje jednotné zákonné procento amortizace platné pro všechny smlouvy a všechny vozy. Rozhoduje konkrétní pojistná smlouva, pojistné podmínky a způsob, jakým pojišťovna škodu vyhodnocuje. Dvě podobně stará auta tak mohou při podobné nehodě skončit s odlišným pojistným plněním.
Nejzřetelněji se opotřebení týká dílů, které se přirozeně mění během provozu. Patří mezi ně pneumatiky, autobaterie nebo výfuk. Pneumatika s hlubokým dezénem a pneumatika těsně před výměnou sice vypadají na faktuře jako stejná položka, jejich skutečná hodnota ale stejná není. Podobně se posuzuje baterie, která už má za sebou několik let provozu, nebo výfukový díl poznamenaný korozí a běžným opotřebením.
Právě tady bývá rozdíl mezi očekáváním řidiče a výsledkem likvidace nejcitelnější. Člověk vidí poškozené auto a cenu nového dílu v katalogu. Pojišťovna se dívá na to, jakou hodnotu měl poškozený díl před nehodou a co je potřeba k obnovení původního stavu vozu. U starších vozidel mohou být uznané náklady opravy oproti novému nebo zánovnímu vozu nižší až o desítky procent. Nejde přitom o trest za to, že si někdo pořídil ojetinu. Jde o snahu nepřiznat vyšší hodnotu, než jakou měla poškozená věc před událostí.
Hodně záleží také na tom, zda se auto opravuje, nebo je škoda vyhodnocena jako totální. Při opravě se posuzují jednotlivé díly, práce a rozsah poškození. U totální škody se neřeší, kolik by stála každá součástka zvlášť, ale obvyklá cena celého vozidla. Jakmile náklady na opravu tuto cenu převýší, škoda se likviduje jako totální. Pojišťovna pak vychází z hodnoty vozu před nehodou a zohledňuje také hodnotu zbytků, tedy toho, co poškozenému automobilu po havárii zůstalo.
Pro řidiče to může být nepříjemný okamžik. Auto mělo před nehodou na trhu určitou cenu, ale oprava v autorizovaném servisu vyjde výrazně dráž. U staršího vozu není neobvyklé, že cena nových originálních dílů a práce rychle naroste natolik, že ekonomický smysl opravy zmizí. V takové chvíli nepomůže argument, že automobil ještě spolehlivě sloužil nebo že jeho majitel do něj nedávno investoval. Tyto výdaje mohou ovlivnit technický stav, samy o sobě však nemusí zvýšit obvyklou cenu vozu ve stejné výši.
Při sjednávání havarijního pojištění proto nestačí znát jen cenu pojistného. Vyplatí se přečíst část podmínek věnovanou způsobu stanovení škody, ocenění vozidla a případům totální škody. Pozornost si zaslouží i to, zda smlouva pracuje s obvyklou cenou, novou cenou nebo jiným způsobem ocenění. Rozdíl mezi těmito pojmy se projeví až ve chvíli, kdy člověk potřebuje peníze na opravu nebo na pořízení náhradního auta.
Při samotné likvidaci má smysl vyžádat si rozpis výpočtu. Z něj by mělo být patrné, jaké díly pojišťovna uznala, jak ocenila jejich stav, jak započítala práci a zda odečetla spoluúčast sjednanou ve smlouvě. Pokud se částka výrazně liší od nabídky servisu, nejde ještě automaticky o chybu, ale rozdíl by měl být vysvětlitelný konkrétními položkami. Nejasné slovo „amortizace“ samo o sobě nestačí; rozhoduje, jak se promítlo do výpočtu skutečné škody.
Když se člověk poprvé setká s takovým krácením, působí to trochu jako oprava starého dřevěného stolu, při níž někdo zaplatí nový šuplík, ale zároveň připomene, že zbytek nábytku už má za sebou roky používání. U auta se tento princip zapisuje do posudků, kalkulací a pojistných podmínek. Proto má cenu hledat konkrétní důvod rozdílu, ne pouze částku označenou jako amortizace.



