
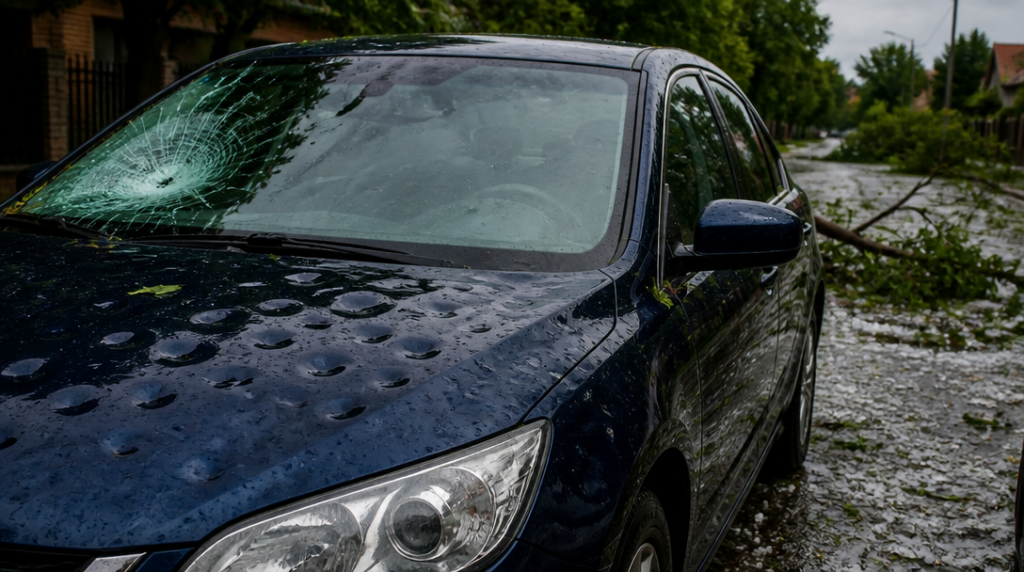
Kroupy dokážou během několika minut zničit kapotu, střechu i čelní sklo, ale samotné povinné ručení vám opravu vlastního auta nezaplatí. Škodu po bouřce obvykle kryje havarijní pojištění nebo připojištění živlů. Kdo má jen povinné ručení, může narazit hned na první překážce.
Přírodní živel se navíc neptá, zda auto stálo na ulici, pod přístřeškem nebo na soukromém pozemku. Po krupobití často zůstane karoserie posetá důlky a sklo popraskané. U vichřice může na vůz spadnout větev, případně ho poškodí předmět unášený větrem. Pojišťovna pak řeší nejen rozsah škody, ale také to, zda konkrétní událost spadá do sjednaného krytí.
Nejdřív zjistěte, co skutečně máte sjednáno
Název produktu může znít široce, rozhodující jsou ale pojistné podmínky. Havarijní pojištění bývá nastavené jinak než samostatné připojištění živlů. Liší se také spoluúčast, limity plnění a seznam situací, které pojišťovna považuje za pojistnou událost.
Povinné ručení chrání především před škodou, kterou způsobíte někomu jinému. Vlastní auto po krupobití z něj automaticky opravit nelze. Kdo si při sjednávání vybral jen základní variantu a doplňky odmítl, může po bouřce zjistit, že pojistka nepomůže vůbec.
První praktický krok proto vede k pojistné smlouvě nebo do klientské zóny. Hledejte výrazy jako živelní rizika, krupobití, vichřice, pád stromu a povodeň. Pozornost věnujte i výlukám. Právě tam se často skrývá rozdíl mezi příslibem ochrany a skutečným nárokem na peníze.
Co udělat přímo na místě
S autem zbytečně nemanipulujte, pokud by tím mohlo dojít k dalšímu poškození. Jestli je rozbité sklo nebo unikají provozní kapaliny, řešte nejdřív bezpečnost. U drobné škody se může zdát lákavé vůz okamžitě umýt, vyleštit a odvézt do servisu. Takový zásah ale může ztížit posouzení rozsahu poškození.
Pořiďte fotografie celého vozidla i detailů. Na snímcích by měla být vidět registrační značka, místo, jednotlivé poškozené díly a pokud možno také okolí, které dokládá průběh bouřky. U krupobití pomáhá zachytit opakující se důlky na karoserii, u pádu větve zase samotnou větev a místo dopadu.
Fotografie nejsou formalita. Likvidátor podle nich často rozhoduje, zda bude stačit vzdálené posouzení, nebo zda si vyžádá prohlídku. Čím méně přehledné podklady pošlete, tím větší prostor vzniká pro další dotazy a prodlevy. Z vlastní zkušenosti: u auta po krupobití vypadají důlky na první pohled jako drobnost, ale pod ostrým světlem se jejich počet násobí.
Zapište si datum, přibližný čas a místo události. Přidejte popis počasí a okolností, které jste sami viděli. Nehádejte, co se stalo, pokud to nevíte. Věta „auto bylo ráno bez poškození a po bouřce jsem našel prasklé sklo“ je přesnější než domněnka o konkrétním okamžiku nárazu.
Hlášení pojišťovně: rychle, ale ne naslepo
Škodu nahlaste bez zbytečného odkladu způsobem, který pojišťovna nabízí. Některé společnosti umožňují online formulář, jiné používají mobilní aplikaci nebo telefonickou linku. PVZP například přijímá hlášení online i přes aplikaci Bouračka, do níž lze rovnou přiložit fotografie poškozeného vozu.
Připravte si registrační značku, číslo pojistné smlouvy, údaje o vozidle a přesný popis události. Direct při hlášení požaduje zejména registrační značku, informace o tom, kdy, kde a jak ke škodě došlo, a popis poškození. To není byrokratický detail: právě z těchto údajů pojišťovna posuzuje, zda odpovídá nahlášený živel rozsahu škody.
Do formuláře nepište jen „auto poničené bouřkou“. Uveďte, zda šlo o kroupy, silný vítr, spadlý strom nebo jiný jev. Popište poškozené části, ale nepřisuzujte události škodu, kterou jste ještě neověřili. Pokud si nejste jistí, zda je poškozený také podvozek nebo elektronika, napište to jako podezření a požádejte o prohlídku.
Po odeslání si uložte potvrzení, číslo škody a všechny nahrané fotografie. Telefonát bez jakéhokoli záznamu se později prokazuje obtížně. Komunikaci s pojišťovnou proto uchovávejte, stejně jako nabídky ze servisu a doklady za případné nezbytné odtažení.
S opravou nespěchejte
Nejčastější chyba přichází ve chvíli, kdy majitel zamíří do servisu dřív, než pojišťovna škodu zdokumentuje. Oprava může být technicky správná, ale pokud zaniknou stopy po poškození, likvidátor bude mít horší pozici pro posouzení nároku. Nejprve si ověřte, zda pojišťovna vyžaduje prohlídku, fotodokumentaci nebo konkrétní smluvní servis.
U některých doplňkových pojištění ČPP je výplata podmíněna opravou ve smluvním servisu. Před zahájením práce je vhodné konzultovat cenovou nabídku také kvůli riziku totální škody. Ta nemusí znamenat, že auto vypadá na odpis; rozhoduje poměr nákladů na opravu k hodnotě vozidla podle pravidel konkrétní pojistky.
Nechte si vysvětlit, co přesně pojišťovna schválila. Rozpočet opravy, výše spoluúčasti a způsob výplaty nejsou totéž. Rozdíl mezi opravou v partnerském servisu a vyplacením částky podle kalkulace může být pro majitele citelný.
Když se šetření protahuje
Pojišťovna má škodu prověřit a sdělit, jak s nárokem naloží. U PVZP platí, že pokud šetření neuzavře do tří měsíců od nahlášení, musí klienta písemně informovat o důvodu prodloužení. Mlčení tedy není totéž co zamítnutí, ale ani důvod čekat bez jediného dotazu.
Jestli se řízení vleče, požádejte písemně o stav škody a o informaci, jaký podklad ještě chybí. Tím vznikne dohledatelná stopa. Při zamítnutí si vyžádejte konkrétní odůvodnění a porovnejte ho s pojistnou smlouvou, ne pouze s reklamním názvem produktu.
Hlídání lhůt se vyplatí i tehdy, když pojišťovna komunikuje bez problémů. U PVZP se nárok na pojistné plnění promlčuje za tři roky; tato lhůta začíná běžet jeden rok po vzniku pojistné události. Datum bouřky, datum nahlášení a datum ukončení šetření proto neházejte do jednoho pytle. Každé může mít jiný právní význam.



