
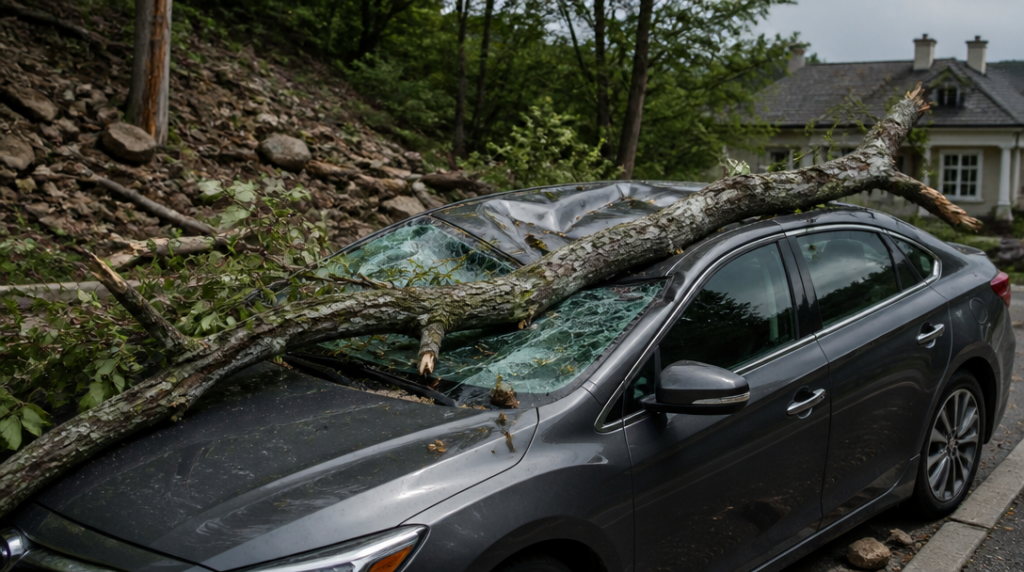
Povinné ručení škodu na vašem vlastním autě po pádu stromu, kamene nebo jiného předmětu nezaplatí. Slouží k náhradě škod, které způsobíte někomu jinému. Na poškozené vlastní vozidlo potřebujete havarijní pojištění, případně samostatně sjednané doplňkové krytí.
Představte si běžnou situaci. Zaparkujete pod svahem, během deště se uvolní kámen a promáčkne střechu. Nebo při větru spadne na kapotu větev či celý strom. Nezáleží přitom na tom, zda auto stálo před domem, u lesa, na parkovišti nebo na silnici. Rozhodující je, zda konkrétní riziko zahrnuje vaše smlouva.
Co se může počítat jako padající předmět
Pojišťovny pracují s několika podobnými pojmy. Může jít o padající kamení, kámen uvolněný ze skály, zeminu, část stromu, celý strom nebo jiný předmět, který vozidlo poškodí vlivem živlu. U některých produktů se tyto události řadí mezi živelní rizika, jinde tvoří samostatnou část havarijního pojištění.
Padající kamení bývá v havarijním pojištění výslovně uvedené. U živelního krytí se objevuje také pád stromů, kamenů ze skal, zřícení skal, sesuv zeminy nebo lavina. Právě rozdíl mezi obecným názvem balíčku a konkrétním seznamem rizik může rozhodnout o výplatě.
Nestačí proto vědět, že máte „živel“ nebo „havarijko“. Projděte si, zda smlouva pokrývá samotný pád předmětu, případně i jeho následky. Větve a strom mohou například rozbít sklo, poškrábat lak i deformovat střechu. Každá část škody se může posuzovat podle jiných podmínek.
Havarijní pojištění není vždy bez limitu
U živelních událostí se často sjednává pojistný limit. Ten určuje nejvyšší částku, kterou pojišťovna v rámci daného rizika vyplatí. U některých variant se limity pohybují od 25 000 do 150 000 korun; existují také balíčky s volbou limitu 50 000, 100 000 nebo 150 000 korun.
Příklad je jednoduchý. Oprava po pádu silné větve stojí 35 000 korun a váš limit činí 50 000 korun. Do výpočtu ještě vstoupí spoluúčast, ale limit by sám o sobě opravu nepřekážel. U dražšího poškození za 180 000 korun už může nízký limit znamenat, že část nákladů zůstane na vás.
Spoluúčast funguje jinak než pojistný limit. Je to část škody, kterou hradíte sami podle smlouvy, například pevná částka nebo procento. Při likvidaci se tedy nejdříve posoudí uznatelná škoda, pak limit a nakonec spoluúčast. Přesné pořadí výpočtu se může lišit podle podmínek produktu.
Co udělat hned po poškození
Nejdřív zajistěte místo. Pokud strom stále hrozí pádem, nepřibližujte se k autu jen kvůli fotografii. U poškození po bouřce nebo sesuvu může být nebezpečí méně nápadné než samotný promáčknutý blatník.
Pořiďte fotografie celého vozidla i detailů. Zachyťte také předmět, který škodu způsobil, jeho polohu a okolí. U kamene pomůže snímek svahu nebo místa, odkud se uvolnil. U stromu fotografujte nejen poškozené auto, ale i kořeny, zlomený kmen a případné větve kolem.
S opravou nespěchejte, dokud pojišťovna škodu nezdokumentuje nebo vám nepotvrdí další postup. Výjimkou jsou práce nutné k odvrácení větší škody a zajištění bezpečnosti. Účtenky, fotografie i záznam o události si uschovejte.
Jestli strom spadl na auto na veřejném místě, může mít smysl přivolat policii nebo správce komunikace. Neznamená to automaticky, že někdo jiný škodu zaplatí, ale vznikne záznam o tom, co se stalo. U cizího pozemku může být důležitá také komunikace s jeho vlastníkem.
Kdy může jít o totální škodu
Pád stromu někdy nevytvoří jen několik promáčklin. Pokud poškodí střechu, sloupky, motorovou část i interiér, oprava se může přiblížit hodnotě celého vozu. Pojišťovna pak může škodu posoudit jako totální.
Rozhoduje výpočet, ne dojem z fotografií. Za totální škodu se může považovat stav, kdy náklady na opravu po odečtení hodnoty zbytků převýší obvyklou cenu vozidla před událostí. Zbytky přitom nejsou bezcenné. Poškozené auto může mít cenu pro další prodej nebo rozebrání na díly.
Při takovém vyčíslení se obvykle pracuje s hodnotou vozu před nehodou, nikoli s částkou, za kterou jste ho kdysi koupili. Starší auto může mít nízkou obvyklou cenu, přestože jeho oprava vyjde draze. Právě u střechy a nosných částí se rozpočet může zvyšovat rychleji, než majitel čeká.
Pozor na územní platnost
Havarijní pojištění nemusí platit bez omezení ve všech zemích. U některých smluv je územní rozsah nastaven na Evropu a Turecko, avšak s výjimkou Arménie, Ázerbájdžánu, Běloruska, Gruzie, Moldavska, Ruska a Ukrajiny.
Při cestě do zahraničí proto nestačí mít zelenou kartu nebo pocit, že „Evropa“ znamená úplně všechno. Zkontrolujte územní platnost i výluky před odjezdem. Kámen uvolněný ze skály na dovolené může mít stejný vzhled jako kámen doma, ale pojistné podmínky se na něj nemusí vztahovat.
Nejvíc času zabere obvykle hledání správného článku ve smlouvě. Hledejte výrazy jako živelní událost, pád stromu, padající předmět, sesuv půdy, zřícení skal, limit a spoluúčast. Jedna věta v podmínkách může rozhodnout o tom, zda pojišťovna uhradí celou opravu, jen její část, nebo vůbec nic.



