
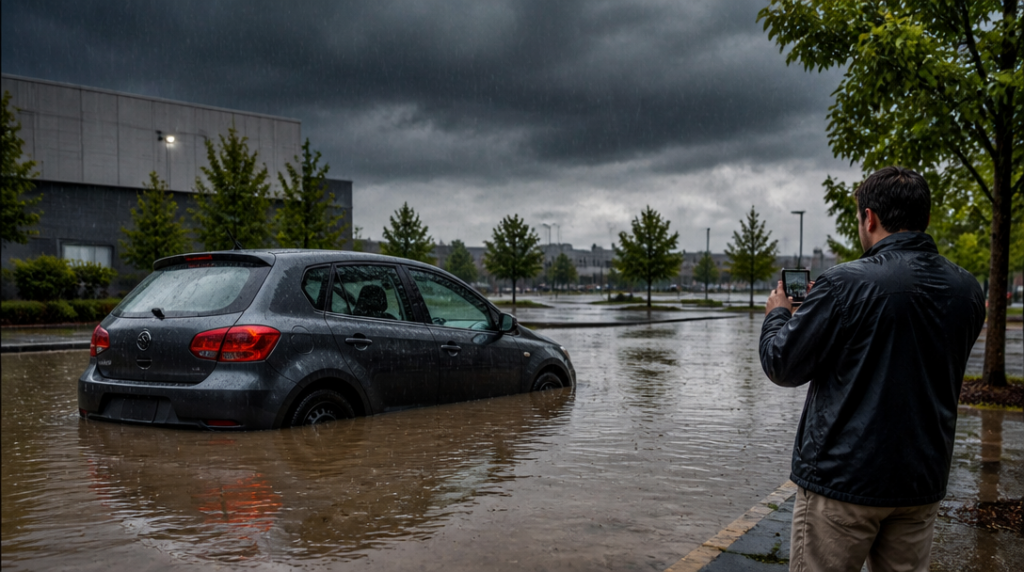
Když se po odpolední bouřce vrátil Petr k autu, voda už sahala ke spodní hraně dveří. Zaparkoval na místě, které roky považoval za bezpečné, jenže během několika minut se z parkoviště stala mělká laguna. Motor raději nestartoval, pořídil fotografie a zavolal pojišťovně. Teprve při řešení škody zjistil, že samotné povinné ručení mu v takové situaci nepomůže.
Povinné ručení chrání především ostatní účastníky provozu před škodou, kterou řidič způsobí. Poškození vlastního auta přívalovým deštěm z něj pojišťovna neuhradí. K tomu slouží havarijní pojištění, případně samostatné připojištění živelních rizik.
Rozhodující není jen to, že venku silně pršelo. Likvidátor posuzuje, co přesně auto poškodilo a jak je dané riziko popsáno ve smlouvě. Voda mohla do vozu proniknout po zaplavení ulice, přetéct z okolního terénu nebo se dostat pod kapotu při průjezdu hlubokou kaluží. Tyto situace nemusí mít v konkrétním pojištění totožný režim.
Co kryje havarijní pojištění a kde začínají výjimky
Havarijní pojištění běžně zahrnuje povodeň, záplavu a další přírodní události, rozsah ochrany se však liší podle zvoleného balíčku a smluvních podmínek. Jedna smlouva může krýt širokou skupinu živelních rizik, jiná nabídne jen vybrané události. Samotný název produktu proto ještě neříká, zda pojišťovna konkrétní škodu zaplatí.
Důležitý je také rozdíl mezi povodní a záplavou. ČSOB například definuje záplavu jako souvislou vodní plochu, která v místě pojištění určitou dobu stojí nebo proudí. Takové vymezení může hrát roli při posuzování vody, jež se po bouřce nahromadila na silnici nebo v níže položeném parkovišti. Podmínky KPV 2026 této pojišťovny platí od 1. června 2026.
Pojišťovna se může zabývat i tím, jak řidič se zaplaveným automobilem nakládal. Když člověk vidí hlubokou vodu a přesto do ní vjede, může se otevřít otázka, zda svým jednáním rozsah škody nezvětšil. U zatopeného vozu je proto rozumnější motor nespouštět, auto nepřemisťovat, pokud to není nutné kvůli bezpečnosti, a nejprve vše zdokumentovat.
Fotografie by měly zachytit celé vozidlo, detail poškození, výšku vody i místo, kde auto stálo. Hodí se také snímky okolí, bahna, naplavenin nebo dalších vozů zasažených stejnou událostí. Po silném dešti může voda rychle opadnout a spolu s ní zmizí i důkazy, které později pomáhají určit příčinu škody. Tři minuty focení na místě mohou mít větší cenu než dlouhé vysvětlování po odtahu.
Poškozené auto by měl prohlédnout servis nebo technik podle pokynů pojišťovny. Voda v elektronice nemusí být vidět na první pohled a opětovné nastartování může stav zhoršit. Oprava bez předchozí dohody zároveň může zkomplikovat posouzení rozsahu škody. Neznamená to, že poškozený musí vůz nechat stát týdny bez pohybu, ale další kroky je vhodné s pojišťovnou sladit co nejdříve.
Spoluúčast a rychlost hlášení mohou změnit výsledek
Ani uznané živelní riziko neznamená automaticky proplacení celé opravy. Od pojistného plnění se odečítá spoluúčast sjednaná ve smlouvě. U havarijního pojištění Generali se lze setkat s variantami od 1 procenta s minimem 1 000 korun až po 30 procent s minimem 30 000 korun. U škody za 100 000 korun tak může rozdíl mezi nízkou a vysokou spoluúčastí znamenat desítky tisíc korun.
Při volbě pojistky proto není rozhodující jen roční cena. Nízké pojistné může být vykoupené vysokou spoluúčastí nebo užším rozsahem krytí. U staršího auta se zase vyplatí ověřit, zda případná výše plnění odpovídá jeho skutečné hodnotě a jak smlouva řeší opravu, totální škodu či znehodnocení vozidla.
Škodu je třeba nahlásit bez zbytečného odkladu. Pozdní oznámení může vést ke snížení nebo odmítnutí plnění tehdy, když kvůli prodlení nelze spolehlivě prokázat rozsah a příčinu poškození. Přesná lhůta se řídí smlouvou, prakticky ale není důvod čekat na to, až auto samo vyschne nebo se objeví další závady.
Rozsah problému ukazují i statistiky z června 2026. Generali Česká pojišťovna tehdy evidovala 739 škod způsobených silnými atmosférickými srážkami v přibližné hodnotě 21 milionů korun. Škody z havarijního pojištění za stejné období dosáhly celkem 55 milionů korun. Prudké srážky tak nejsou jen krátkou nepříjemností na cestě, ale událostí, která může během jediného dne zatížit domácí rozpočet i pojistný systém.
U každého případu nakonec rozhodne kombinace okolností: druh sjednaného pojištění, přesná definice rizika, stav vozidla, chování řidiče a kvalita dokumentace. Řidič, který auto po přívalovém dešti nenastartuje, vše vyfotí, rychle nahlásí a řídí se pokyny pojišťovny, dává svému nároku podstatně pevnější základ.



