
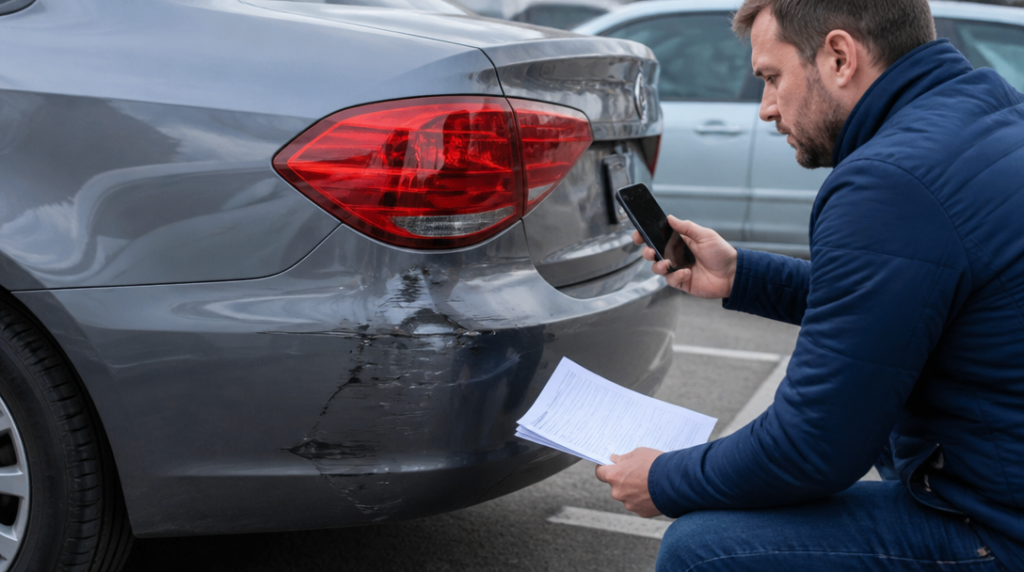
Na parkovišti někdo při couvání lehce ťukne do vašeho nárazníku. Lak je odřený, plast trochu promáčknutý a v servisu padne odhad kolem osmi tisíc korun. První myšlenka bývá jednoduchá: všechno nafotit a poslat pojišťovně.
Jenže právě tady se vyplatí na chvíli zpomalit. U některých škod může být pojistné plnění nižší než spoluúčast, případně se celá věc promítne do budoucí ceny pojištění. Hlášení pak přinese hlavně papírování a méně peněz v peněžence.
Havarijní pojištění: rozhoduje spoluúčast
U havarijního pojištění je výpočet poměrně přímočarý. Jestli máte sjednanou spoluúčast 10 000 korun a oprava vyjde na 8 000 korun, pojišťovna vám z této škody finančně nepomůže. Náklady jsou pod hranicí, kterou si podle smlouvy nesete sami.
Stejné pravidlo platí i u o něco vyšší částky. Oprava za 12 000 korun při spoluúčasti 10 000 korun znamená, že případné plnění může být jen omezené rozdílem mezi škodou a spoluúčastí. Přesný výpočet se může řídit podmínkami konkrétní smlouvy a způsobem, jak pojišťovna škodu vyhodnotí.
Než škodu nahlásíte, podívejte se do pojistné smlouvy. Spoluúčast může být pevně stanovená částka, procento, nebo kombinace obojího. Na první pohled malý rozdíl v nastavení dokáže změnit výsledek o tisíce korun.
Pozor také na odhad z místa. Odřený nárazník někdy skrývá poškozené úchyty nebo senzor parkovacího asistenta. Když servis zjistí další závadu, může se oprava vyšplhat nad spoluúčast. Fotografie proto pomohou nejen při komunikaci s pojišťovnou, ale také při prvním posouzení rozsahu škody.
Mně osobně připadá užitečné neřešit podobný případ podle samotné částky, kterou vidíte na karoserii. Auto může mít škrábanec velký jako dlaň a oprava bude levná, zatímco nenápadný náraz do rohu nárazníku někdy otevře účet o dost vyšší.
Povinné ručení má jiné počty
U povinného ručení se neřeší vaše vlastní škoda jako u havarijního pojištění. Pojištění kryje újmu, kterou provozem vozidla způsobíte někomu jinému. Rozhodující proto bývá hlavně to, kdo nehodu zavinil a jak velká škoda vznikla.
Jedna nahlášená událost může ovlivnit škodní průběh. Pojišťovna musí zohlednit předchozí průběh pojištění systémem bonusu a malusu, konkrétní dopad jedné škody na cenu pojistky ale zákon neurčuje jednotně. Každá pojišťovna může pracovat s vlastním způsobem výpočtu.
Nejde tedy jednoduše říct, že škoda za několik tisíc korun automaticky zdraží pojistku o přesně danou částku. Někde se započítá počet škod, jinde také jejich závažnost nebo délka bezeškodního průběhu. Rozhodnutí, zda drobnou škodu řešit z vlastních peněz, tak závisí na konkrétní smlouvě a sazbě, kterou za pojištění platíte.
Například Allianz dnes nepoužívá jen původní jednoduchou stupnici bonusu a malusu. Zohledňuje také rok poslední škody, počet a druh škod a počet vozidel evidovaných u pojistníka. Jedna drobná událost proto nemusí mít stejný účinek jako u jiného klienta nebo jiné pojišťovny.
U povinného ručení navíc nejde škodu jen tak „nechat být“, když jste ji způsobili druhému řidiči. Poškozený má právo požadovat náhradu a účastníci nehody musí splnit povinnosti spojené s dokumentací a oznámením události. Domluva na místě může být rozumná jen tehdy, když je řádně zachycený průběh nehody, rozsah škody i odpovědnost.
Kdy volat policii
Od 1. července 2025 platí v České republice povinnost přivolat policii při škodě převyšující 200 000 korun na některém z vozidel nebo na přepravovaných věcech. Dříve byla hranice 100 000 korun, takže starší rady v tomto směru už nemusí odpovídat současným pravidlům.
Policii je třeba volat také při zranění nebo úmrtí, při poškození cizího majetku a v dalších situacích, kdy účastníci nedokážou bezpečně zaznamenat průběh události nebo se neshodnou na jejím průběhu. Tady se nehraje o to, zda se vám hlášení finančně vyplatí.
Jestli škoda nepřesahuje 200 000 korun, nikdo není zraněný a nedošlo k poškození cizího majetku, účastníci obvykle sepíšou společný záznam o nehodě. Přiložit by měli fotografie vozidel, místa a poškození. Záznam lze vyplnit také elektronicky prostřednictvím rozhraní České kanceláře pojistitelů.
Fotografujte celou situaci, ne pouze jeden škrábanec. Hodí se snímky registračních značek, postavení vozidel, dopravního značení i detailů poškození. Přidejte si také kontaktní údaje druhého účastníka a zkontrolujte, zda záznam podepisujete až ve chvíli, kdy mu skutečně rozumíte.
Kdy zaplatit opravu sami
Vlastní úhrada dává smysl hlavně u malé škody, která je jasně pod spoluúčastí, případně u případu, kdy očekávaný dopad na bonus převýší pojistné plnění. Nejprve si ale zjistěte reálnou cenu opravy a projděte podmínky své smlouvy. Odhad „od oka“ může být stejně zavádějící jako příliš optimistická nabídka z prvního servisu.
Pojišťovna může chtít škodu nahlásit i tehdy, když ji nakonec hodláte uhradit sami. Záleží na smluvních podmínkách a okolnostech události. U nehody s druhým vozidlem si proto uchovejte veškeré podklady, fotografie a písemnou komunikaci, i když se částka zdá zanedbatelná.
Rozhodování se mění ve chvíli, kdy se objeví zranění, spor o vině, poškozený majetek nebo podezření na skryté vady. Tehdy už několik tisíc korun za opravu není hlavní problém. Důležitější je mít přesně zdokumentované, co se stalo a v jakém rozsahu.



