
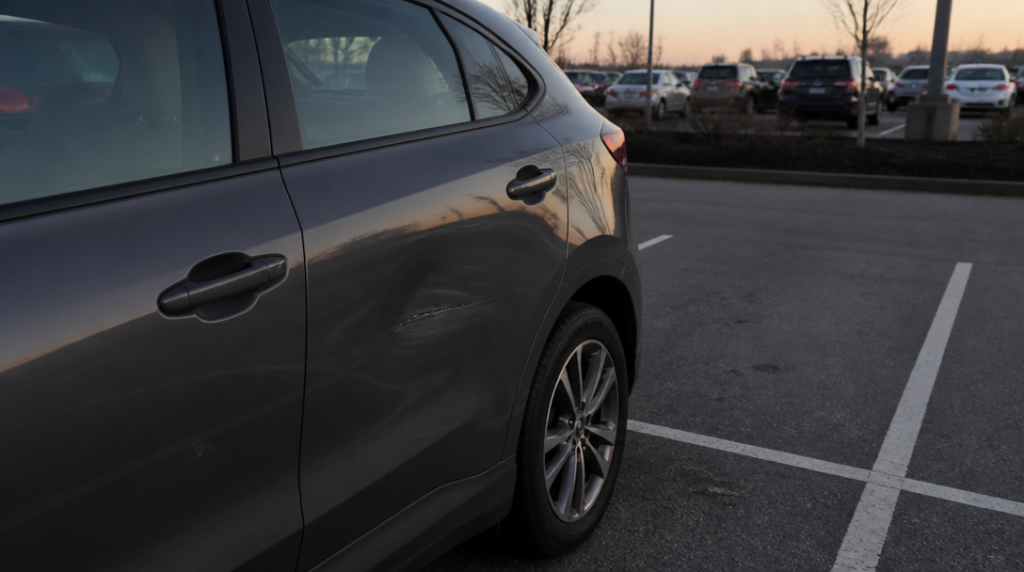
Samotné povinné ručení vám důlek na vlastním autě nezaplatí. Jestli se ráno vrátíte k vozu a na dveřích objevíte promáčklinu po cizím nárazu, rozhoduje především to, zda máte havarijní pojištění nebo vhodné připojištění.
Scénář bývá pokaždé podobný. Auto večer zaparkujete mezi dvě další vozidla, ráno si všimnete odřené hrany dveří a uprostřed laku nepřehlédnutelného důlku. Vedlejší vůz je pryč. Nikdo nic neviděl a parkoviště najednou působí jako místo činu bez jediného svědka.
V takové situaci může opravu pokrýt vaše havarijní pojištění. Některé smlouvy zahrnují také vandalismus nebo přímo škody vzniklé na zaparkovaném vozidle. Rozhodující je konkrétní rozsah sjednaného krytí, nikoli samotná existence povinného ručení.
Povinné ručení chrání ostatní před škodou, kterou způsobíte vy. Důlek na vašich dveřích je ale škoda na vašem majetku. Z vašeho povinného ručení se proto běžně nehradí, i kdyby bylo zcela zřejmé, že ho způsobil jiný řidič.
Když viník zmizí
Neznámý viník znamená, že se škoda obvykle řeší z vašeho havarijního pojištění. Pojišťovna pak zpravidla odečte spoluúčast uvedenou ve smlouvě. Máte-li ji například nastavenou na 5 000 korun, právě tato částka může zůstat na vás.
Představte si opravu za 12 000 korun. Při spoluúčasti 5 000 korun by pojistné plnění vycházelo na 7 000 korun, pokud smlouva neobsahuje další omezení. U menšího důlku se proto vyplatí nejdřív zjistit cenu opravy a porovnat ji s vlastní spoluúčastí.
Přesná částka se může lišit podle podmínek pojištění a zvoleného způsobu opravy. Někdy je důlek možné odstranit metodou PDR, tedy bez lakování a bez výměny poškozeného dílu. Právě u takové opravy mohou být náklady výrazně nižší než při klasickém klempířském zásahu.
Některé pojišťovny na opravu metodou PDR reagují speciální úpravou spoluúčasti. U Generali České například u škod nahlášených od 15. ledna 2025 může oprava důlku touto metodou snížit spoluúčast třeba z 5 000 korun na 1 000 korun. Nejde však o automatické pravidlo pro všechna auta a všechny smlouvy, proto je potřeba ověřit konkrétní podmínky.
Když se viník najde
Jestli máte registrační značku, kontakt na řidiče, svědka nebo kamerový záznam, situace se mění. Oprava se standardně hradí z povinného ručení viníka. Vaše vlastní spoluúčast se v takovém případě neuplatní.
To může být rozdíl několika tisíc korun. Zatímco u neznámého pachatele řešíte škodu přes vlastní havarijní pojištění a nesete sjednanou spoluúčast, u prokázaného viníka se nárok uplatňuje u jeho pojišťovny.
Rozhodující je schopnost viníka identifikovat a doložit, že právě on škodu způsobil. Pomoci může svědek, záznam z bezpečnostní kamery, fotografie postavení vozidel nebo přiznání řidiče. Pokud vám někdo na parkovišti nechá za stěračem telefonní číslo, nejde ještě o záruku hladkého vyřízení, ale je to podstatně lepší začátek než prázdné místo vedle auta.
Fotografie poškození udělají rozdíl
Než s autem odjedete do servisu, poškození vyfoťte. Zachyťte celý vůz, konkrétní dveře, detail důlku i případné stopy cizí barvy nebo oděrky. Vyplatí se zaznamenat také místo, kde auto stálo, a okolní vozidla, pokud jsou ještě na parkovišti.
Fotografie nic nestojí a později mohou objasnit rozsah škody. Poškozené místo proto hned neleštěte, nepřestříkávejte ani se nepokoušejte důlek narovnat doma. I malý zásah může změnit podobu poškození a zkomplikovat posouzení příčiny.
Pojišťovně škodu oznamte podle jejího postupu a řiďte se pokyny k prohlídce vozidla. Některé pojišťovny chtějí nejdřív fotografie, jiné si vyžádají prohlídku nebo doporučí smluvní servis. S opravou je rozumné počkat, dokud pojišťovna nepotvrdí, že má potřebné podklady.
Důlek může být nehoda, nebo vandalismus
Samotný tvar poškození nemusí vždy jednoznačně ukázat, co se stalo. Pravidelná promáčklina na boku dveří může vzniknout při neopatrném otevírání sousedního auta, ale také úmyslným úderem. Rozlišení bývá na odborném posouzení a někdy se neobejde bez dalších důkazů.
Při podezření na vandalismus poškození vyfoťte a nahlaste ho policii i pojišťovně. Nesplnění oznamovacích povinností může vést ke krácení pojistného plnění. U vandalismu proto není dobrý nápad spoléhat na větu, že šlo jen o malý důlek a policie by se tím stejně nezabývala.
U havarijního pojištění se vyplatí přečíst nejen název balíčku, ale hlavně výluky, limity a spoluúčast. Rozdíl mezi širokým krytím, připojištěním vandalismu a speciálním připojištěním parkovací škody může být pro jednu promáčknutou karoserii zásadní.
Výše opravy také nemusí být zanedbatelná. ČPP uvádí příklad škody ve výši 89 350 korun, u níž se při spoluúčasti 5 000 korun pojistné plnění počítá po jejím odečtení. U takové částky už se otázka, zda škodu nahlásit, neodvíjí od ceny jednoho lakovaného dílu, ale od celého rozsahu opravy.
Nejhorší variantou bývá nechat vůz bez dokumentace opravit, teprve potom hledat pojistné řešení. Pojišťovna pak nemusí mít možnost ověřit původ ani rozsah škody a důlek, který ráno vypadal jako drobná nepříjemnost, se může změnit v náklad placený z vlastní kapsy.



