
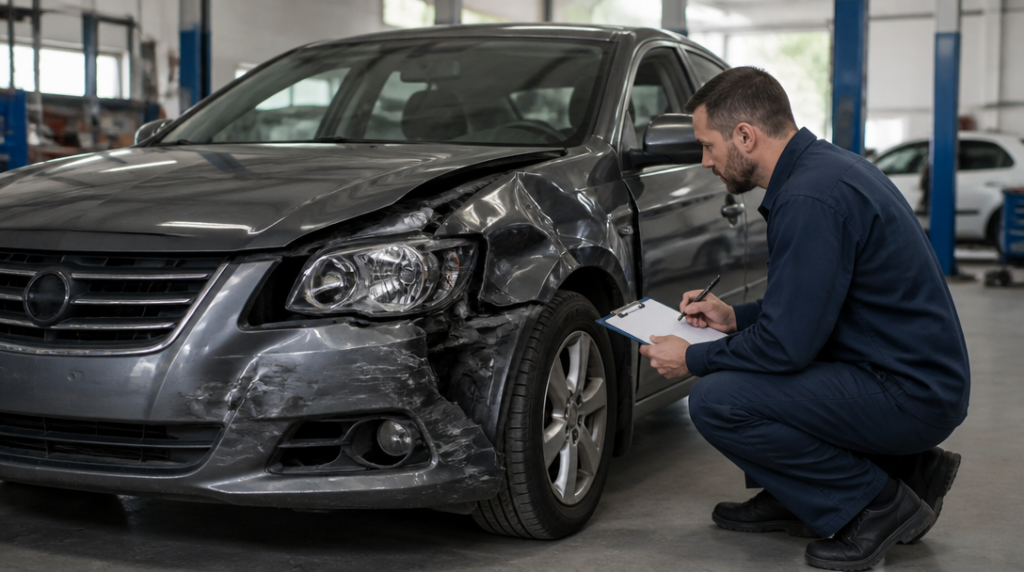
Po nehodě mohou nastat dvě zdánlivě protichůdné situace. V prvním případě je auto tak poškozené, že by jeho oprava byla technicky nemožná nebo nebezpečná. Ve druhém případě vůz opravit lze, jenže kalkulace vyjde příliš draze vzhledem k jeho hodnotě. Právě druhý scénář se označuje jako ekonomická totální škoda.
Slovo „totální“ proto může mást. Neříká, že z auta zbyl vrak, který už nikdy nesmí na silnici. Popisuje především ekonomické rozhodnutí pojišťovny: oprava by podle jejího výpočtu stála tolik, že nedává smysl ji hradit v plném rozsahu oproti hodnotě vozidla před nehodou. Auto může mít poškozenou karoserii, světla, nárazníky nebo technické části, ale zručný servis by ho teoreticky dokázal dát znovu do provozu.
Představme si vůz, jehož obvyklá cena před nehodou činila 200 000 korun. Když oprava podle kalkulace dosáhne například 170 000 korun, může pojišťovna škodu vyhodnotit jako ekonomickou totální škodu. Často se pracuje s hranicí 80 procent obvyklé ceny vozidla před nehodou, v tomto příkladu tedy se sumou 160 000 korun. Nejde ale o jednotné zákonné procento, které by musely používat všechny pojišťovny stejně. Rozhodující bývají konkrétní pojistné podmínky a způsob výpočtu dané pojišťovny.
Do posouzení navíc vstupují také použitelné zbytky. To jsou části poškozeného auta, které mají ještě hodnotu, například motor, převodovka, kola, elektronika nebo jiné nepoškozené díly. Někdy se jim říká vrak, ale tento výraz může působit nepřesně. Z pohledu pojišťovny jde o zbytkovou hodnotu vozidla, nikoli nutně o bezcennou hromadu plechu.
Právě tady se mohou postupy lišit. Některé pojišťovny posuzují totální škodu podle toho, zda náklady na opravu překročí stanovenou část obvyklé ceny auta. Jiné porovnávají obvyklou cenu vozidla s náklady opravy po odečtení hodnoty zbytků. Výsledek tedy nemusí vyjít stejně při každém způsobu výpočtu. Proto nestačí znát jen cenu opravy ze servisu; člověk potřebuje vědět také, jak pojišťovna určila cenu vozu před nehodou a hodnotu jeho zbytků.
Obvyklá cena znamená částku, za kterou by se srovnatelné vozidlo dalo v daném místě a čase běžně prodat. Nejde automaticky o cenu, za kterou jste auto kdysi koupili, ani o částku, kterou byste si přáli dostat na pořízení nového vozu. Zohledňuje se stáří, výbava, motorizace, nájezd, technický stav a také předchozí poškození nebo opravy. U stejného modelu proto mohou vyjít dvě různé obvyklé ceny.
Pojišťovna obvykle vychází z kalkulace opravy a z ocenění vozidla před nehodou. Výsledkem nemusí být úhrada celé faktury za opravu, protože při ekonomické totální škodě se plnění často počítá jinak. Základní vzorec vypadá takto: obvyklá cena vozidla před nehodou minus hodnota použitelných zbytků minus spoluúčast.
Na jednoduchém příkladu to znamená následující. Auto mělo před nehodou obvyklou cenu 200 000 korun a použitelné zbytky mají hodnotu 50 000 korun. Bez započtení spoluúčasti by pojistné plnění vycházelo na 150 000 korun. Pokud smlouva obsahuje spoluúčast, odečte se ještě ta. Člověk tedy nemusí dostat částku odpovídající ceně opravy, ale rozdíl mezi hodnotou celého auta před nehodou a hodnotou toho, co z něj po nehodě zůstalo.
Poškozený vůz přitom zpravidla nezmizí automaticky v majetku pojišťovny. Hodnota zbytků se promítne do výpočtu a s autem se pak řeší další postup podle konkrétní situace. Majitel si ho může ponechat, ale musí počítat s tím, že mu bude z pojistného plnění odečtena hodnota zbytků. Pokud je chce prodat, měl by mít jasno v tom, jak byla jejich cena stanovena a zda odpovídá reálnému zájmu kupujících.
Nejvíc nedorozumění vzniká právě u částky označené jako hodnota zbytků. Na papíře může vypadat rozumně, v praxi se ale poškozené auto nemusí podařit prodat za stejnou cenu. Záleží na rozsahu poškození, dostupnosti náhradních dílů i na tom, zda se najde zájemce o konkrétní model. Když výpočet stojí na hodnotě, která působí nadhodnoceně, je namístě požádat pojišťovnu o vysvětlení podkladů a způsobu ocenění.
Stejně užitečné je zkontrolovat samotnou obvyklou cenu vozidla. U auta s nadstandardní výbavou, pravidelným servisem nebo mimořádně nízkým nájezdem může být rozdíl oproti běžnému kusu výrazný. Fotografie, servisní záznamy a doklady o výbavě mohou pomoci doložit, v jakém stavu vůz před nehodou skutečně byl. Pojišťovna pak nehodnotí jen model a rok výroby, ale konkrétní auto.
Ekonomická totální škoda tedy není verdikt, že oprava je zakázaná nebo technicky nemožná. Je to hranice, za kterou už oprava podle zvoleného výpočtu nevychází jako hospodárná. Pro majitele je proto podstatné rozlišit tři částky: kolik auto stálo před nehodou, kolik podle kalkulace stojí jeho oprava a jakou hodnotu mají zbytky. Když se tyto údaje sečtou na jednom listu papíru, přestane výsledek působit jako záhadné rozhodnutí pojišťovny a začne připomínat obyčejný, i když nepříjemný účet.



