
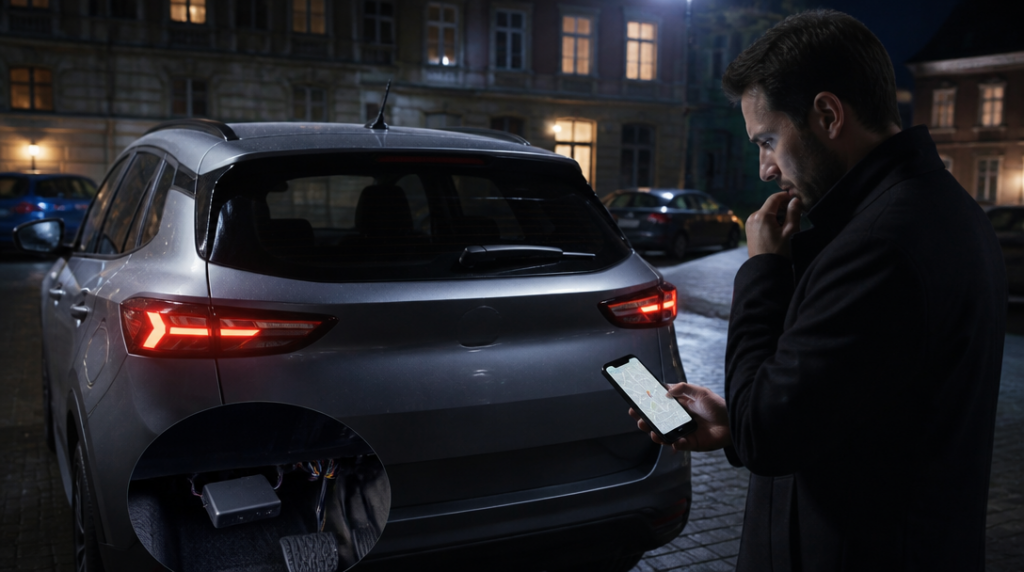
Jednomu řidiči ukradnou auto z ulice a policie ho díky GPS lokalizuje během několika hodin. Jiný zaplatí za podobné zařízení, očekává slevu na pojištění a při škodě zjistí, že jeho lokátor podmínky pojišťovny vůbec nesplňoval. Stejná zkratka „auto s GPS“ tak může znamenat účinnou pomoc, nebo jen dražší elektroniku bez vlivu na pojistné plnění.
V Česku bylo v roce 2025 odcizeno 2 092 motorových vozidel. Meziročně sice šlo o 238 případů méně, riziko tím ale nezmizelo. Vedle samotných krádeží vozidel bylo evidováno také 7 864 krádeží věcí z automobilů. Pro majitele proto není otázka zabezpečení jen technickou hříčkou. Jde o to, co se stane ve chvíli, kdy auto opravdu zmizí, a kdo pak ponese náklady.
První omyl se týká povinného ručení. To chrání především před škodami, které řidič způsobí jiným. Krádež vlastního vozidla z něj pojišťovna neuhradí. K tomu slouží havarijní pojištění nebo samostatné připojištění odcizení. GPS systém může pátrání usnadnit, samotné pojištění však nenahradí.
A právě tady se reklamní představa často rozchází s pojistnou smlouvou. Běžný GPS lokátor, který majiteli pošle polohu do mobilní aplikace, nemusí být pro získání slevy dostačující. Některé podmínky vyžadují aktivní lokalizaci, nepřetržitý monitoring, hlášení na centrální pult a pokrytí celého území České republiky. Zařízení tedy nemusí být pouze schopné ukázat, kde se auto nachází. Musí být součástí konkrétního bezpečnostního systému, který pojišťovna uznává.
Rozdíl může být překvapivě praktický. Majitel si pořídí lokátor, přestane se o něj starat a předpokládá, že zařízení pracuje samo. Jenže některé pojistky vyžadují aktivaci GPS systému při každém opuštění vozidla. Když potom auto zmizí, může pojišťovna chtít důkaz, že byl systém v okamžiku krádeže funkční. Bez záznamu o aktivaci, pravidelného provozu nebo komunikaci s dohledovým centrem se z technické výhody může stát důkazní problém.
Na papíře přitom může sleva vypadat jako snadná úspora. U některých pojišťoven se zabezpečení promítá do ceny havarijního pojištění, nikoli do povinného ručení. Například u ČPP se sleva za zabezpečení poskytuje pouze k havarijnímu pojištění. Kdo si tedy nechá spočítat levnější povinné ručení a zároveň předpokládá další slevu za GPS, zaměňuje dva odlišné produkty.
Vyplatí se proto číst nejen nabídku, ale hlavně podmínky. Rozhodující nebývá samotné slovo GPS, nýbrž přesný typ zařízení a způsob jeho provozu. Pojišťovna může požadovat konkrétní certifikaci, napojení na centrální pult, nepřetržitou dostupnost služby nebo potvrzení od montážní firmy. Bez splnění těchto nároků se sleva nemusí uplatnit, přestože zařízení technicky funguje.
Do hry vstupuje i stáří a hodnota auta. U levnějšího nebo staršího vozu může být profesionální monitorovací systém nákladem, který se v ceně pojistky vrací jen pomalu. U dražšího automobilu, který je atraktivnější pro organizované zloděje, může mít GPS větší význam: zvyšuje šanci na dohledání vozu a někdy sníží pojistné. Pojišťovna ale nehodnotí řidičův pocit bezpečí. Posuzuje, zda bylo zabezpečení instalováno, provozováno a doloženo tak, jak smlouva vyžaduje.
Ani GPS navíc není kouzelný štít. Lokátor může selhat kvůli vybité baterii, rušení signálu, poruše komunikace nebo prostému opomenutí při aktivaci. Zloděj nemusí být amatér, který auto odveze na první odstavné parkoviště. Právě proto je podstatné, zda systém pouze zaznamenává polohu, nebo zda při podezřelém pohybu skutečně odešle upozornění a zapojí dohledové pracoviště. Rozdíl mezi těmito dvěma variantami se ukáže až ve stresu, kdy majitel místo auta drží v ruce jen telefon.
Před podpisem smlouvy má smysl položit pojišťovně několik nepříjemně konkrétních otázek: Jaké zařízení uznává? Musí být napojené na centrální pult? Vyžaduje aktivaci po každém zaparkování? Jak se dokládá jeho funkčnost po krádeži? Platí sleva jen pro havarijní pojištění, nebo vůbec? Odpověď obchodníka po telefonu může být užitečná, ale rozhodující zůstává to, co je napsané ve smlouvě a pojistných podmínkách.
Praktický test přijde ve chvíli, kdy se zabezpečení stane součástí likvidace škody. Tehdy už nestačí říct, že „v autě nějaká GPS byla“. Bude záležet na montáži, aktivaci, záznamech i na tom, zda systém odpovídal sjednanému rozsahu. Malá ikona v aplikaci může vypadat uklidňujícím dojmem, ale pojišťovna bude hledat konkrétní důkaz, že ochrana fungovala právě tehdy, když ji vozidlo potřebovalo.



