
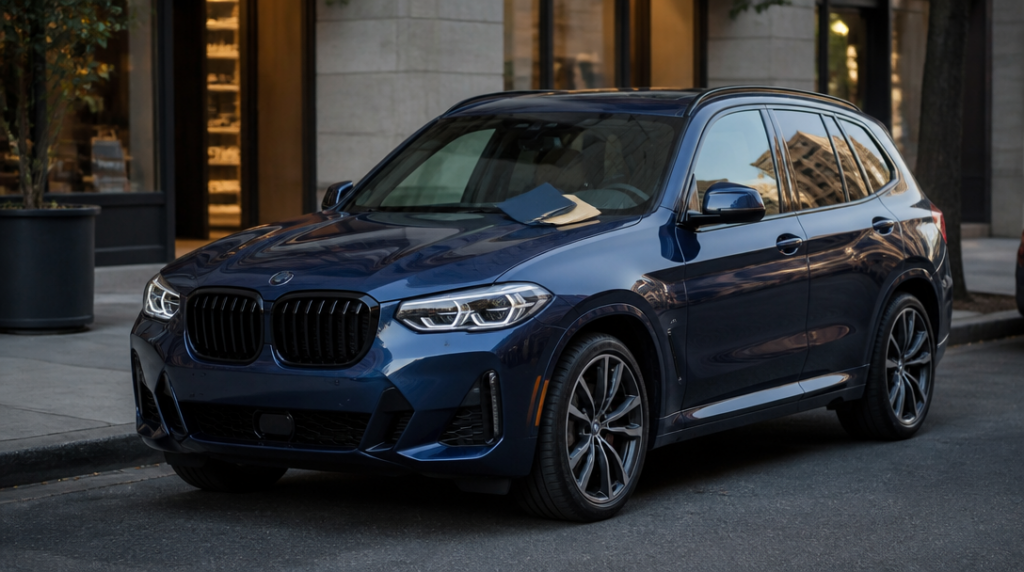
Představte si dvě BMW X3 zaparkovaná vedle sebe. Jedno má pojistku za necelých dvacet tisíc korun ročně, u druhého se částka blíží čtyřiceti tisícům. Nejde nutně o chybu ve výpočtu ani o rozdíl mezi levným a předraženým pojišťovákem. Havarijní pojištění stejného modelu se může výrazně lišit podle řidiče, nastavení smlouvy a podmínek, za kterých nejnižší sazba vůbec platí.
U nového BMW X3 se proto vyplatí dívat na konkrétní částky spíš jako na orientační mantinely než jako na ceník. Vůz stojí přes 1,5 milionu korun a i menší rozdíl v pojistném může během několika let znamenat desítky tisíc. Zároveň ale není rozumné automaticky sáhnout po nejlevnější variantě. U havarijního pojištění bývá nízká cena často vykoupena vyšší spoluúčastí nebo užším rozsahem ochrany.
Kolik stojí pojištění jednotlivých verzí BMW X3
U modelu BMW X3 20 xDrive s cenou 1 535 300 korun vychází nejnižší uvedený odhad havarijního pojištění na 19 192 korun ročně. Při měsíční platbě jde přibližně o 1 599 korun. Běžný odhad je ale podstatně vyšší a dosahuje 38 383 korun ročně.
Podobný obraz nabízí také dieselová verze BMW X3 20d xDrive. Při ceně vozu 1 580 800 korun začíná pojistné na 19 760 korunách ročně, tedy zhruba na 1 647 korunách měsíčně. Běžně může částka vystoupat až k 39 520 korunám za rok.
U plug-in hybridu BMW X3 30e xDrive s cenou 1 657 500 korun činí nejnižší odhad 20 719 korun ročně a 1 727 korun měsíčně. Běžná roční částka se pohybuje kolem 41 438 korun. Nejdražší z uvedených variant, BMW X3 40d xDrive za 1 758 900 korun, vychází od 21 987 korun ročně, což odpovídá asi 1 832 korunám měsíčně. Běžný odhad se dostává až na 43 973 korun za rok.
Rozdíl mezi jednotlivými verzemi není překvapivý. S rostoucí cenou automobilu roste i možná škoda, kterou by pojišťovna musela hradit. U silnějších a dražších variant navíc nemusí být náklady na opravu stejné jako u základního provedení. Přesto by bylo příliš zjednodušené tvrdit, že samotný typ motoru určuje výslednou cenu pojistky.
Nejnižší sazba není běžný účet za pojištění
Uvedené nejnižší částky počítají s řidičem starším 31 let a se 120 měsíci bonusu za bezeškodní průběh. To je zásadní podmínka. Bonus může pojistné snížit až o 50 procent, takže zkušený řidič bez nehod se dostane na výrazně příznivější cenu než člověk bez historie nebo s několika škodami.
Právě tady vzniká nejčastější nedorozumění. Reklama nebo rychlá kalkulace ukáže částku kolem dvaceti tisíc korun, zákazník ji začne považovat za standard a později narazí na nabídku téměř dvojnásobnou. Obě čísla mohou být legitimní. Jen popisují jinou situaci.
Rozhoduje také věk řidiče, bydliště, předchozí škodní průběh a způsob používání auta. Jinak může vycházet pojištění pro zkušeného řidiče, který vůz používá převážně mimo velké město, a jinak pro mladšího řidiče s kratší historií. Své udělá i zvolená spoluúčast. Vyšší spoluúčast obvykle znamená nižší roční pojistné, při škodě však část nákladů zůstává na majiteli.
Nejlevnější nabídka proto může být spíš odměnou za konkrétní profil než univerzální cenou pro BMW X3.
Co má smlouva skutečně krýt
Havarijní pojištění se nesjednává jen kvůli nehodě způsobené vlastním řidičem. U nového BMW X3 dává smysl sledovat také krádež, vandalismus, poškození při živelných událostech a rozsah asistenčních služeb. Význam má rovněž způsob stanovení pojistné hodnoty a podmínky, podle kterých pojišťovna vypočítá plnění při totální škodě.
U drahého SUV se nevyplatí přehlédnout detaily kolem výbavy. Pokud má vůz dražší kola, speciální světlomety nebo příplatkové prvky, nemusí být samozřejmé, že jsou všechny automaticky zahrnuté ve stejném rozsahu. Rozhodující není jen řádek s roční částkou, ale také limity, výluky a pravidla pro opravu.
Pozornost si zaslouží i skla, náhradní vozidlo a asistence. U auta, které může být používáno denně a na delší cesty, dokáže omezená asistence zkomplikovat situaci víc než samotný rozdíl v pojistném. Naopak některá připojištění mohou výslednou cenu zvýšit, přestože v běžném provozu zůstanou nevyužitá.
Kolik si připravit do rozpočtu
Pro základní představu lze u nového BMW X3 počítat s rozmezím přibližně od 19 do 22 tisíc korun ročně u nejnižších odhadů jednotlivých verzí. Taková částka se týká řidiče s výrazným bonusem a konkrétními předpoklady. Běžnější odhady se u uvedených modelů pohybují zhruba od 38 383 do 43 973 korun za rok.
Měsíční platba může působit snesitelněji, protože se rozloží do menších částek. U nejnižších variant jde přibližně o 1 599 až 1 832 korun měsíčně. Roční součet ale ukáže skutečnou zátěž rozpočtu přesněji. Navíc některé nabídky mohou mít při měsíčním placení jiné podmínky než při jednorázové úhradě.
U BMW X3 je tedy rozumné počítat s rezervou, nikoli jen s částkou z nejoptimističtější kalkulace. Rozdíl mezi minimem a běžným odhadem není drobnost, ale několik desítek tisíc korun ročně. A právě při porovnávání nabídek se ukáže, zda levnější pojistka skutečně poskytuje ochranu odpovídající ceně vozu, nebo jen vypadá dobře na prvním řádku kalkulace.



