
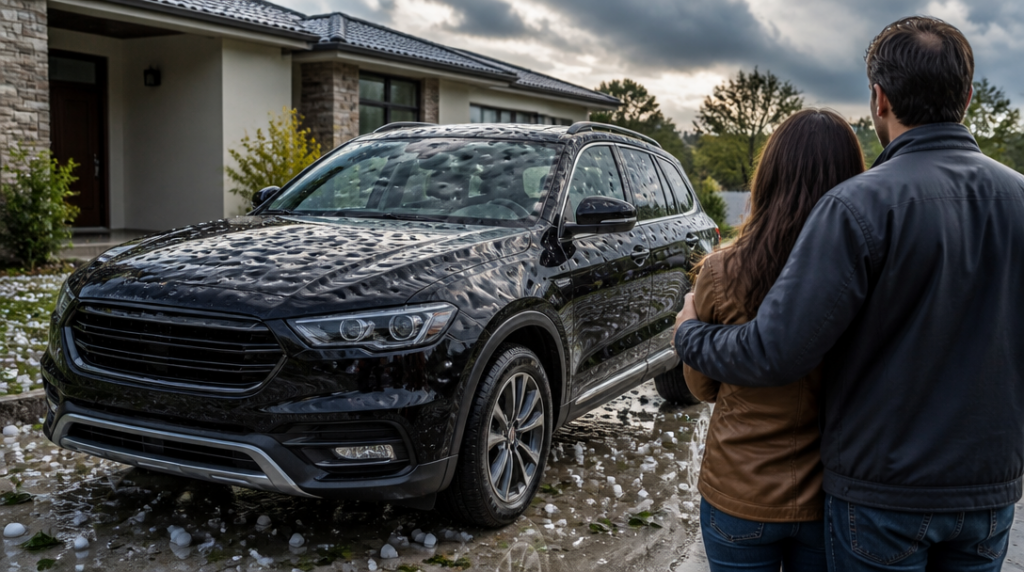
Představme si řidiče, který si v sobotu ráno vyzvedne nové BMW X5, opatrně ho zaparkuje před domem a jde si uvařit kávu. O deset minut později přijde prudká bouřka, kroupy promění kapotu v reliéfní mapu Česka a sousedův strom se rozhodne přidat ještě škrábanec přes bok. Řidič neudělal nic špatně. Jen si koupil auto, na které se příroda podívala poněkud osobně.
U BMW X5 se podobné riziko vyplatí řešit dřív než při prvním telefonátu do pojišťovny. Cena vozu je vysoká, opravy prémiového SUV nebývají lidovou zábavou a samotná povinná odpovědnost škody na vlastním autě neřeší.
U X5 začíná problém už u pořizovací ceny
Nové BMW X5 40d xDrive má v Česku cenu od 2 239 900 Kč včetně DPH. Výroba této verze začíná v srpnu 2026 a prodej je plánovaný na listopad 2026. Ceník BMW X5 platný od 1. dubna 2026 uvádí podle motorizace rozpětí od 2 168 400 do 3 976 700 Kč.
To už není částka, u které člověk po nehodě jen mávne rukou a řekne si, že příště bude parkovat o dvě místa dál. U drahého SUV se vyplatí nastavit pojistnou hodnotu tak, aby odpovídala skutečné ceně vozu, včetně výbavy. Rozdíl mezi základní a vybavenou konfigurací přitom může být značný. Panoramatická střecha, dražší kola, tažné zařízení, sportovní paket nebo pokročilé asistenční systémy nejsou dekorace za pár tisíc.
Pozornost si zaslouží také způsob, jakým pojišťovna stanovuje hodnotu vozidla v čase. U nového vozu může smlouva za určitých podmínek pracovat s pořizovací cenou, později se však obvykle řeší aktuální hodnota. Právě tady se může objevit nepříjemné překvapení: majitel má pocit, že chrání auto za několik milionů, zatímco pojišťovna při totální škodě vychází z nižší tržní ceny.
Spoluúčast není detail napsaný malým písmem
BMW Pojištění aktuálně nabízí havarijní spoluúčast ve výši 5 nebo 10 procent. Pro běžnou drobnou škodu může vyšší spoluúčast snížit cenu pojištění, u totální škody ale rozdíl rychle naroste.
U BMW X5 za 2 239 900 Kč představuje pětiprocentní spoluúčast při totální škodě 111 995 Kč. Při desetiprocentní variantě už jde o 223 990 Kč. To je rozdíl, za který lze pořídit slušné ojeté auto, případně velmi slušnou zásobu kávy pro období jednání s likvidátorem.
Spoluúčast proto není jen otázkou ročního pojistného. Dává smysl promyslet si, jakou částku by člověk skutečně dokázal uhradit z vlastních peněz. U drahého auta může nízká cena pojištění vypadat lákavě, dokud nepřijde účet za opravu nebo výplata při totální škodě. Pětiprocentní varianta bývá z tohoto pohledu snesitelnější, ale konkrétní volba závisí na rozpočtu, způsobu používání vozu i ochotě nést část rizika.
Krádež, nehoda i oprava za cenu menšího hatchbacku
Havarijní pojištění BMW X5 se nehodí jen pro řidiče, který občas přehlédne sloupek. Typicky řeší poškození při havárii, vandalismus, živelní události nebo odcizení podle rozsahu sjednaného krytí. Přesné podmínky se liší smlouvu od smlouvy, takže je třeba věnovat pozornost výlukám, zabezpečení vozidla a způsobu likvidace škody.
U X5 může být drahá i zdánlivě banální nehoda. Poškozený nárazník nemusí znamenat pouze výměnu plastu. Za ním mohou být senzory, radar, kamera nebo další části asistenčních systémů. Oprava pak připomíná skládání elektronického sendviče, jehož účet se už do běžné svačiny nevejde. Význam má také volba servisu, použití originálních či alternativních dílů a případné krácení plnění kvůli podpojištění nebo nesplnění podmínek smlouvy.
U novějších vozů je rozumné ověřit také krytí skel, asistenci, náhradní vozidlo a ochranu pevně instalované výbavy. Ne každá smlouva automaticky zahrnuje všechno, co bylo při konfiguraci zaškrtnuté v autosalonu. Pojišťovna totiž nevidí do objednávkového formuláře jen proto, že měl prodejce velmi přesvědčivý úsměv.
Ojetá X5 není levná jen proto, že už není nová
Pokles ceny neznamená, že se z BMW X5 stane běžné auto s běžnými náklady. Ojeté BMW X5 xDrive40i s první registrací v březnu 2026 a nájezdem 14 000 kilometrů bylo nabízené za 2 349 000 Kč. U takového vozu zůstávají drahé díly, složitá elektronika i nákladná práce v servisu.
Na opačném konci nabídky může stát osmileté BMW X5 xDrive30d s hodnotou kolem 600 000 Kč. U něj se havarijní pojištění s pětiprocentní spoluúčastí uvádí přibližně v rozmezí 22 000 až 32 000 Kč ročně. Rozdíl mezi cenou vozu a cenou pojištění tak nemusí působit na první pohled příjemně, zvlášť u staršího auta.
Při rozhodování pomáhá porovnat roční pojistné s hodnotou vozu, pravděpodobností krádeže a cenou jednotlivých oprav. U starší X5 může dávat smysl užší krytí, například ochrana proti odcizení a živlům, zatímco majitel ponese škody z vlastní nehody. U zachovalého kusu s vysokou tržní cenou může být takový kompromis zbytečně odvážný.
Do smlouvy se vyplatí propsat také způsob používání auta. Jinak se posuzuje vůz parkující každou noc v uzavřené garáži a jinak X5, která tráví týdny na ulici, jezdí na hory a vozí vybavení, děti i polovinu domácnosti. Před podpisem je dobré projít limity plnění, výluky, zabezpečení, servisní podmínky a přesné ocenění doplňkové výbavy. U auta za několik milionů může právě jeden přehlédnutý řádek rozhodnout, zda bude po škodě následovat oprava, nebo dlouhé počítání toho, co všechno se do rozpočtu nevejde.



