
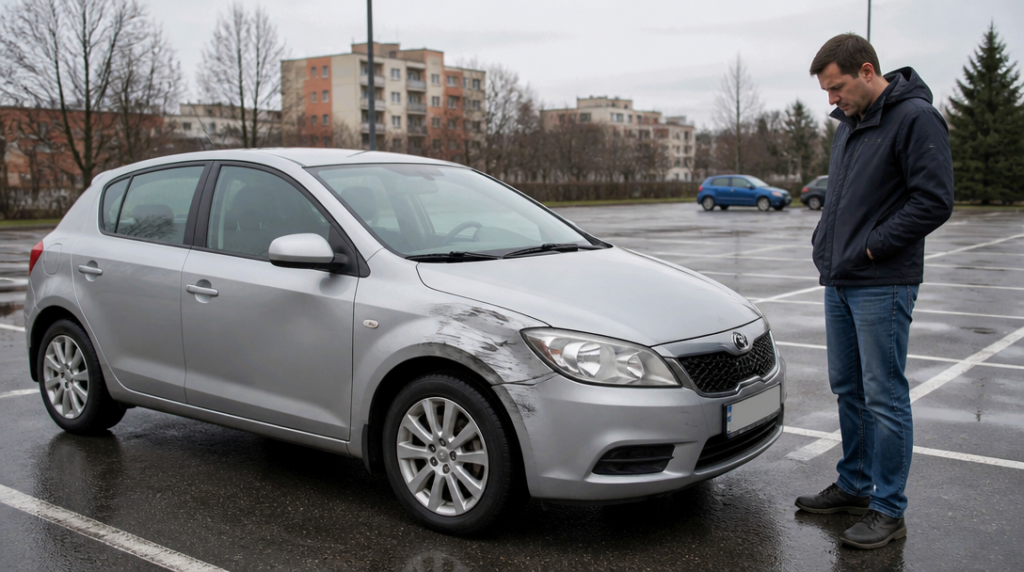
Na parkovišti před autoservisem stojí šedý Hyundai i30 s čerstvě umytou kapotou. Na první pohled vypadá bezchybně, ale na pravém předním blatníku se leskne dlouhá odřenina. Majitel si ji prohlíží z několika úhlů, jako by doufal, že zmizí při jiném světle. Nezmizí. Stačil neopatrný manévr u supermarketu a z běžného rána je oprava, která může citelně zasáhnout rodinný rozpočet.
Právě u podobných situací se ukazuje, proč má havarijní pojištění u ojetého Hyundai i30 stále své místo. Nejde jen o velkou dopravní nehodu. Krytí může přijít vhod také po krádeži, vandalismu, střetu se zvířetem nebo při poškození živly. Otázka zní jinak: vyplatí se za něj platit u auta, které už několik let jezdí po českých silnicích?
Čísla naznačují, že zájem o tuto ochranu kolísá. V roce 2026 činilo průměrné havarijní pojištění Hyundai i30 7 534 korun ročně a sjednalo si ho 44 procent klientů. O rok dříve vycházelo průměrné pojistné na 8 775 korun a pojištění mělo 56 procent majitelů i30. Rozdíl není zanedbatelný, zároveň ale neznamená, že by se pojistka automaticky stala výhodnou pro každého řidiče.
Cena závisí na konkrétním voze, jeho stáří, hodnotě, lokalitě, historii škod i rozsahu sjednaného krytí. Jinak bude vypadat nabídka pro i30 zaparkovaný každou noc na ulici v centru města a jinak pro auto schované v garáži na venkově. Pojišťovna si všímá také toho, kolik kilometrů vůz najede a kdo s ním jezdí.
Důležitou roli hraje spoluúčast. U levnějšího pojištění může majitel při škodě zaplatit vyšší část nákladů sám. U dražší varianty se jeho podíl zmenší, případně může být dostupná i varianta se spoluúčastí nula procent. Při drobném škrábanci pak rozhoduje nejen samotná cena opravy, ale také to, zda má smysl škodu vůbec hlásit a riskovat dopad na budoucí cenu pojištění.
Kdy dává pojistka u i30 největší smysl
Medián aktuálních nabídek ojetých Hyundai i30 činí 359 900 korun. Typický vůz z roku 2026 má podle dostupných údajů najeto 61 000 kilometrů, což dobře ukazuje, že mezi nabídkami nejsou jen staré vozy za několik desítek tisíc. Mnoho i30 má stále hodnotu, při níž by větší nehoda bolela výrazně víc než několik let placeného pojistného.
Průměrné roční pojistné z roku 2026 odpovídá přibližně 2,1 procenta mediánové ceny vozu. U auta za 360 tisíc korun tak částka kolem 7 500 korun ročně nevypadá jako mimořádně vysoký výdaj. Jiný pohled nabídne majitel desetileté i30 v hodnotě výrazně pod mediánem. Pro něj už může pojistné představovat podstatně větší podíl z ceny auta.
Ekonomicky proto havarijní pojištění nejčastěji dává smysl u i30 starých zhruba pět až osm let, případně u mladšího vozu s vyšší pořizovací cenou. Takové auto už není nové, ale oprava moderních světlometů, nárazníků, radarů nebo elektroniky stále nemusí být levná. Poškozený přední roh vozu dnes není jen kus plastu a lak. Pod nárazníkem mohou být senzory, kabeláž a prvky bezpečnostních systémů.
Význam pojištění roste také tehdy, když majitel nemá připravenou rezervu na větší škodu. Rozdíl mezi člověkem, který by po nehodě bez potíží zaplatil 80 tisíc korun, a řidičem, pro něhož by taková částka znamenala několik měsíců odříkání, je při rozhodování zásadní. U druhého z nich nejde pouze o matematiku ceny vozu, ale o klid při každodenním používání.
Sám bych u ojeté i30 neřešil pojistku jen pohledem na stáří auta v techničáku. Důležitější je, jak vůz vypadá na parkovišti po několika letech a kolik by stála jeho náhrada. Auto, které denně vozí děti, dojíždí desítky kilometrů a stojí v noci venku, má jiný příběh než druhý vůz v domácnosti používaný jednou týdně.
Co prověřit před podpisem smlouvy
Hyundai pro ojeté vozy nabízí čtyři varianty havarijního pojištění. Součástí nabídky je také možnost spoluúčasti ve výši nula procent a při ročním nájezdu pod 20 000 kilometrů sleva až 25 procent. Pro řidiče, který autem jezdí především na nákupy, výlety a kratší trasy, může právě kilometrový limit změnit výslednou kalkulaci.
Před sjednáním je potřeba projít především výluky a způsob stanovení hodnoty vozu. U některých smluv se řeší obvyklá cena v době škody, jinde mohou pravidla pracovat s dalšími limity nebo podmínkami. Rozdíl se projeví ve chvíli, kdy auto skončí po nehodě jako totální škoda. Tehdy už nejde o cenu výměny blatníku, ale o částku, za kterou si majitel pořídí srovnatelný vůz.
Pozornost si zaslouží i krádež a vandalismus. U automobilu zaparkovaného před bytovým domem může být právě toto riziko praktičtější než krytí méně pravděpodobného scénáře. Užitečné je ověřit, zda pojištění zahrnuje také poškození skel, střet se zvěří a živelní události, nebo zda se některé části sjednávají samostatně.
Pojistné 7 534 korun ročně znamená zhruba 628 korun měsíčně. Někdo tuto částku raději odloží do vlastní rezervy, jiný ji zaplatí za jistotu, že po větší nehodě nebude shánět peníze na opravu ani rychle prodávat poškozené auto. U Hyundai i30 se rozhodnutí láme hlavně mezi hodnotou konkrétního kusu, jeho stářím a finanční rezervou majitele. Na parkovišti pak nejde o abstraktní procenta, ale o to, zda odřený blatník zůstane nepříjemností, nebo se promění v problém na celý měsíc.



