
Ráno necháte kabriolet zaparkovaný před kavárnou, střechu máte staženou a na chvíli odběhnete pro kávu. Když se vrátíte, na sedadle leží roztržená účtenka, několik úlomků plastu a do interiéru prší. Někdo prořízl plátěnou střechu a z vozu si odnesl tašku. Auto možná stále stojí na stejném místě, ale škoda se může vyšplhat do desítek tisíc korun.
Právě střecha odlišuje kabriolet od běžného osobního auta. Je citlivější na pořezání, počasí i nešetrné zacházení a její oprava často neznamená jen výměnu kusu látky. Do hry vstupuje také táhla, elektrické pohony, zámky a celý skládací mechanismus. Havarijní pojištění proto dává smysl teprve ve chvíli, kdy je jasné, co přesně kryje.
V roce 2026 se havarijní pojištění běžně staví na čtyřech základních rizicích: havárii, odcizení, živlu a vandalismu. U kabrioletu je však potřeba ověřit, zda smlouva výslovně zahrnuje plátěnou nebo pevnou střechu i její mechanismus. Bez této formulace může pojišťovna posuzovat poškození střechy jinak než škodu na karoserii.
Rozdíl se může projevit třeba při nehodě, kdy se střecha poškodí společně s rámem vozu. Ještě problematičtější bývá případ, kdy někdo poškodí pouze střechu a zbytek auta zůstane bez škrábance. Pojistné podmínky mohou střechu řadit mezi karosářské díly, skla, zvláštní výbavu nebo samostatně pojišťovanou část vozidla. Tohle není slovíčkaření. Na jednom řádku může záviset, zda pojišťovna uhradí celou opravu, nebo jen její část.
Střecha není jen kus látky
U plátěné střechy se vyplatí zkontrolovat také výluky. Některé smlouvy mohou odmítat škody způsobené běžným opotřebením, stárnutím materiálu, netěsností nebo nesprávnou manipulací. Když mechanismus selže sám od sebe po letech používání, nemusí jít o pojistnou událost. Jestli se ale pohon ohne při nehodě nebo někdo střechu rozřeže, situace se posuzuje jinak.
Zvláštní pozornost si zaslouží krádež. U kabrioletu bývá podmínkou natažená střecha, zavřená okna a uzamčený vůz. Pokud řidič nechá auto otevřené nebo střechu staženou, může pojišťovna plnění odmítnout i tehdy, když vůz někdo skutečně odcizí. Stejně se posuzuje nedodržení předepsaného zabezpečení, například použití alarmu, imobilizéru nebo uzamykacího systému.
Praktická rada zní trochu nudně, ale funguje: před podpisem smlouvy si nechte vysvětlit každou podmínku, která se týká zabezpečení. U některých vozů se totiž požadavek netýká jen továrního vybavení, ale také způsobu parkování nebo zacházení s klíči. Náhradní klíč ponechaný v autě, odemčený vůz s otevřenou střechou nebo chybějící doklad o zabezpečení mohou při likvidaci škody vytvořit zbytečný problém.
U skel není dobré automaticky předpokládat, že pojištění kryje jen čelní sklo. Některé produkty zahrnují také boční a zadní skla, střešní okno nebo prosklenou střechu. U kabrioletu je důležitá hlavně poslední část, protože pevná prosklená střecha se může při krupobití nebo vandalismu poškodit podobně jako jiné skleněné díly. Rozsah krytí, limit i spoluúčast se ale liší podle smlouvy.
Pojišťovny evidují ročně desetitisíce škod na sklech, takže nejde o okrajovou událost. U kabrioletu navíc často rozhoduje, zda je poškozené sklo samostatným dílem, nebo součástí konstrukce střechy. Před uzavřením pojištění proto pomůže přesný seznam výbavy a fotografie vozidla, zejména pokud má atypické provedení střechy.
Kroupy, větev i vandal s nožem
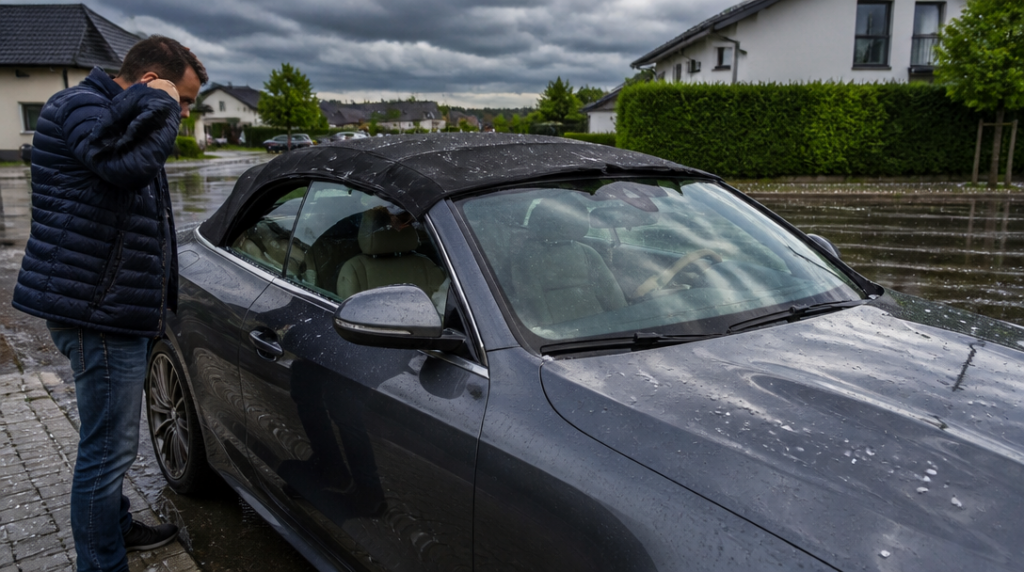
Živelní pojištění chrání kabriolet před riziky, která se neptají, zda je střecha látková nebo kovová. Patří sem krupobití, vichřice, povodeň, blesk i pád stromu nebo kamení. Kroupy mohou promáčknout kapotu a současně potrhat plátno, zatímco silný vítr shodí větev přímo na střechu. Při povodni zase hrozí voda v interiéru a poškození elektrického mechanismu.
U živlů se vyplatí sledovat územní platnost a způsob stanovení škody. Některé produkty platí pouze v České republice, jiné i v zahraničí. Rozdíl může být také v tom, zda pojišťovna proplácí novou střechu, opravu poškozeného dílu, nebo částku sníženou o opotřebení. U staršího kabrioletu to může znamenat citelný rozdíl.
Vandalismus bývá pro majitele kabrioletů zvlášť nepříjemný. Rozřezaná střecha, propíchané čalounění nebo poškrábaný lak nejsou jen estetické vady. Do vozu může následně zatéct a poškodit elektroniku, sedadla i koberec. Samostatné připojištění vandalismu v roce 2026 obvykle vyjde přibližně na 500 až 2 000 korun ročně a nabízí limit zhruba 50 000 až 100 000 korun. Cena závisí na voze, místě pojištění i spoluúčasti.
U některých produktů je vandalismus omezen limitem 100 000 korun, spoluúčast činí 1 000 korun a územní platnost se vztahuje jen na Českou republiku. Poškození laku, karoserie nebo oken navíc může vyžadovat kamerový záznam. Bez něj pojišťovna nemusí událost uznat, zejména když není jasné, kdy a jak ke škodě došlo.
Po rozřezané střeše proto neuklízejte interiér a nezkoušejte vůz hned odvézt do servisu. Nejprve vše vyfotografujte, zavolejte policii a pořiďte záběry poškození zblízka i z odstupu. Schovejte si také všechny části, které ze střechy odpadly. U plátna je zásadní zjistit, zda ho smlouva považuje za karosářský díl, nebo za zvláštní výbavu. Právě tady se pojištění kabrioletu nejčastěji láme mezi zdánlivě podobnou nabídkou a skutečnou ochranou.



