
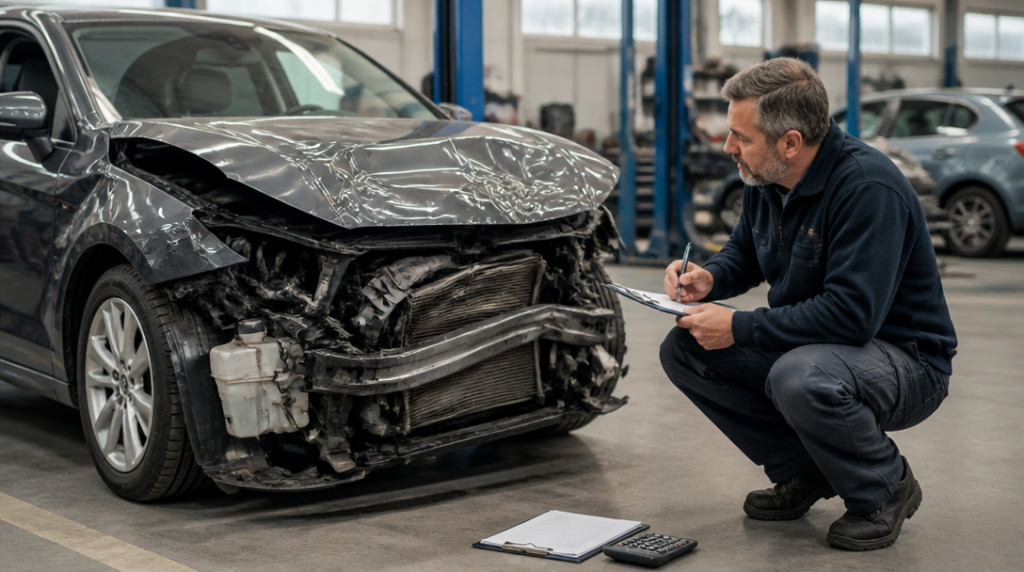
Po nehodě zůstane z auta jen zmačkaný předek, vystřelené airbagy a otázka, která často rozhodne o výši plnění: kolik mělo vozidlo skutečně hodnotu v den škody? U havarijního pojištění na obvyklou cenu se nepracuje s tím, kolik majitel za vůz zaplatil před několika lety. Pojišťovna posuzuje jeho aktuální tržní hodnotu.
Obvyklá cena je částka, za kterou by se v Česku v daném okamžiku prodalo stejné vozidlo. Musí odpovídat nejen značce a modelu, ale také roku výroby, motorizaci, výbavě, technickému stavu, počtu najetých kilometrů a míře opotřebení. Dvě stejně staré Octavie proto nemusí mít zdaleka stejnou obvyklou cenu. Rozdíl může udělat automatická převodovka, tažné zařízení, servisní historie i poškozený lak.
Cena z inzerátu není automaticky hodnota pojištěného auta
Při sjednání pojištění se pojistná částka nastavuje podle obvyklé ceny vozidla v době uzavření smlouvy. U podmínek ČSOB platných pro rok 2026 je tento princip vyjádřen přímo: pojistná částka má obvyklé ceně odpovídat už při sjednání pojištění.
Majitel tak nemůže bezmyšlenkovitě opsat částku z faktury za nové auto a očekávat, že ji pojišťovna vyplatí i po několika letech. Stejně problematické je převzít nejvyšší cenu z internetového inzerátu. Inzerovaná částka je přání prodávajícího, zatímco obvyklá cena se snaží zachytit reálnou hodnotu srovnatelného vozu.
Při posuzování škody se proto hledají podobná vozidla a zohledňují se rozdíly v jejich výbavě a technickém stavu. Auto po prvním majiteli s pravidelným servisem nebude mít stejnou hodnotu jako vůz po několika nehodách, i když oba kusy nesou stejný modelový rok. Právě tady bývá rozdíl mezi pocitem majitele a výsledkem likvidace největší. Člověk má tendenci vzpomínat na kupní cenu, pojišťovna řeší cenu auta těsně před nehodou.
Totální škoda neznamená výplatu celé obvyklé ceny
U totální škody se plnění obvykle počítá podle jednoduchého vzorce: obvyklá cena vozidla minus hodnota zbytků minus sjednaná spoluúčast.
Představme si auto s obvyklou cenou 300 000 korun. Zbytky po nehodě mají hodnotu 70 000 korun a smluvená spoluúčast činí 10 000 korun. Výplata by v takovém případě vycházela na 220 000 korun. Zbytky přitom mohou zůstat majiteli, případně se jejich hodnota řeší prodejem podle podmínek pojišťovny.
Do výpočtu vstupuje také hranice, od které pojišťovna škodu označí za úplnou. U ČSOB jde o poškození, jehož oprava přesáhne 80 procent obvyklé ceny vozidla. U jiného produktu může být hranice nebo způsob posouzení odlišný, proto má smysl číst konkrétní pojistné podmínky, ne pouze obchodní název balíčku.
Totální škoda tedy nemusí znamenat, že je auto rozbité na kusy. Ekonomicky může být nerentabilní opravit i vozidlo, které na první pohled stále připomíná pojízdný vůz. U staršího auta stačí drahé světlomety, radarové senzory, airbagy a práce v autorizovaném servisu. Rozpočet opravy rychle naroste nad hranici, při níž už nedává smysl vůz vracet do původního stavu.
Spoluúčast mění výsledek víc, než vypadá v nabídce
Spoluúčast je část škody, kterou nese klient. Může být stanovena pevnou částkou, například 5 000 nebo 10 000 korun, případně procentem. Vyšší spoluúčast zpravidla snižuje roční pojistné, ale při každé škodě zůstane větší díl nákladů na majiteli.
U menšího poškození je rozdíl snadno představitelný. Oprava za 35 000 korun při spoluúčasti 10 000 korun znamená plnění přibližně 25 000 korun, pokud smlouva neobsahuje další omezení. U totální škody se spoluúčast odečítá od částky po zohlednění zbytků, takže může výsledné plnění citelně posunout.
Při výběru proto nestačí porovnat jen cenu pojistky. Levnější varianta s vysokou spoluúčastí může být rozumná pro zkušeného řidiče s finanční rezervou, méně už pro domácnost, která by několik desítek tisíc po nehodě hledala obtížně. U havarijního pojištění se nejlevnější nabídka někdy podobá deštníku s velmi malou látkou: formálně ho máte, ale při větším lijáku rychle zjistíte jeho limity.
Kolik stojí havarijní pojištění v roce 2026
Orientační roční pojistné osobního auta se v roce 2026 pohybuje přibližně mezi 2 800 a 27 900 korunami. Rozpětí je široké, protože cenu ovlivňuje aktuální hodnota vozu, rozsah krytí, zvolená spoluúčast i další parametry smlouvy.
Pro představu: při variantě all-risk se spoluúčastí 10 000 korun vychází modelové roční pojistné u Škody Fabia na 8 409 korun, u Škody Octavia na 11 822 korun a u elektromobilu Hyundai Kona Electric na 16 861 korun. Vyšší částka u elektromobilu nemusí souviset jen s jeho pořizovací cenou. Do kalkulace se promítají také ceny specifických dílů, bateriových komponent a opravných postupů.
Samotné označení all-risk navíc neznamená, že smlouva bez výjimky pokryje každou situaci. Rozhodující jsou výluky, limity, způsob stanovení škody a přesné vymezení toho, zda se plní v obvyklé ceně, nebo podle jiného mechanismu. U novějšího či dražšího vozu se vyplatí kontrolovat také to, zda smlouva řeší například výbavu, skla, vandalismus, živelní události nebo odcizení.
Kdy se obvyklá cena stává problémem
Největší spor obvykle nevzniká u jasně zničeného auta, ale při určování jeho hodnoty a zbytků. Majitel může namítat, že srovnatelné vozy se prodávají dráž, zatímco pojišťovna vychází z jiných nabídek nebo z rozdílného technického stavu. Pomoci mohou servisní doklady, doklady o nadstandardní výbavě a fotografie zachycující stav auta před nehodou.
Při sjednání pojištění je proto užitečné projít si nejen pojistnou částku, ale také způsob jejího stanovení a postup při totální škodě. Auto během let ztrácí hodnotu, zatímco vzpomínka na jeho pořizovací cenu zůstává stejná. Právě tento rozdíl pak rozhoduje o tom, jestli bude plnění působit jako férová náhrada, nebo jako nepříjemné vystřízlivění.



