
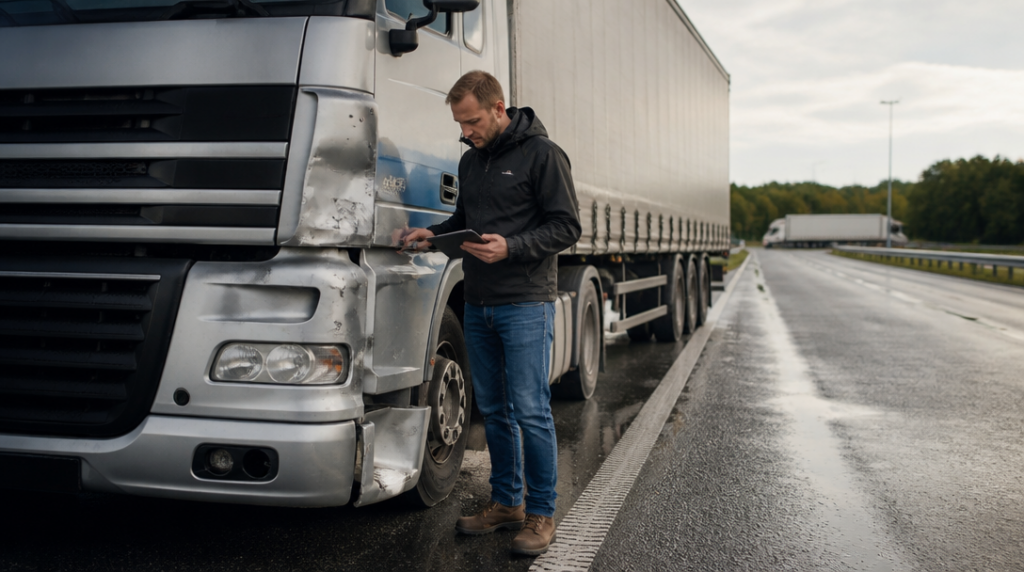
Povinné ručení vám nezaplatí opravu vlastního nákladního automobilu, ani kdyby jeho limit činil 50 milionů korun. Od 1. října 2024 je právě 50 milionů korun zákonným minimem, tato částka se však vztahuje na škody způsobené jiným lidem. Poškozený nákladní vůz řeší havarijní pojištění.
U osobního auta bývá rozhodování poměrně přímočaré. U nákladního automobilu do něj vstupuje cena techniky, způsob provozu, převážený náklad, délka tras i to, zda vůz pracuje sám, nebo jako součást soupravy. Jinak se nastavuje ochrana pro dodávku rozvážející zboží po městě a jinak pro tahač, který tráví většinu týdne na dálnici.
Nejdřív si proto ujasněte, co má pojistka skutečně chránit. Havarijní pojištění obvykle pokrývá škody po havárii, živelních událostech, vandalismu nebo odcizení. Jednotlivá rizika však mohou být sjednána samostatně a rozsah se mezi pojišťovnami liší. Někde lze zvolit pouze vybrané balíčky, jinde se nabídka skládá podrobněji.
Rozhodující není jen cena pojistného. Levnější smlouva může mít vyšší spoluúčast, užší rozsah krytí nebo přísnější podmínky zabezpečení. U nákladního automobilu se vyplatí přečíst také výluky: pojišťovna v nich může řešit například škody vzniklé při závodech, nesprávné údržbě, přepravě mimo sjednaný účel nebo při porušení bezpečnostních pravidel.
Hodnota vozu, spoluúčast a rozsah krytí
Základem je správně určit hodnotu vozidla. Při sjednání se může vycházet z obvyklé, pořizovací nebo jiné smluvně stanovené ceny. Rozdíl se projeví ve chvíli, kdy dojde k totální škodě. Nákladní automobil po vážné nehodě nemusí být na první pohled zcela zničený, oprava se však může kvůli rámu, motoru, kabině a drahé elektronice dostat nad ekonomicky smysluplnou hranici.
Právě tehdy se ukáže, jak pojišťovna totální škodu definuje a z jaké hodnoty vychází. U novějšího nebo financovaného vozidla může pomoci připojištění GAP. To dokáže při totální škodě dorovnat pojistné plnění až na původní pořizovací cenu vozidla. Nejde o automatickou součást každého havarijního pojištění a podmínky bývají časově i věcně omezené.
Spoluúčast určuje, kolik zaplatíte ze svého při každé pojistné události. Fixních 5 000 nebo 10 000 korun se objevuje u některých nabídek pro nákladní vozidla do 3,5 tuny. U dražších vozidel či jiných kategorií může být spoluúčast stanovena procentem, případně kombinací procentní a pevné částky. Částka, která vypadá snesitelně u drobného poškození, může u větší opravy znamenat výrazný rozdíl v rozpočtu.
Příklad je jednoduchý: při škodě 80 000 korun a spoluúčasti 10 000 korun dostanete při splnění podmínek smlouvy 70 000 korun. U procentní spoluúčasti se výsledek může změnit podle výše škody. Proto má smysl porovnávat nabídky na stejném modelovém případu, ne jen podle roční platby.
Zkontrolujte také skla, pneumatiky, náhradní vozidlo a asistenční služby. U nákladního automobilu může být odtah komplikovanější než u osobního auta. Souprava s nákladem potřebuje jiné řešení než samostatná dodávka odstavená u krajnice. Asistenční podmínky některých pojišťoven počítají i s variantou TIR Plus pro nákladní soupravy, což může být podstatné při dálkové přepravě.
Co pojišťovna ověřuje před sjednáním
Pojišťovna bude chtít znát technické údaje, stáří, účel využití a někdy i způsob financování vozidla. U části nabídek pro nákladní vozidla do 3,5 tuny se vyžaduje prohlídka a fotodokumentace. Nejde o formalitu. Fotografie zachycují stav vozu před vznikem pojištění a později pomáhají rozlišit staré poškození od nové škody.
Stejnou pozornost věnujte zabezpečení proti krádeži. U některých smluv je pro pojištění odcizení nutný imobilizér nebo schválené mechanické zabezpečení, pokud pojistné podmínky nestanoví jinak. Povinnost se může týkat také způsobu parkování, používání zabezpečovacího zařízení nebo uchování klíčů. Když řidič nechá klíče v nezajištěné kabině a vozidlo zmizí, může se plnění výrazně zkomplikovat.
U firemního vozidla si pohlídejte, kdo je oprávněn řídit a kde se vůz běžně pohybuje. Jiná pravidla mohou platit pro vlastní zaměstnance, jiná pro externího dopravce. Význam má i účel provozu: přeprava zboží, stavební práce, rozvoz nebo přeprava nebezpečných látek nemusí spadat pod stejnou definici.
Před podpisem si nechte vysvětlit postup při nehodě. Zjistěte, zda je nutné volat asistenční službu, kdy přivolat policii, do jakého servisu lze vůz odvézt a jak se řeší odtah nákladu nebo přívěsu. V praxi bývá právě první hodina po nehodě nejméně vhodná pro hledání odpovědí v dlouhých pojistných podmínkách.
Pojistné podmínky čtěte s konkrétním scénářem v hlavě: tahač havaruje v zahraničí, dodávka je přes noc ukradena ze stavby, kroupy poškodí kabinu nebo se při couvání zničí zadní část vozu. U každé situace si ověřte rozsah krytí, spoluúčast, povinnosti řidiče a limity asistence. Právě v těchto detailech se rozhoduje, zda bude havarijní pojištění oporou pro provoz firmy, nebo jen drahou smlouvou uloženou v šanonu.



