
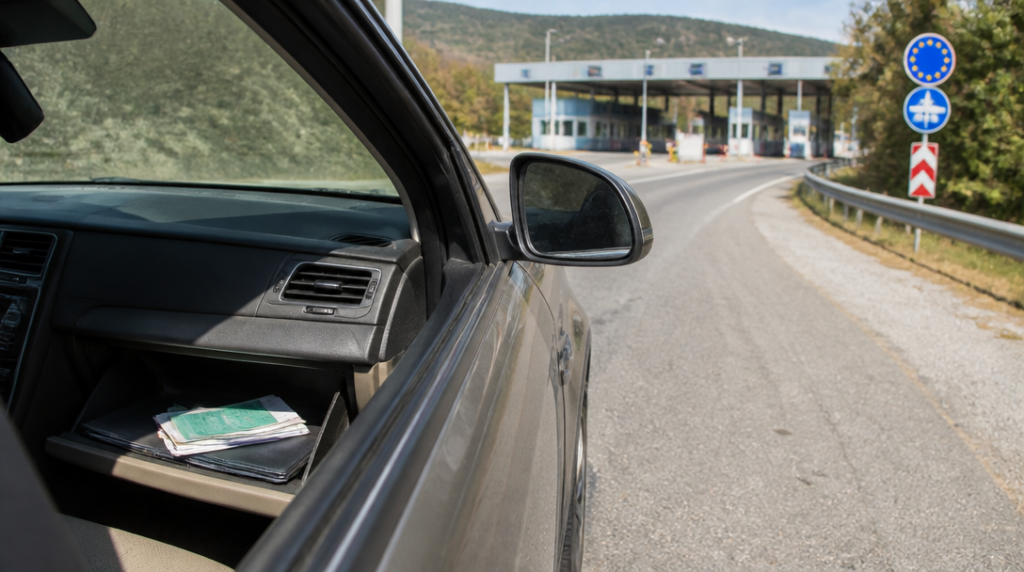
Zelená karta vám nezaručí, že je vaše auto havarijně pojištěné v celé Evropě. Tohle jsem si dlouho spojoval do jedné věci: mám doklad k autu, jedu přes hranice a ochrana pokračuje. Jenže zelená karta se týká povinného ručení, nikoli automaticky škod na vlastním vozidle.
U havarijního pojištění rozhoduje smlouva a pojistné podmínky. Právě tam se dozvíte, ve kterých zemích pojištění platí, jaké území se považuje za Evropu a zda se na některá rizika nevztahují zvláštní omezení.
Evropa není v podmínkách vždy stejná
Pojišťovny často používají jednoduché vyjádření: pojištění platí v Evropě. Na první pohled to působí jasně. Jenže při cestě do zemí na okraji evropského prostoru může nastat otázka, zda se konkrétní stát do tohoto vymezení opravdu počítá.
Allianz například u produktu MojeAuto uvádí platnost v Evropě včetně evropské části Turecka a řecké části Kypru. Současně z tohoto území vyjímá Bělorusko, Moldavsko, Rusko a Ukrajinu. Pro řidiče to znamená jednoduchou věc: cesta do země, kterou v běžné řeči vnímáme jako evropskou, ještě sama o sobě nemusí znamenat platné havarijní krytí.
U Allianz jsou podmínky MojeAuto účinné od 1. března 2026. Při plánování delší cesty bych proto nekoukal jen na název produktu nebo staré dokumenty uložené v e-mailu. Rozhodující je verze podmínek, která se vztahuje právě na moji smlouvu.
Kooperativa zase pro havarijní pojištění uvádí platnost po celé Evropě. Zní to velkoryse a pro většinu běžných evropských cest to také může být dostatečné. Přesto bych si před cestou ověřil přesné znění smlouvy, zejména když mířím do oblasti, u níž může být hranice mezi geografickým a smluvním výkladem méně zřetelná.
Zelená karta řeší jiný typ ochrany
Zelená karta potvrzuje územní platnost povinného ručení. Když v zahraničí způsobím škodu někomu jinému, právě tento dokument souvisí s odpovědností za provoz vozidla. Neříká ale automaticky, že pojišťovna zaplatí opravu mého auta po havárii, odcizení nebo poškození.
Tohle rozlišení se snadno ztratí v praktickém balení na dovolenou. Člověk zkontroluje doklady, technický průkaz, asistenci a zelenou kartu. Havarijní pojištění přitom zůstane v pozadí, přestože právě u něj může být územní rozsah odlišný.
Já bych si proto před odjezdem otevřel pojistné podmínky a vyhledal část věnovanou územní platnosti. Ne marketingový popis na webu, ale dokument vztahující se ke konkrétní smlouvě. Jeden odstavec tam může změnit očekávání při škodě o desítky nebo stovky tisíc korun.
Pozor na jednotlivá připojištění
Havarijní pojištění se navíc nemusí chovat jako jeden nedělitelný balík. Základní krytí může platit v širokém evropském prostoru, zatímco konkrétní doplňková ochrana má výrazně užší rozsah.
U Allianz se například doplňkové krytí škody na vozidle způsobené provozem jiného vozidla vztahuje pouze na Českou republiku. Pokud bych tedy s takovým připojištěním vyrazil do Německa nebo Chorvatska, nemohl bych automaticky předpokládat stejnou ochranu jako doma.
Právě tady vzniká nejvíc nedorozumění. Řidič má sjednané havarijní pojištění, vidí v dokumentech slovo Evropa a očekává, že všechna připojištění fungují za hranicemi stejně. Taková zkratka ale nemusí odpovídat smlouvě.
Co si ověřuji před cestou
Nejprve se dívám na územní rozsah celého havarijního pojištění. Potom kontroluji jednotlivá připojištění, která mám skutečně sjednaná. Zajímá mě také, zda podmínky výslovně uvádějí výjimky nebo určité části států.
Dává smysl zkontrolovat i datum účinnosti pojistných podmínek. Starší verze dokumentu nemusí popisovat stejná pravidla jako aktuální smluvní podmínky. U Allianz MojeAuto například nastává nová účinnost 1. března 2026, což je detail, který se při plánování cesty snadno přehlédne.
Nezůstávám jen u otázky, zda pojištění v dané zemi platí. Potřebuji vědět, zda se územní rozsah vztahuje i na konkrétní událost, kterou mám pojištěnou. Jiná logika může platit pro havárii, jiná pro škodu způsobenou jiným vozidlem a jiná pro další připojištění.
Při cestě do Turecka bych si ověřil, zda trasa vede evropskou, nebo asijskou částí země. U Kypru zase není lhostejné, do které části ostrova mířím. Takové detaily na mapě vypadají nenápadně, ale v pojistných podmínkách mohou mít zásadní význam.
Nejhorší chvíle pro zjišťování rozsahu pojištění nastává až po nehodě. Tehdy už nepomůže předpoklad, že Evropa znamená úplně všechno, ani zelená karta položená v přihrádce. Rozhoduje přesné znění smlouvy, její aktuální podmínky a území, kde ke škodě skutečně došlo.



